

Sigilo fiscal não é sigilo bancário: um vem do Código Tributário, o outro de uma lei de 2001, e as regras para abrir cada um são outras
O artigo 198 do CTN protege o que o Fisco sabe, a LC 105 protege as contas, e o STF liberou a Receita a acessar dados bancários sem ordem judicial
Sigilo fiscal e sigilo bancário são a mesma coisa? Não. O sigilo fiscal obriga a Fazenda Pública e seus servidores a guardar o que sabem sobre a vida econômica do contribuinte. Já o sigilo bancário obriga bancos e outras instituições financeiras a proteger as operações dos clientes. As duas proteções têm leis, guardiões e regras de abertura diferentes, e a diferença pesa quando surge uma CPI, uma investigação ou uma carta da Receita Federal.
Sigilo fiscal nasce no artigo 198 do Código Tributário Nacional
A base do sigilo fiscal é o artigo 198 do Código Tributário Nacional, a Lei 5.172, de 1966. O dispositivo proíbe a Fazenda Pública e seus servidores de divulgar o que souberem em razão do cargo sobre a situação econômica ou financeira de contribuintes e terceiros. A proibição vale também para negócios e atividades. O texto atual foi reescrito em 2001 e ganhou acréscimos em 2021 e 2024.
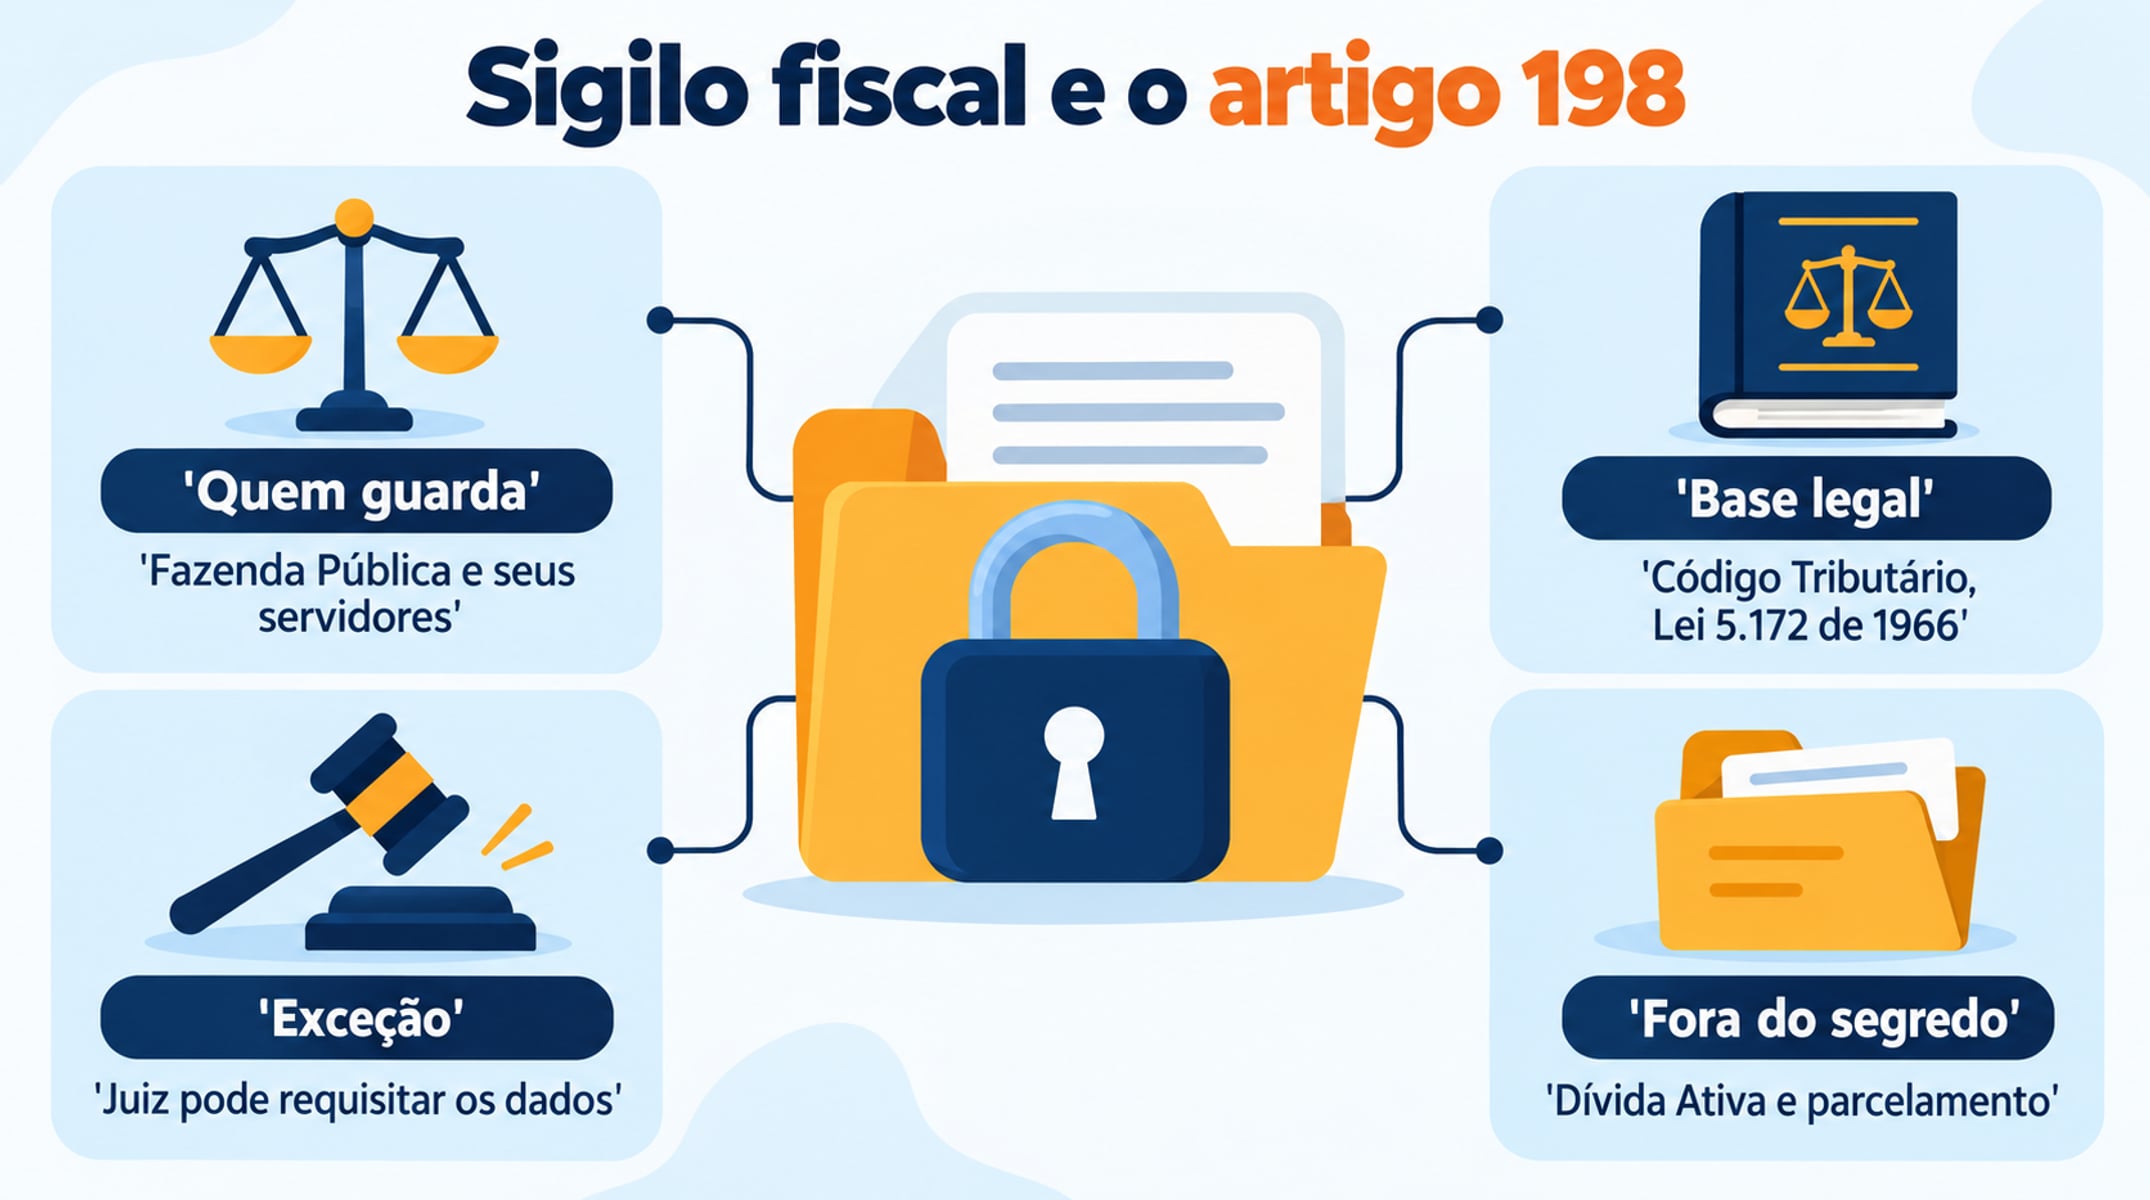
O próprio código prevê exceções. Um juiz pode requisitar os dados no interesse da Justiça. Uma autoridade administrativa também pode pedir, mas só com processo administrativo regular aberto contra o contribuinte. A troca entre órgãos públicos exige processo formal e entrega pessoal, com recibo. Ficam fora do segredo a inscrição em Dívida Ativa, o parcelamento, a representação fiscal para fins penais e os benefícios tributários concedidos a empresas.
O que a Lei Complementar 105 protege no sigilo bancário?
A Lei Complementar 105, de 10 de janeiro de 2001, protege as operações ativas e passivas e os serviços das instituições financeiras. Na prática, entram aí depósitos, aplicações, empréstimos e movimentações. Quem guarda o segredo são bancos, cooperativas de crédito, corretoras e as demais entidades listadas na lei.
A norma também define o que não é quebra do sigilo bancário. Trocar dados cadastrais entre instituições, informar emitentes de cheques sem fundos a cadastros de crédito e comunicar ilícitos às autoridades estão liberados. A revelação com consentimento expresso do cliente também é permitida.
Romper o sigilo fora das hipóteses autorizadas é crime. O artigo 10 da LC 105 prevê reclusão de um a quatro anos e multa, sem prejuízo de outras sanções. A mesma pena vale para quem omite, atrasa sem justificativa ou presta informação falsa quando os dados são requisitados.
Quem pode abrir cada sigilo e em que condições
As duas proteções podem ser abertas, mas por caminhos e exigências diferentes. O quadro a seguir resume o que dizem o CTN e a LC 105 sobre os principais pedidos.
| Critério | Sigilo fiscal | Sigilo bancário |
|---|---|---|
| Onde está | Artigo 198 do CTN (1966) | LC 105 (2001) |
| Quem guarda | Fazenda Pública e servidores | Instituições financeiras |
| Pedido da Justiça | Requisição judicial no interesse da Justiça | Ordem judicial, com acesso restrito às partes |
| Pedido administrativo | Com processo administrativo regular aberto | Fisco com processo ou procedimento fiscal em curso e exame indispensável |
No Legislativo, a LC 105 permite que comissões parlamentares de inquérito obtenham dados bancários direto das instituições ou por meio do Banco Central e da CVM. O pedido precisa de aprovação prévia do plenário da Câmara, do Senado ou da própria comissão. Comissões que apuram conduta de servidor público dependem de autorização judicial.
Quando a Receita recebe dados dos bancos, eles ficam protegidos também pelo sigilo fiscal, como determina a própria LC 105. Esse cruzamento aparece no dia a dia da declaração do Imposto de Renda, tema da matéria abaixo.
O erro número 1 do Imposto de Renda que 90% dos brasileiros cometem➔
Supremo validou o acesso da Receita aos dados dos bancos
O Supremo Tribunal Federal decidiu em 24 de fevereiro de 2016, por 9 votos a 2, que o Fisco pode obter dados bancários sem ordem judicial. O julgamento reuniu o RE 601314, relatado por Edson Fachin, e quatro ações diretas relatadas por Dias Toffoli, segundo o STF. Ficaram vencidos Marco Aurélio e Celso de Mello.
Para a maioria, não há quebra, e sim transferência do sigilo bancário para a esfera fiscal, já que o Fisco continua obrigado a guardar os dados. O tribunal impôs condições a estados e municípios: regulamentação própria, relação entre os dados e o tributo, aviso prévio ao contribuinte e aval de um superior hierárquico.
O que muda para o contribuinte quando os dados chegam ao Fisco?
Muda o tipo de proteção, que passa a ser a do sigilo fiscal. Pela LC 105, os bancos informam à Receita Federal a identificação dos titulares e os montantes globais mensais, sem dados que revelem origem ou natureza dos gastos. O exame de documentos e registros detalhados exige processo ou procedimento fiscal aberto.
Dentro da Receita, essas informações só saem pelas exceções do artigo 198 do CTN. O servidor que divulga dado protegido fora dessas hipóteses fica sujeito à legislação criminal, ressalva que o próprio código faz.
Daqui para frente, vale acompanhar as mudanças no artigo 198, que em 2024 ganhou regras de compartilhamento de cadastros entre órgãos, e novas decisões do STF sobre o tema. O texto atualizado das duas leis está no portal da Câmara dos Deputados. Se você receber uma carta ou intimação do Fisco, confira a origem nos canais oficiais da Receita antes de responder.
Quem lida com patrimônio em família também esbarra na Receita por outros caminhos. A história abaixo mostra como uma transferência de cotas virou cobrança de imposto.
Pai transfere cotas da empresa para os filhos ainda em vida para evitar briga futura…➔


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)