


Homem compra uma fazenda avaliada em R$ 5 milhões, inclui o valor dos galpões, currais e plantações no cálculo do ITR e descobre que a Receita Federal utiliza um conceito diferente para determinar a base do imposto
O preço de uma fazenda reúne parcelas que a Receita Federal trata de formas diferentes na declaração do imposto.
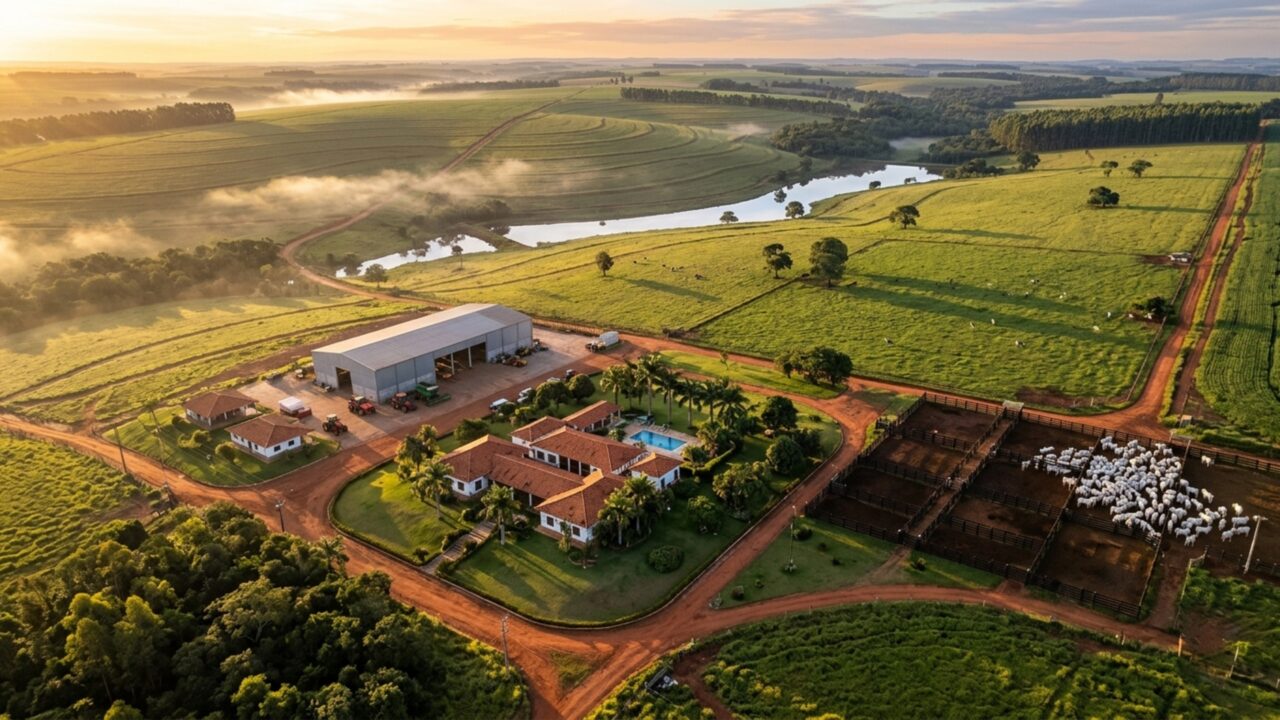
Uma fazenda de R$ 5 milhões reúne terra, galpões, currais e pastagens cultivadas. Ao preparar a declaração do ITR, o comprador precisa separar esses valores para apurar o Valor da Terra Nua. A parcela usada como base do imposto depende ainda da proporção de área tributável do imóvel.
O que o comprador deve informar como valor total?
Na declaração do Imposto sobre a Propriedade Territorial Rural, o valor total inclui terra, construções e culturas. Para a declaração de 2026, a data de referência do valor de mercado é 1º de janeiro.
Os R$ 5 milhões da compra mostram o preço negociado. Esse valor pode ajudar na avaliação, mas a declaração precisa refletir quanto valia o conjunto na data exigida.
O que sai do cálculo do Valor da Terra Nua?
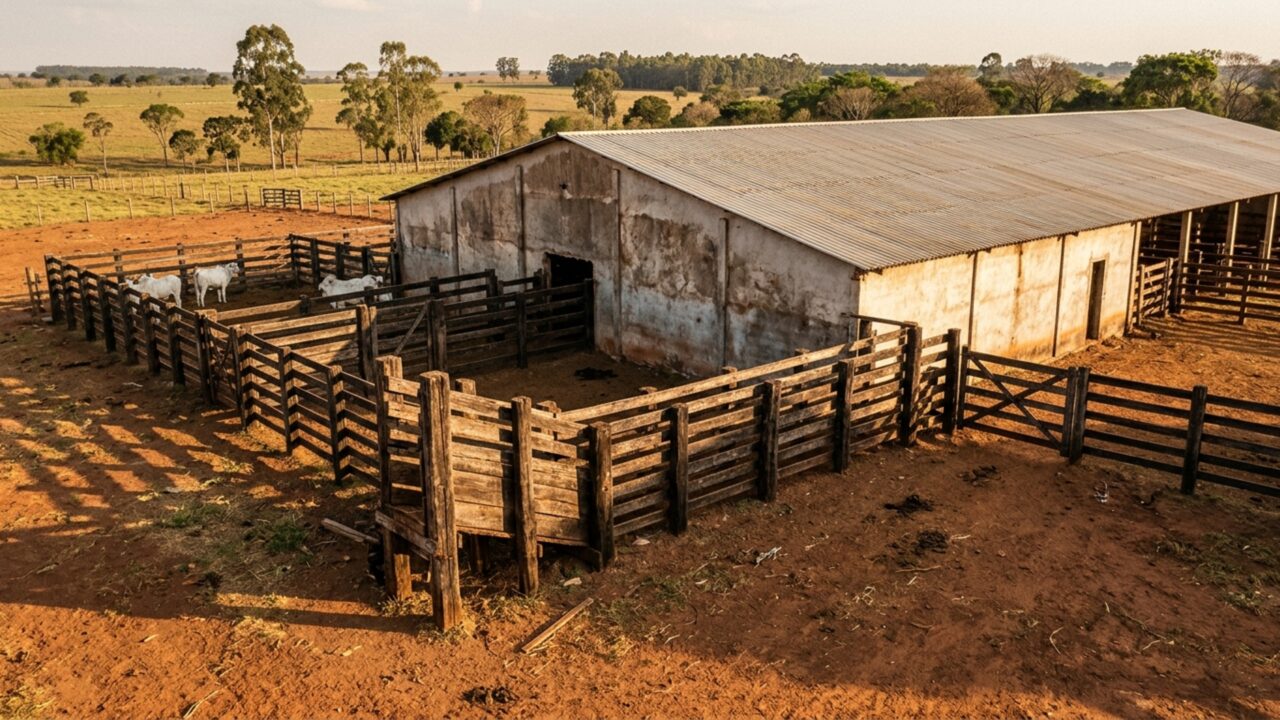
O manual de cálculo do ITR da Receita Federal orienta a separar o valor de construções, instalações e benfeitorias. Galpões, currais, cercas e instalações de abastecimento de água entram nessa categoria, conforme o que existia na propriedade na data de referência.
O cálculo também retira o valor de culturas temporárias e permanentes, de pastagens cultivadas ou melhoradas e de florestas plantadas. A diferença entre o valor total e os valores desses grupos corresponde ao Valor da Terra Nua, ou VTN.
Por que matas nativas e pastagens naturais entram no VTN?
O solo e a vegetação natural compõem o VTN. Matas nativas, florestas naturais e pastagens naturais integram a avaliação do terreno.
Em uma fazenda com os dois tipos de pastagem, o valor da cultivada ou melhorada é retirado do cálculo do VTN. O valor da pastagem natural permanece.
A classificação separa elementos naturais e bens incorporados à fazenda.
O que é o Valor da Terra Nua Tributável?
O Valor da Terra Nua Tributável, ou VTNt, é a base de cálculo do imposto. Multiplica-se o VTN pela proporção entre a área tributável e a área total do imóvel.
Uma área de preservação permanente pode ser excluída da área tributável, observadas as regras aplicáveis. Assim, o valor da vegetação nativa pode integrar a avaliação da terra enquanto uma área protegida recebe tratamento próprio na apuração da área tributável.
Cada valor corresponde a uma etapa da declaração.
Como a área da fazenda influencia a alíquota?
A alíquota resulta do cruzamento entre a área total do imóvel e o grau de utilização. Esse grau leva em conta a relação entre a área efetivamente usada na atividade rural e a área aproveitável, conforme os critérios da legislação.
A proporção de área tributável determina a base. A área total e o grau de utilização determinam a alíquota, que será aplicada a essa base.
Leia também: Após 60 anos, gigante dos eletrônicos fecha 567 lojas e demite 34 mil trabalhadores com dívida de quase R$ 12 bilhões
Que informações faltam para calcular o ITR da fazenda?
Além do preço, é preciso apurar o valor das benfeitorias e culturas, a extensão total, a parte tributável e os dados de uso rural.
Dois imóveis negociados pelo mesmo preço podem resultar em bases de cálculo diferentes. A participação das construções no valor da propriedade e a proporção de área tributável mudam de uma fazenda para outra.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)