


Produtor colhe 300 sacas de milho, vende tudo de boca a um comerciante da cidade, sai com o caminhão sem nota e descobre na fiscalização da estrada que a carga precisava de nota fiscal de produtor
Mesmo com o comprador certo e o preço combinado, a carga sem documento pode ser multada pela Fazenda estadual. Entenda o que diz a legislação e como regularizar a inscrição
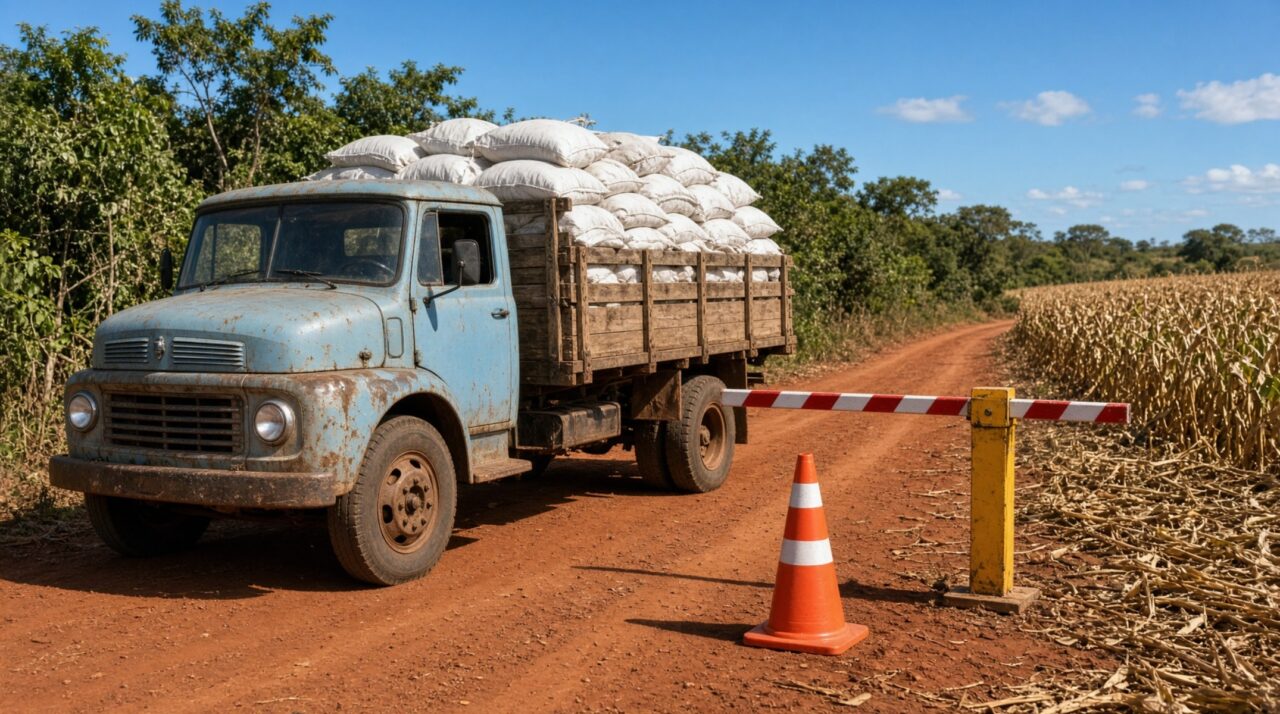
Em uma situação fictícia, um produtor colhe 300 sacas de milho e acerta a venda de boca com um comerciante da cidade, sem papel nenhum. No caminho da entrega, o caminhão para numa fiscalização da Fazenda estadual e o fiscal pede o documento da carga.
A regra que pega o produtor é simples: mercadoria que sai da roça para venda precisa circular com nota fiscal de produtor ou NF-e, emitida por quem tem inscrição estadual. Sem ela, a carga é tratada como desacobertada de documento fiscal, e a multa é calculada sobre o valor da operação.
Por que a venda de boca não basta para levar o milho na estrada?
O acordo verbal vale entre as partes, mas não para o fisco. O ICMS é estadual, e cada Secretaria da Fazenda exige documento fiscal na saída e no transporte da mercadoria.
Para o fiscal, 300 sacas de 60 quilos, ou 18 toneladas de milho, rodando sem nota são saída de mercadoria sem registro.
O que a lei de Minas Gerais prevê para carga sem nota fiscal?
Em Minas Gerais, a Lei estadual nº 6.763/1975, publicada pela Secretaria de Estado de Fazenda, fixa no art. 55, inciso II, multa de 40% do valor da operação para quem der saída, entregar, transportar, receber ou mantiver em estoque mercadoria desacobertada de documento fiscal.
A lei prevê redução para 20% em casos específicos. Numa conta hipotética, uma carga avaliada em R$ 18 mil levaria multa de R$ 7,2 mil pela regra de 40%, fora o imposto que o fisco entender devido.
Como funciona a nota fiscal de produtor rural no Paraná?
No Paraná, a nota em papel (modelo 4) foi substituída pela Nota Fiscal do Produtor Eletrônica, a NFP-e (modelo 55). Segundo a Secretaria da Fazenda do Paraná, a exigência valia desde 2021 para quem faturava mais de R$ 200 mil por ano em vendas para outros estados.
Pela Norma de Procedimento Fiscal nº 32/2025, a obrigação passou a abranger todas as operações, internas e interestaduais, a partir de 5 de janeiro de 2026. A Fazenda paranaense informa que a NFP-e pode ser emitida pelo Portal Receita PR, pelo Nota Fiscal Fácil ou por software cadastrado.
Quando o comprador também tem obrigação com o Funrural?
A venda também gera o Funrural, contribuição previdenciária do produtor pessoa física. O art. 25 da Lei nº 8.212/1991, na versão da Câmara dos Deputados, fixa 1,2% sobre a receita bruta da comercialização, na redação dada pela Lei nº 13.606/2018.
Pelo art. 30, inciso III, da mesma lei, quando o comprador é empresa ou cooperativa, cabe a ele recolher essa contribuição até o dia 20 do mês seguinte à compra. Sem nota, a operação não deixa registro, e as duas pontas ficam expostas.
Como regularizar a inscrição estadual antes de vender a próxima safra?
O primeiro passo é fazer a inscrição estadual de produtor rural na Secretaria da Fazenda do estado, com os documentos pessoais e da área que o estado pedir. Com o cadastro ativo, o produtor passa a emitir a nota da venda.
- Emitir a nota antes de carregar o caminhão, com quantidade, peso e comprador.
- Guardar cópia da nota e do comprovante de pagamento.
- Confirmar com o comprador quem recolhe o Funrural.
Em casos parecidos, a nota sozinha também não bastou, como no do fazendeiro que vendeu 17 bezerros sem a Guia de Trânsito Animal e no do pecuarista que comprou 60 cabeças com nota e encontrou o cadastro sanitário ainda no nome do vendedor.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)