

Caso das joias: Bolsonaro pede prazo para contestar infração apontada pela Receita
Defesa alega falha na intimação e falta de acesso integral ao processo fiscal para pedir reabertura do prazo de 20 dias
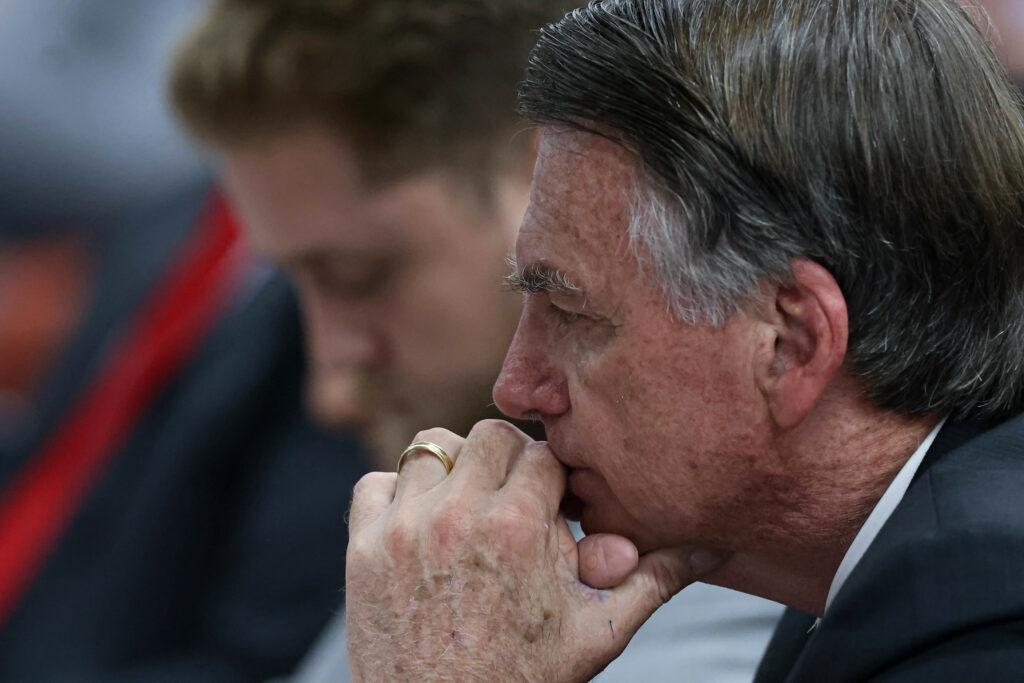
A defesa do ex-presidente Jair Bolsonaro (PL) pediu nesta quarta-feira, 21, ao ministro Alexandre de Moraes, do Supremo Tribunal Federal (STF), a reabertura do prazo de 20 dias para contestar o auto de infração lavrado pela Receita Federal no caso das joias sauditas.
O advogado Daniel Tesser argumenta que a intimação administrativa foi enviada a endereço antigo e que ainda não teve acesso integral ao processo administrativo fiscal.
Em 7 de outubro, Moraes determinou que Bolsonaro fosse intimado sobre o auto de infração, atendendo a um pedido feito pela Receita nos autos da Petição 11.635, que trata dos conjuntos de joias apreendidos no âmbito da investigação sobre o suposto desvio de joias sauditas por Bolsonaro.
A Receita havia pedido ao ministro, por meio de ofício, que fosse dada ciência ao interessado (Bolsonaro), no local em que atualmente se encontra em prisão domiciliar, ou ao seu representante legal constituído, sobre a “lavratura do Auto de Infração nº 10814.721675/2026-12, como providência complementar à intimação administrativa regularmente expedida ao domicílio fiscal cadastrada”.
De acordo com a defesa de Bolsonaro, porém, embora fosse de conhecimento da Receita que Bolsonaro se encontra em prisão domiciliar, a intimação administrativa citada foi encaminhada, por via postal, ao endereço anteriormente cadastrado perante o órgão.
O advogado ressalta que essa circunstância foi expressamente reconhecida pelo secretário especial da Receita Federal do Brasil, Robinson Barreirinhas, no ofício enviado a Moraes com o pedido para que o ex-presidente fosse intimado como providência complementar.
“Não obstante, considerando a notícia de que o interessado se encontra atualmente em prisão domiciliar em endereço diverso de seu domicílio fiscal cadastrado, bem como a relevância institucional da matéria, a necessidade de máxima cautela procedimental e a proximidade do prazo decadencial aplicável à imposição de eventual penalidade aduaneira, entende-se conveniente a adoção de providência complementar destinada a reforçar sua ciência inequívoca”, disse Barreirinhas.
Apesar do reconhecimento do envio da intimação administrativa para o endereço antigo, diz a defesa, a Receita sustentou a regularidade da intimação postal e ressalvou que eventual comunicação judicial não poderia “substituir, renovar, invalidar ou prejudicar” seus efeitos jurídicos.
“Ao mesmo tempo, pleiteou a esse juízo a providência complementar pela necessidade de ‘reduzir o risco de futuras alegações de desconhecimento do ato, insuficiência da comunicação ou nulidade procedimental’, evidenciando a preocupação da própria Administração quanto à segurança jurídica da ciência anteriormente promovida”, prossegue o advogado de Bolsonaro.
Além disso, mesmo com a decisão de Moraes em 7 de outubro, a documentação disponibilizada à defesa restringiu-se ao auto de infração e a um único anexo, “sem acesso à integralidade do processo administrativo fiscal e aos demais elementos probatórios que fundamentaram a autuação“.
Também não foi disponibilizado o aviso de recebimento da correspondência encaminhada ao endereço antigo, documento “relevante à verificação da regularidade da intimação administrativa e à identificação do termo inicial do prazo para impugnação”.
Dessa forma, afirma Tesser, embora a comunicação judicial tenha permitido o conhecimento da existência da autuação, não garantiu à defesa “o acesso integral aos elementos indispensáveis à sua impugnação, subsistindo, ainda, controvérsia quanto à regularidade da intimação postal originária e aos efeitos que a Administração pretende atribuir-lhe”.
Nesse cenário, a intimação judicial não teria se mostrado apta a suprir os problemas da comunicação administrativa, obrigando a reabertura integral do prazo para apresentação da impugnação, mediante prévia disponibilização dos autos administrativos.
Pedidos da defesa
Tesser pede que Moraes não só reabra o prazo para contestar o auto de infração, mas também que reconheça que a intimação postal remetida ao endereço antigo não produziu ciência válida – pois a Receita Federal sabia que Bolsonaro cumpre prisão domiciliar em outro endereço e que, por força das restrições impostas pelo STF, ele não pode atualizar seu domicílio fiscal no portal da Receita.
Além disso, que determine à Receita a intimação pessoal do ex-presidente no local em que cumpre a prisão domiciliar, no Distrito Federal, com entrega de cópia integral e atualizada do processo administrativo, inclusive do aviso de recebimento e de seus anexos.
O caso
A decisão de Moraes de 7 de outubro não informou qual infração por parte de Bolsonaro foi apontada pela Receita nem eventual valor de cobrança ou multa.
Entretanto, o pedido da defesa do ex-presidente desta quarta detalha que o auto de infração foi lavrado em 15 de setembro pela Alfândega do Aeroporto Internacional de Guarulhos e se refere ao segundo lote de joias apreendidas no âmbito da investigação sobre o suposto desvio de joias pelo ex-presidente.
Além disso, que por meio do auto de infração, se aplicou a penalidade de perdimento a cinco bens e atribuiu a Bolsonaro a condição de responsável solidário pela suposta infração aduaneira.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)