


Desconto de Imposto de Renda no 13º: quem paga, a nova faixa de isenção e quanto sobra
Lei 15.270 zera o IR do 13º de até R$ 5 mil, reduz o desconto até R$ 7.350 e mantém a cobrança exclusiva na fonte, na parcela paga até 20 de dezembro
Novembro é o mês em que o trabalhador começa a fazer as contas do fim de ano. Pela Lei 4.749/1965, o adiantamento do décimo terceiro salário sai até novembro, e o restante, até 20 de dezembro. Em 2026, o acerto final traz uma novidade: é o primeiro ano em que a nova faixa de isenção do Imposto de Renda, de R$ 5 mil, também vale para a gratificação de Natal.
Como a Receita Federal tributa o décimo terceiro salário
O 13º tem uma regra própria no Imposto de Renda. Pelo artigo 16 da Lei 8.134/1990, o imposto incide sobre o valor integral no mês da quitação. A tributação é exclusiva na fonte e separada dos demais rendimentos. Na prática, o adiantamento chega sem desconto de IR, e a cobrança fica toda para a parcela final.
Essa separação também significa que o 13º não se soma ao salário de dezembro para definir a alíquota. A empresa calcula o imposto só sobre a gratificação, depois de abater as deduções permitidas, como a contribuição ao INSS. Como o recolhimento é definitivo na fonte, esse valor não volta a ser tributado no ajuste anual.
Faixa de isenção de R$ 5 mil também vale para o 13º
A Lei 15.270/2025, que produz efeitos desde 1º de janeiro de 2026, criou um redutor que zera o imposto de quem recebe até R$ 5 mil por mês. Ela incluiu o artigo 3º-A na Lei 9.250/1995. O parágrafo 3º desse artigo manda aplicar a mesma redução ao imposto cobrado na fonte sobre o 13º.
A tabela progressiva em si não mudou. Segundo as tabelas de tributação de 2026 da Receita Federal, a faixa isenta vai até R$ 2.428,80, com alíquotas de 7,5%, 15%, 22,5% e 27,5% acima disso. A nova faixa de isenção funciona como um abatimento de até R$ 312,89, aplicado depois do cálculo e limitado ao imposto devido.
Redutor do imposto diminui entre R$ 5 mil e R$ 7.350
Quem recebe um 13º de até R$ 5 mil fica sem desconto de Imposto de Renda. Entre R$ 5.000,01 e R$ 7.350, o abatimento é de R$ 978,62 menos 0,133145 vezes o rendimento tributável. Ele encolhe conforme o valor sobe. Acima de R$ 7.350, vale a tabela progressiva cheia, sem redução nenhuma.
A Receita Federal mostra a conta com um rendimento de R$ 6.000 na orientação da Receita Federal às fontes pagadoras. Com o desconto simplificado, a tabela daria R$ 574,29 de imposto. O redutor de R$ 179,75 baixa o valor final para R$ 394,54.
O quadro a seguir resume o que acontece em cada faixa de valor do 13º. Os números vêm da tabela oficial de 2026 publicada pelo órgão.
| Rendimento | O que acontece com o imposto |
|---|---|
| Até R$ 5.000 | Redução de até R$ 312,89, e o imposto fica zerado |
| De R$ 5.000,01 a R$ 7.350 | Redução de R$ 978,62 menos 0,133145 vezes o rendimento |
| Acima de R$ 7.350 | Sem redução: vale a tabela progressiva |
Quanto sobra do décimo terceiro depois do INSS e do IR?
Num décimo terceiro de R$ 4.000, o trabalhador fica sem Imposto de Renda e tem só o desconto da Previdência. Pela tabela de contribuição do INSS de 2026, a contribuição sobre esse valor soma R$ 368,60. Sem a lei nova, a tabela progressiva cobraria R$ 150,55. Descontado o adiantamento de R$ 2.000, a parcela de dezembro fica em R$ 1.631,40.
Para gratificações acima de R$ 5 mil, o desconto continua, só que menor do que antes. Quem passa de R$ 7.350 não sente diferença. A declaração anual tem outros detalhes que merecem atenção, e a leitura abaixo trata de um deles.
O que acompanhar no holerite e na declaração de 2027
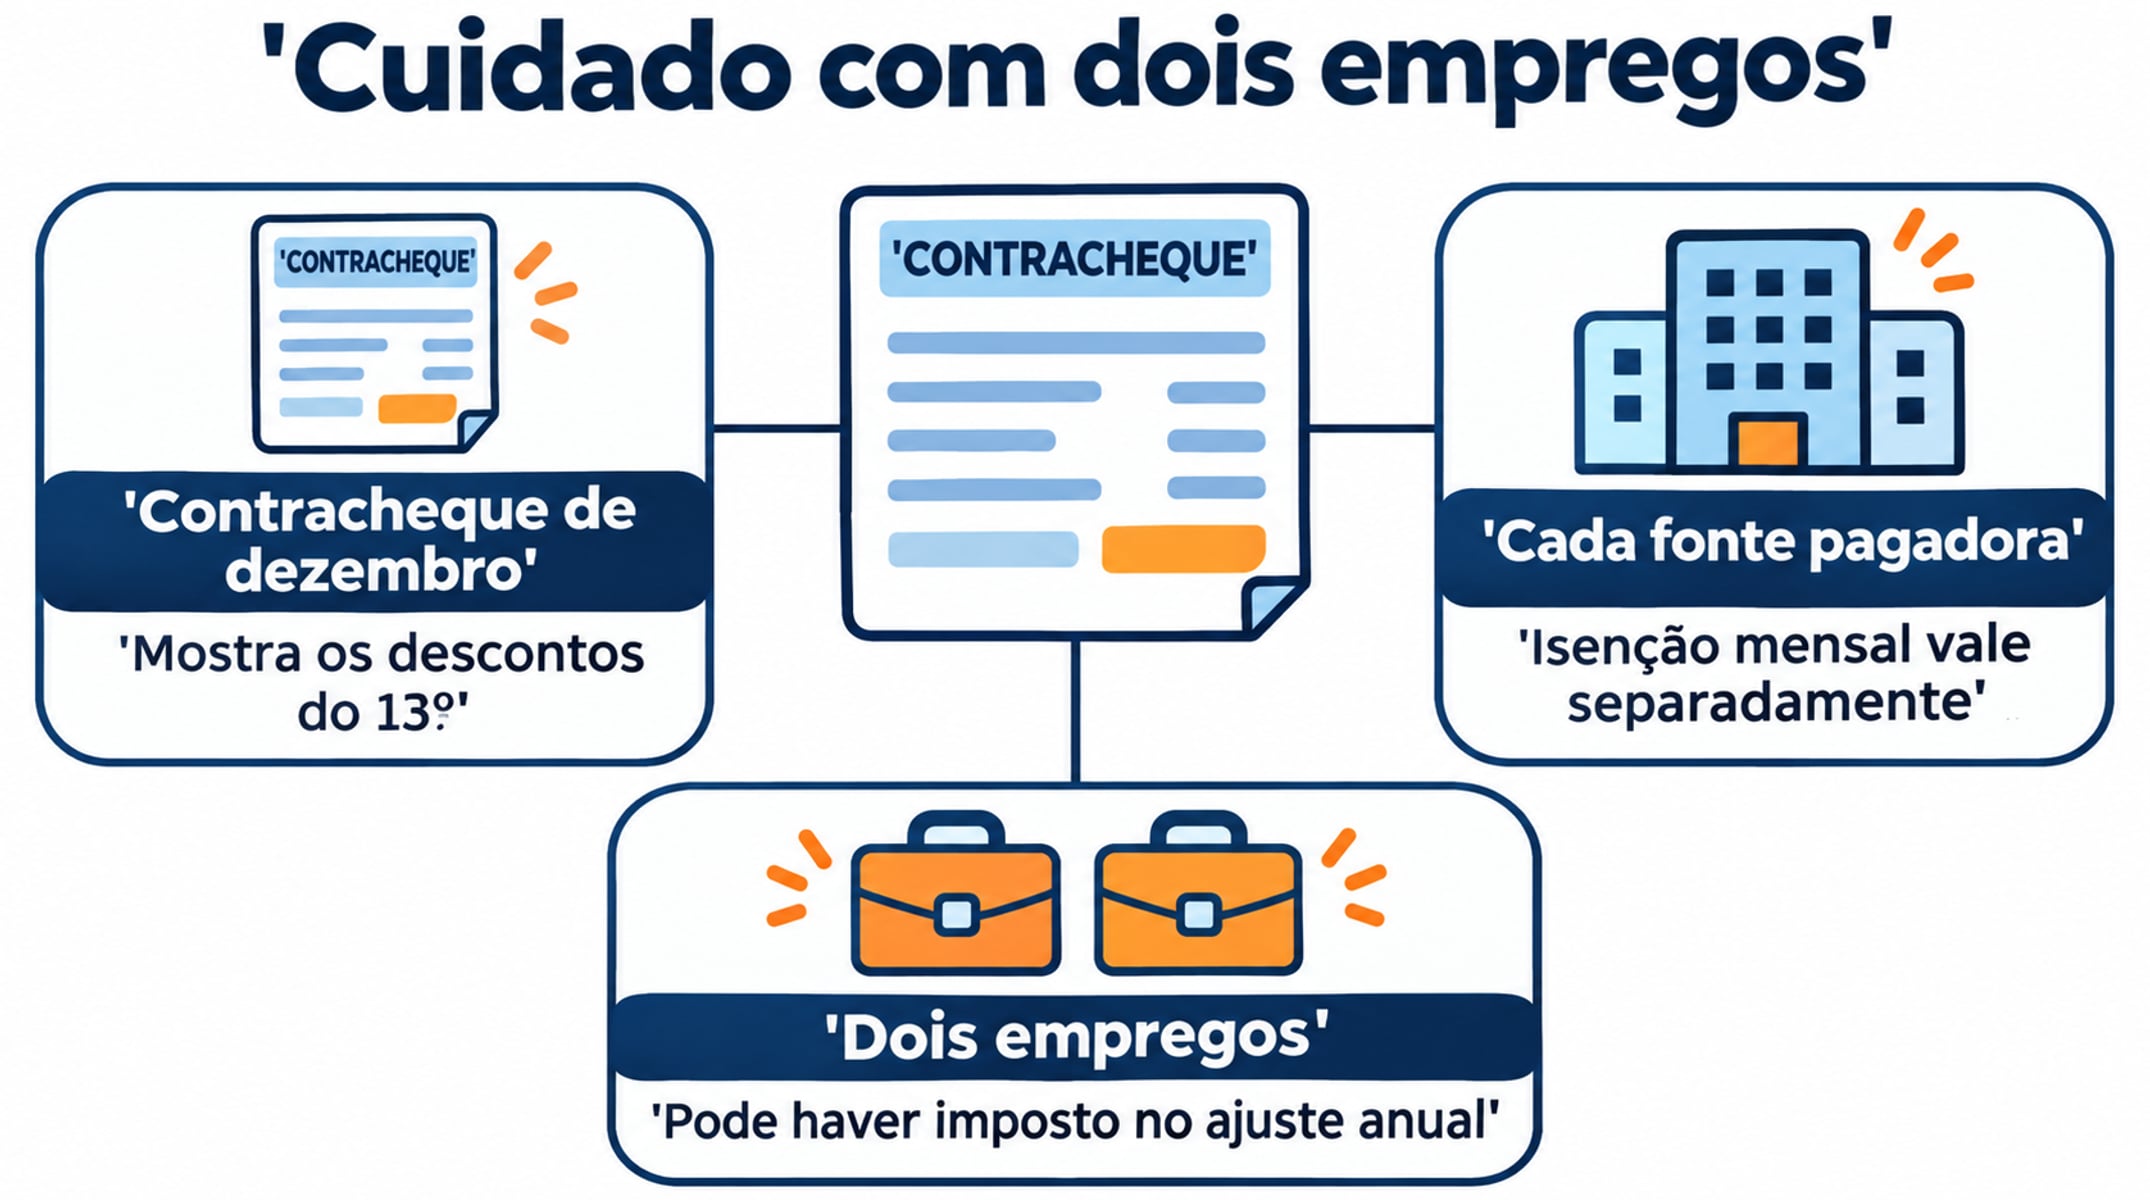
Confira o contracheque de dezembro com atenção, porque é nele que aparecem os descontos do 13º. A Receita Federal lembra que a isenção mensal considera cada fonte pagadora separadamente. Quem tem dois empregos pode ficar sem retenção no mês e, mesmo assim, ter imposto a pagar no ajuste anual sobre os salários.
O próximo passo é a declaração de 2027, a primeira com a tabela anual nova: isenção para rendimentos de até R$ 60 mil no ano e redução parcial até R$ 88.200. As tabelas oficiais ficam na página de tributação de 2026 da Receita Federal, e o texto da lei está no portal do Planalto. Faça a sua conta com calma e, se algum desconto não bater, procure o RH da empresa antes de dezembro acabar.
Para quem gosta de entender como contratos e dívidas funcionam no dia a dia, outra história do Lado OA mostra um erro comum na venda de um carro financiado.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)