


Agricultor paga o adubo com 3 cheques pré-datados para depois da colheita, a loja deposita tudo no mesmo dia e ele descobre que a Súmula 370 do STJ reconhece dano moral no depósito antecipado
Mesmo com o banco obrigado a pagar o cheque à vista, a loja que deposita antes da data combinada pode responder na Justiça. Entenda a exceção e como provar o acordo
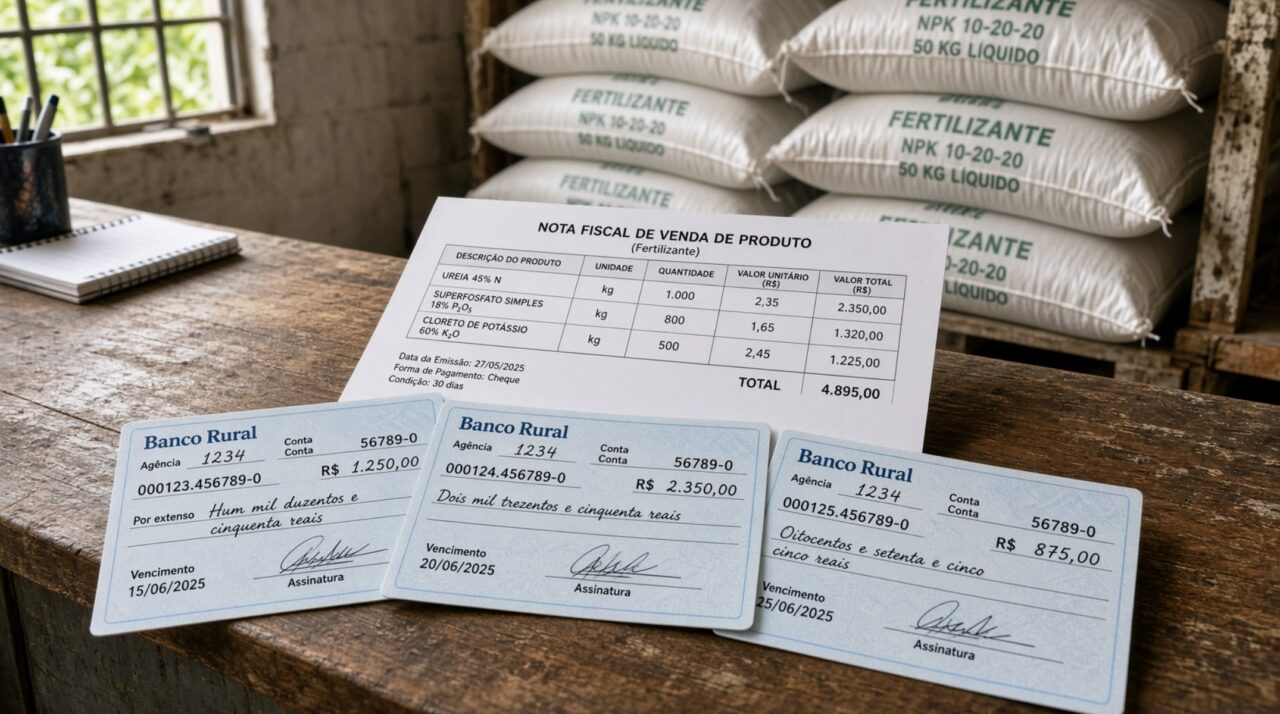
Em uma situação fictícia, um produtor rural compra adubo para a lavoura e paga com três cheques pré-datados, combinados para depois da colheita. A loja deposita as três folhas no mesmo dia, a conta não tem saldo, os cheques voltam e o nome dele vai parar no cadastro de inadimplentes.
O Superior Tribunal de Justiça já tem resposta para esse caso. A Súmula 370 do STJ, aprovada pela Segunda Seção em fevereiro de 2009, diz que caracteriza dano moral a apresentação antecipada de cheque pré-datado, e quem responde é quem depositou antes da hora.
Por que o banco paga o cheque pré-datado antes da data?
Para o banco, a data combinada não vale. O art. 32 da Lei nº 7.357/1985, a Lei do Cheque, define que o cheque é pagável à vista e que, se for apresentado antes do dia indicado como data de emissão, deve ser pago no dia da apresentação.
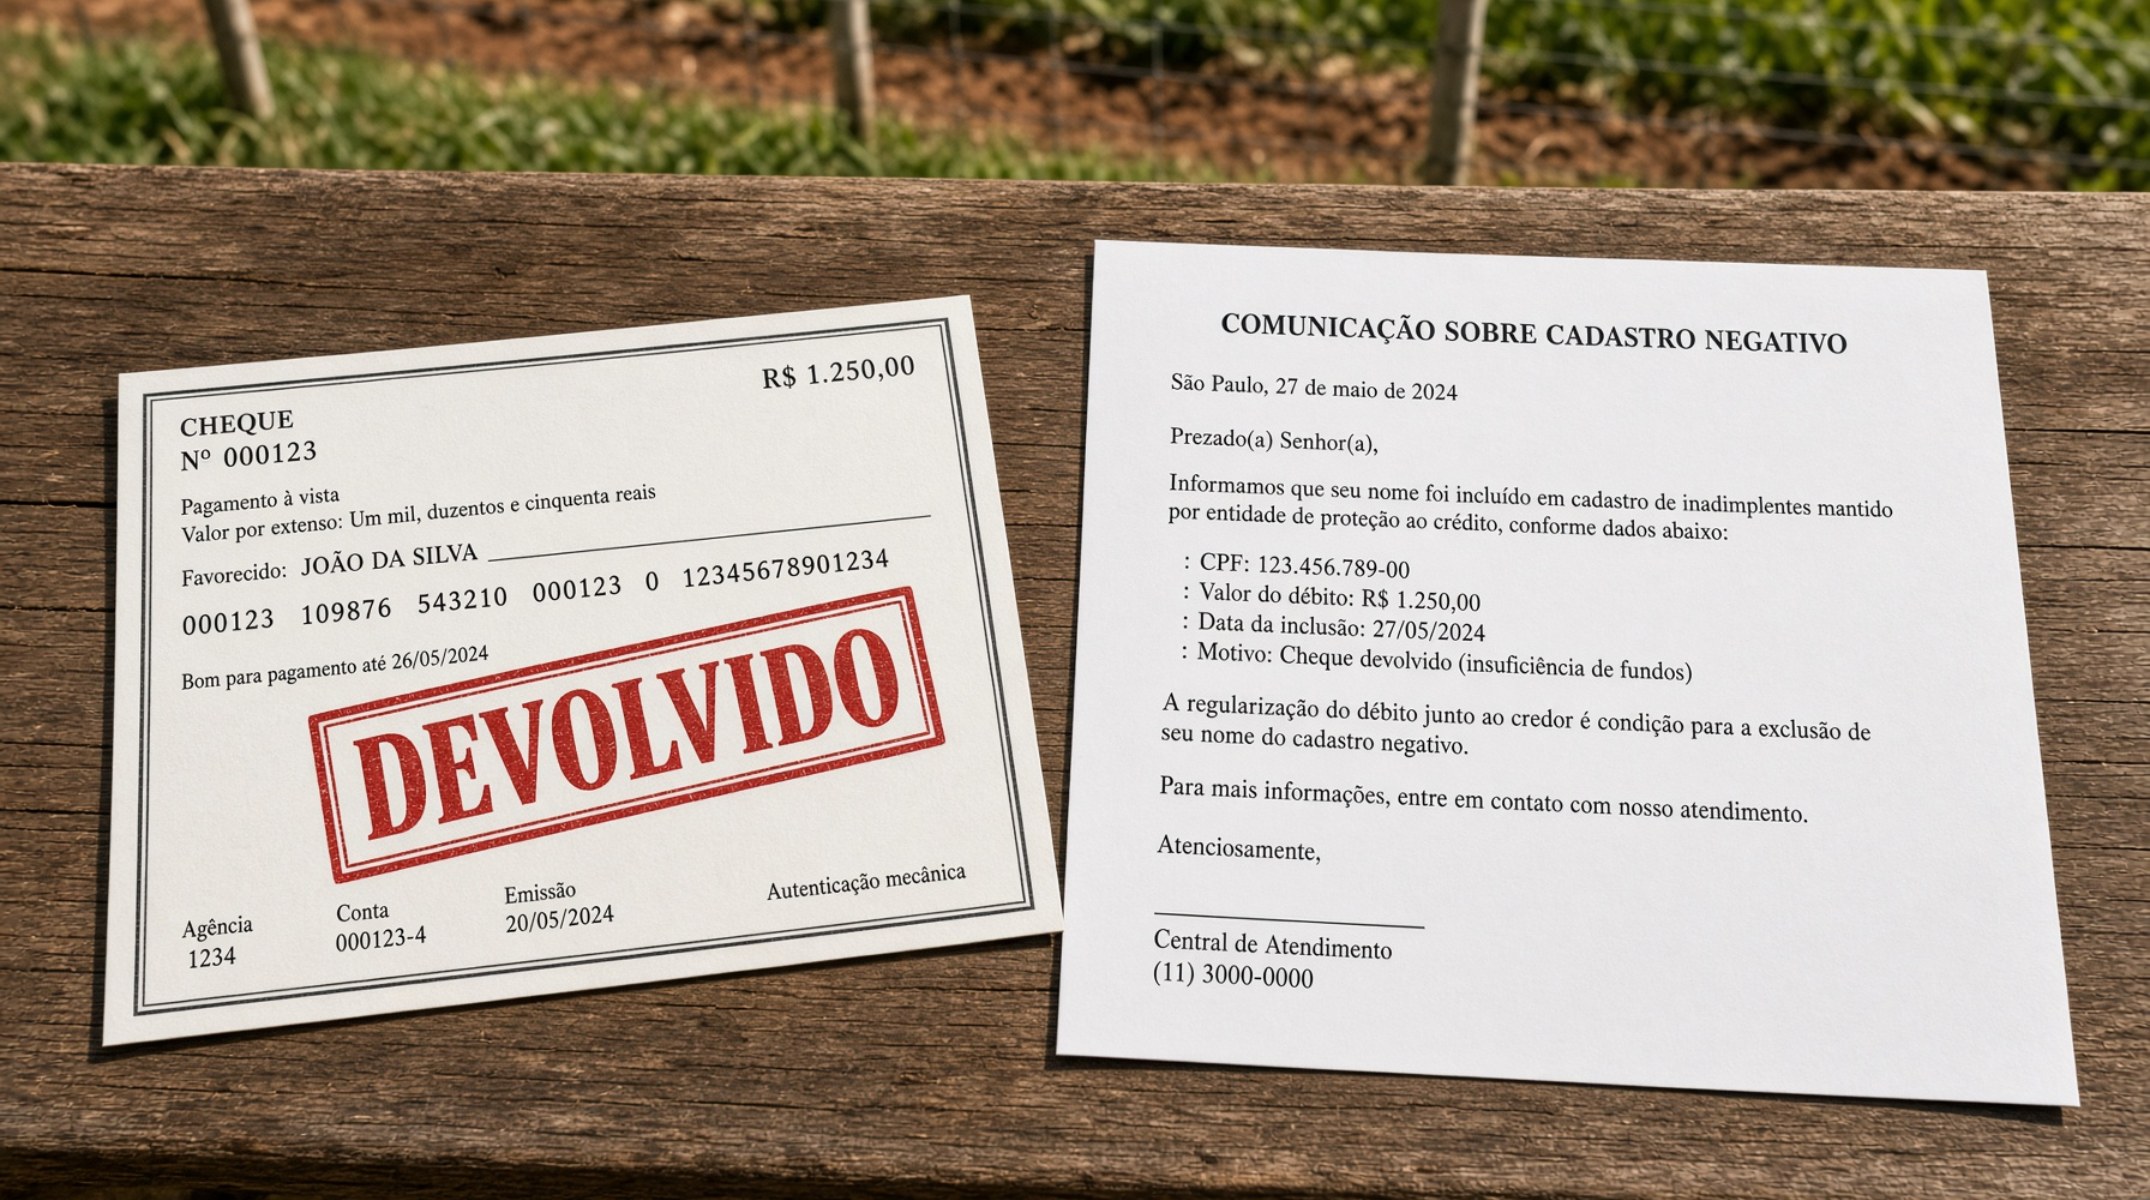
Por isso o acerto para depois da safra é um acordo entre o produtor e a loja. Quem quebra esse acordo é o comerciante, não o banco que recusou o pagamento por falta de fundos.
O que a Súmula 370 garante a quem emitiu o cheque?
A súmula consolida o entendimento de que o depósito antecipado, por si só, gera o dever de indenizar. Segundo o Idec, o STJ já aplicava essa leitura havia pelo menos 16 anos quando editou o texto, e decisões contrárias tendem a ser reformadas quando chegam ao tribunal.
O valor da indenização é fixado pelo juiz em cada caso. A dívida do adubo continua existindo: o agricultor segue devendo as parcelas, e a reparação compensa o prejuízo causado pela cobrança fora do combinado.
Quando a indenização por dano moral pode ser negada?
A principal exceção está na Súmula 385 do STJ. Se o nome do produtor já tinha uma inscrição legítima em cadastro de crédito, a nova anotação irregular não gera dano moral, e ele fica apenas com o direito de pedir o cancelamento.
Também pesa a prova do combinado. Sem nenhum registro das datas, fica mais difícil mostrar que o cheque tinha dia certo para ser depositado.
Como o nome entra no cadastro de cheques sem fundos do Banco Central?
Pelas normas do Banco Central, o cheque devolvido por falta de saldo recebe o motivo 11 na primeira apresentação e o motivo 12 na segunda. A partir do motivo 12, o banco inclui o emitente no Cadastro de Emitentes de Cheques sem Fundos (CCF) em até 15 dias, segundo a Circular nº 2.989 do Banco Central.
A mesma circular prevê a saída do CCF após cinco anos ou a qualquer tempo, quando o cliente comprova ao banco o pagamento que originou a ocorrência. A loja ainda pode registrar a dívida em birôs privados de crédito.
Como provar o acordo e pedir a reparação?
O Idec orienta preencher o cheque com a data em que ele deve ser descontado, pedir que o lojista escreva “bom para” e que a nota fiscal traga os números das folhas e as datas de depósito. Guardar os canhotos do talão também ajuda.
Com os papéis em mãos, o produtor pode tentar acordo no Procon ou levar o caso ao juizado especial. Pela Lei nº 9.099/1995, esse rito aceita pedidos de valor até 40 salários mínimos e dispensa advogado nos de até 20.
A mesma cautela com papel vale na venda da safra, a exemplo do produtor que vende 300 sacas de milho sem nota, e na compra de insumos, como mostra a regra do receituário para herbicida na cooperativa.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)