


Herdeiro recebe uma fazenda de 120 hectares, passa 3 anos sem entregar a declaração do ITR e descobre que cada declaração atrasada gera multa de 1% ao mês sobre o imposto, nunca menor que R$ 50
Mesmo com o inventário em andamento, a Lei 9.393 obriga o espólio a declarar a terra todo ano. Entenda quem entrega, quando há dispensa e como regularizar antes da venda
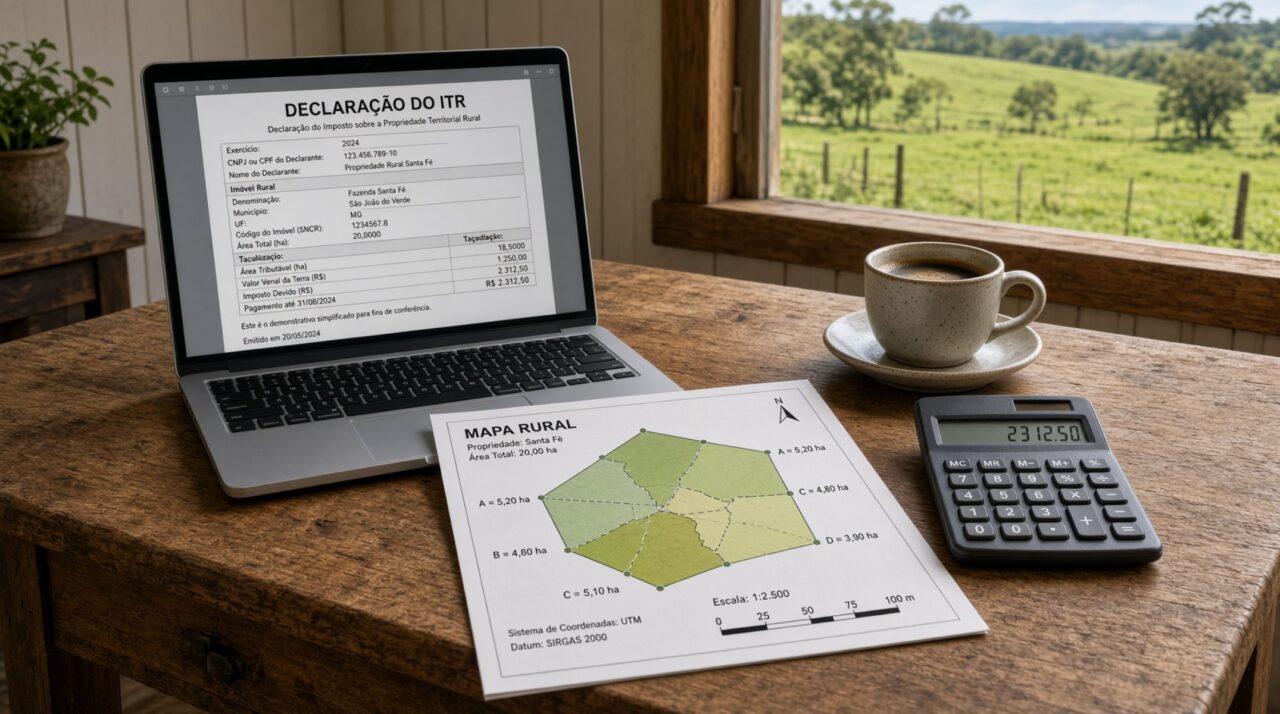
Em uma situação fictícia, um herdeiro recebe do pai uma fazenda de 120 hectares e deixa a papelada para depois, achando que o inventário resolve tudo. Três anos passam sem a declaração do ITR, e a pendência surge quando ele tenta vender parte da área.
A conta chega para cada ano esquecido. Pelo art. 7º da Lei nº 9.393/1996, a entrega fora do prazo gera multa de 1% ao mês-calendário ou fração de atraso sobre o imposto devido, e a Receita Federal informa que essa multa nunca fica abaixo de R$ 50 por declaração.
Quem precisa entregar a declaração do ITR de um imóvel herdado?
Enquanto a partilha não termina, o imóvel é declarado em nome do espólio pelo inventariante. Se ele ainda não foi nomeado, a obrigação passa ao cônjuge meeiro, ao companheiro ou a qualquer sucessor, segundo o Perguntas e Respostas do ITR 2026, da Receita Federal.
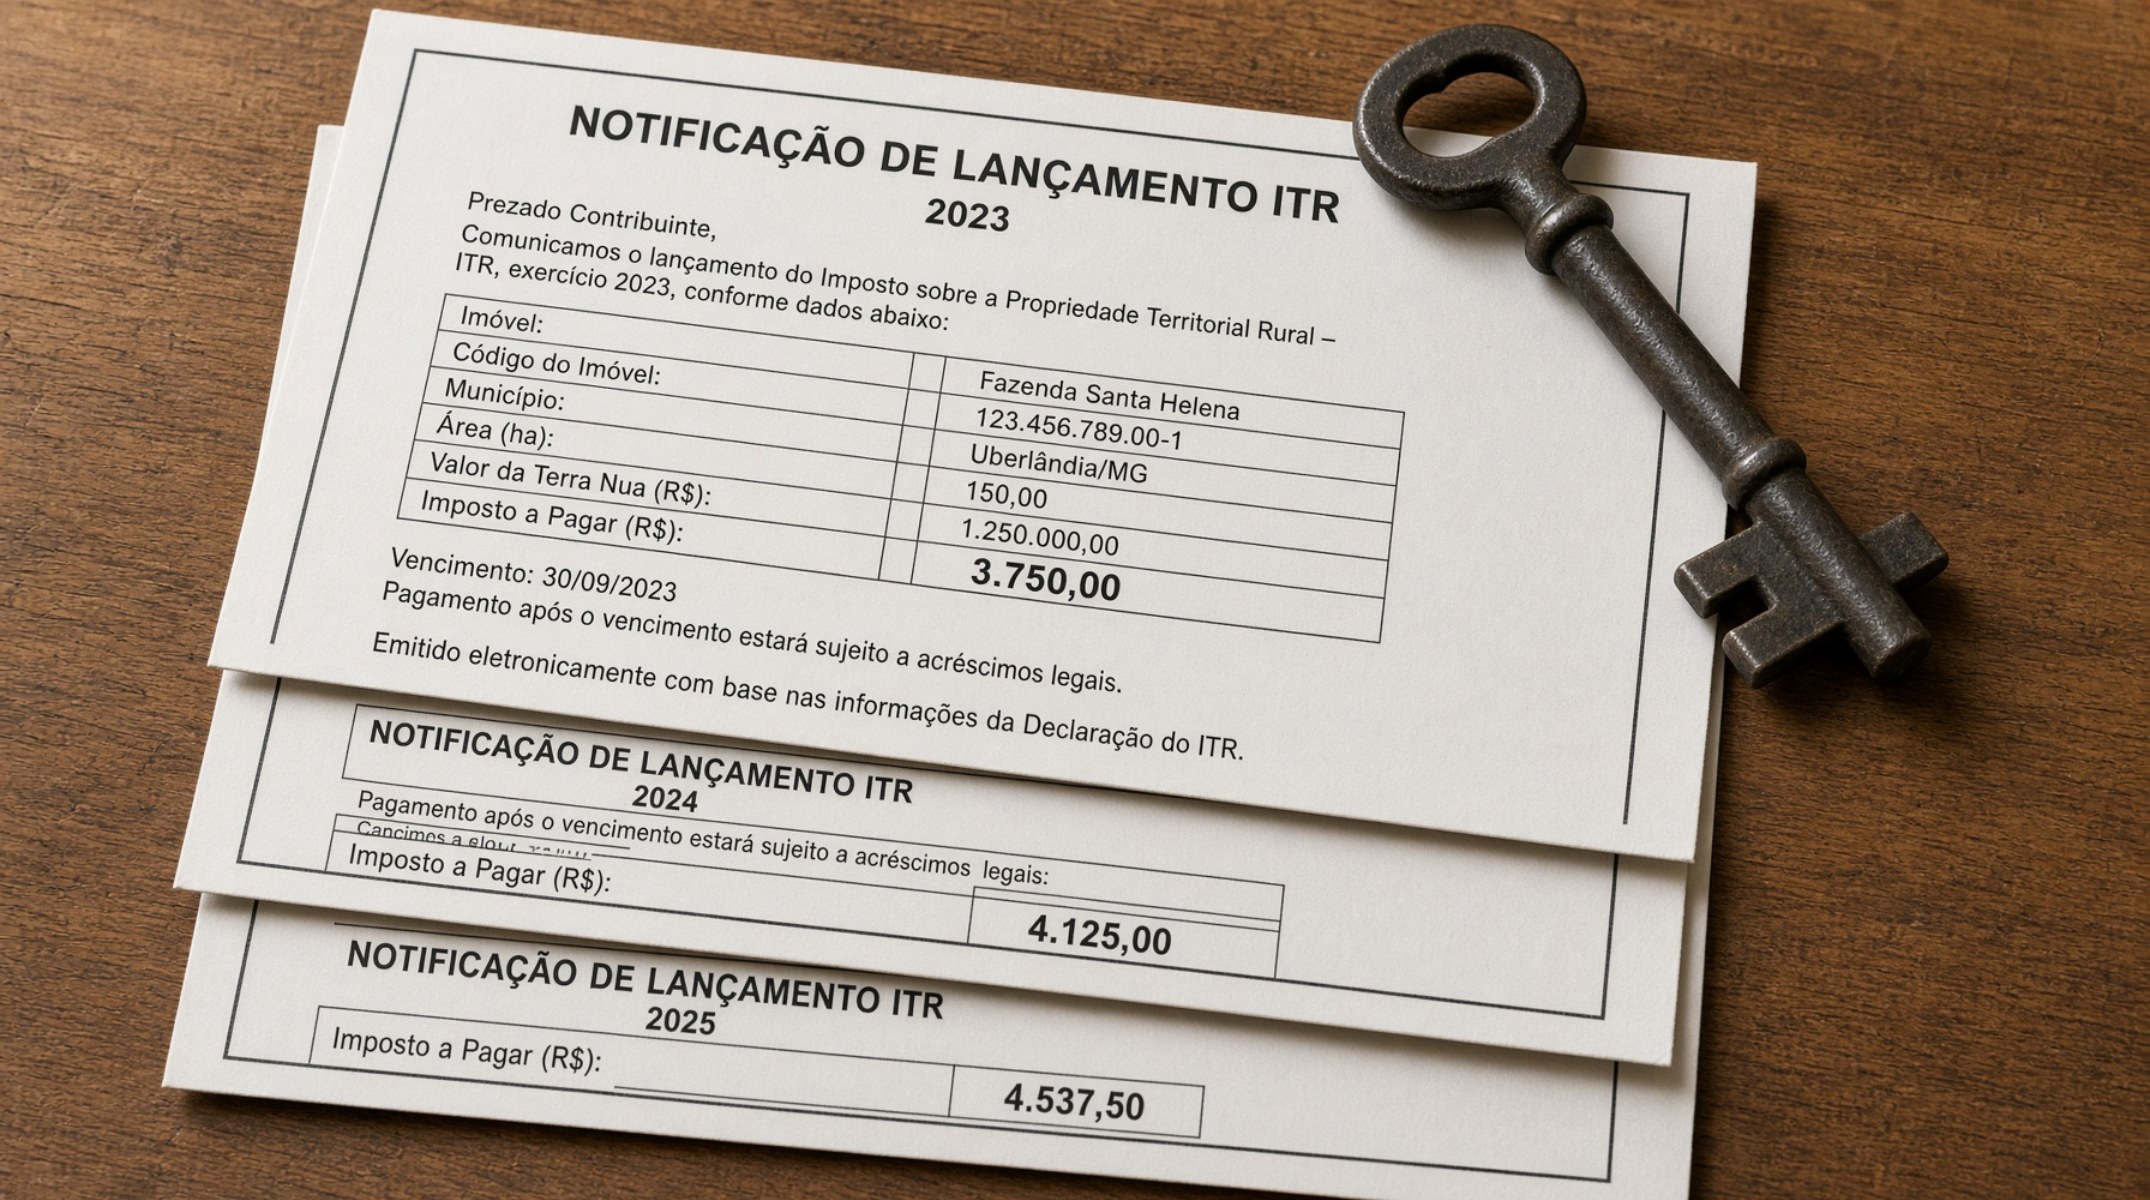
O inventariante também entrega as declarações que o falecido deixou de apresentar. Depois da partilha entre vários filhos, a terra vira condomínio e só um dos donos declara, listando os demais.
Disputas entre herdeiros sobre a venda da área seguem outras regras, como mostra o caso dos irmãos que herdam um sítio de 12 hectares e esbarram no direito de preferência.
Quanto custa cada ano de atraso?
A multa corre desde o primeiro dia depois do fim do prazo até o mês da entrega, conforme a Receita Federal. Em uma conta ilustrativa com a regra da Lei nº 9.393/1996, um imposto de R$ 1.000 entregue com 12 meses de atraso gera multa de R$ 120.
Se o imposto for pequeno, vale o piso. Um ITR de R$ 100 com seis meses de atraso daria R$ 6, mas a Receita cobra o mínimo de R$ 50. Com três exercícios em aberto, são três multas, mais juros e multa de mora se o imposto também não foi pago.
Qual era o prazo da DITR em 2026?
A declaração do exercício 2026 deveria ter sido transmitida entre 10 de agosto e 30 de setembro de 2026, segundo a Instrução Normativa RFB nº 2.330/2026, citada pela Receita Federal. Quem perdeu a data ainda pode entregar, com multa.
Quando ninguém declara, a Receita pode lançar o imposto de ofício, com preços de terra do seu sistema e dados apurados em fiscalização.
Quando o imóvel rural fica dispensado da declaração?
No exercício de 2026, o imóvel imune ou isento ficou fora da obrigação de apresentar a DITR, informa a Receita Federal. É o caso da pequena gleba explorada pelo dono que não tenha outro imóvel: até 100 hectares na Amazônia Ocidental e no Pantanal, até 50 hectares no Polígono das Secas e na Amazônia Oriental e até 30 hectares no restante do país, pelo art. 2º da Lei nº 9.393/1996.
Uma área de 120 hectares fica acima de todos esses limites e segue obrigada. A imunidade também cai se a pequena gleba for arrendada ou cedida em parceria ou comodato.
Como regularizar o ITR antes de vender a terra herdada?
O primeiro passo é conferir a inscrição do imóvel no Cafir e transmitir as declarações atrasadas pelo serviço Declarar ITR, no portal gov.br. Depois, é preciso pagar os Darfs das multas e do imposto.
Com tudo quitado, a Receita emite a certidão de regularidade fiscal do imóvel rural. O art. 21 da Lei nº 9.393/1996 exige a comprovação do pagamento do ITR dos cinco últimos exercícios para atos no registro de imóveis, como a escritura de venda.
A faixa de mata na beira de rios também entra na conta da área do imóvel, tema da regra dos 30 metros de APP em terra herdada.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)