

Você não precisa de juiz para abrir o seu próprio sigilo: pela lei, divulgar dados com consentimento expresso do titular não configura quebra
Lei Complementar 105 inclui o consentimento expresso entre as exceções ao sigilo, e o STF já autorizou a Receita a receber dados bancários sem ordem judicial
Hoje é comum ter de apresentar um extrato bancário para alugar um imóvel, fechar um financiamento ou comprovar renda. Nessas horas aparece uma dúvida sobre o sigilo bancário: mostrar os próprios dados depende da autorização de um juiz? Não depende. A lei é clara: quando o dono da conta concorda de forma expressa, revelar as informações não é quebra de sigilo.
O que a Lei Complementar 105 diz sobre consentimento?
A Lei Complementar 105, de 2001, afirma que não viola o dever de sigilo a revelação de informações sigilosas com o consentimento expresso dos interessados. A regra está no inciso V do parágrafo 3º do artigo 1º. Esse trecho lista as situações em que a divulgação de dados é permitida.
O ponto de partida da norma é uma obrigação das instituições financeiras. Pelo caput do artigo 1º, elas guardam sigilo sobre suas operações ativas e passivas e sobre os serviços prestados. Ou seja, o sigilo bancário obriga o banco a ficar calado. Ele não proíbe o cliente de mostrar a própria movimentação.
A mesma lista traz outras exceções. Entre elas estão a troca de dados cadastrais entre instituições financeiras, o envio de dados de inadimplentes a cadastros de proteção ao crédito e a comunicação de ilícitos às autoridades. O consentimento do titular é, portanto, um dos caminhos que a lei prevê para os dados circularem sem infração.
Entregar o próprio extrato não configura quebra de sigilo
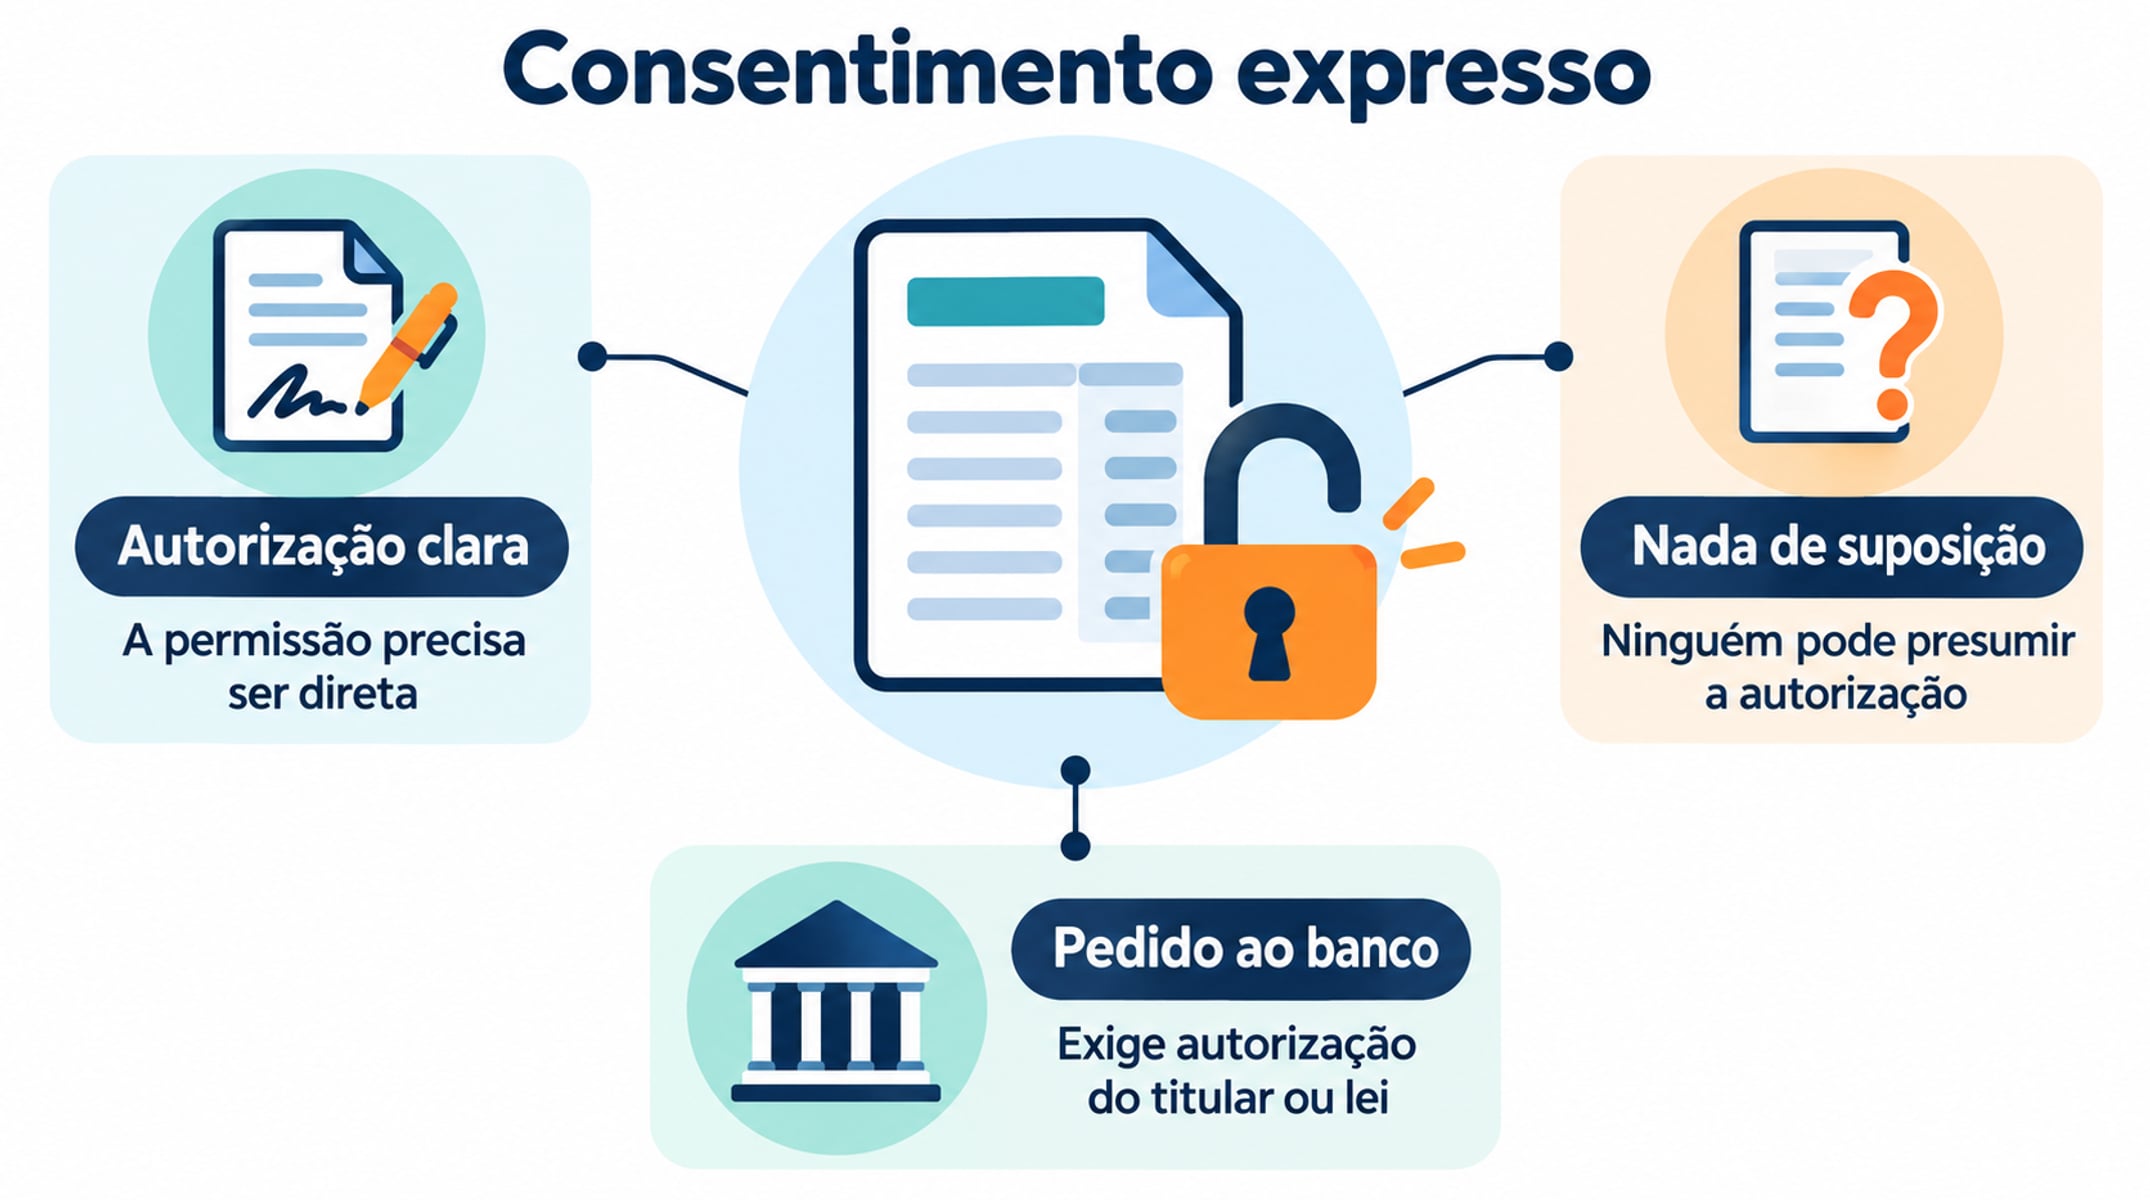
Entregar o extrato a uma imobiliária, a um contador ou a um advogado não tem nada de irregular. A quebra de sigilo acontece quando terceiros acessam dados protegidos pelo sigilo bancário sem a autorização do dono. Quando há concordância expressa, a própria Lei Complementar 105 diz que não há quebra.
A palavra decisiva é “expresso”. A autorização precisa ser clara e direta, e ninguém pode supor que ela existe. Se uma pessoa pede ao banco informações da conta de outra, a instituição precisa da autorização do titular ou de outra hipótese prevista na lei.
Quando a quebra de sigilo bancário depende do Poder Judiciário?
O Poder Judiciário entra em cena quando alguém busca os dados contra a vontade do titular, em investigações ou processos. O parágrafo 4º do artigo 1º permite decretar a quebra de sigilo para apurar qualquer ilícito, em qualquer fase do inquérito ou do processo judicial.
A lei cita em especial crimes como terrorismo, tráfico de drogas, extorsão mediante sequestro, lavagem de dinheiro e os praticados por organização criminosa. Pelo artigo 3º, o Banco Central, a Comissão de Valores Mobiliários e as instituições financeiras entregam as informações que a Justiça mandar entregar. Esses dados continuam sigilosos, e só as partes do processo podem acessá-los.
Dados bancários também atraem criminosos, que exploram a confiança das vítimas para entrar nas contas. A matéria abaixo mostra o que pode ser feito quando um golpe por Pix já aconteceu.
Receita Federal pode receber dados bancários sem ordem judicial
Há uma exceção importante à ideia de que só o juiz pode abrir a conta de alguém: o Fisco. Em fevereiro de 2016, o Supremo Tribunal Federal decidiu, por 9 votos a 2, a favor da Receita Federal. Segundo a decisão do Supremo Tribunal Federal, o órgão pode receber dados de contribuintes direto dos bancos, sem passar pelo Poder Judiciário.
Para a maioria dos ministros, nesse caso não há quebra de sigilo. O que ocorre é a transferência do sigilo bancário para a área fiscal, e a Receita também é obrigada a proteger as informações. Os ministros Marco Aurélio e Celso de Mello votaram contra e defenderam a exigência de ordem judicial.
O julgamento reuniu as ADIs 2390, 2386, 2397 e 2859 e o Recurso Extraordinário 601314. Pela decisão, estados e municípios só podem obter esses dados depois de regulamentar o tema. A regulamentação precisa prever garantias como o aviso prévio ao contribuinte e sistemas certificados que registrem cada acesso.
Cuidados antes de autorizar o acesso aos seus dados financeiros
Antes de entregar extratos ou autorizar alguém a consultar suas contas, confira quais dados serão compartilhados e para quê. O consentimento do titular abre o acesso, mas é o cliente quem decide o que mostrar. Muitas vezes, alguns meses de movimentação bastam onde se pediu o histórico completo.
Quem acessa dados sem autorização corre riscos sérios. O artigo 10 da Lei Complementar 105 trata como crime a quebra de sigilo fora das hipóteses autorizadas. A pena é de reclusão de um a quatro anos e multa. Pelo artigo 11, o servidor público que usar de forma indevida informação obtida com a quebra responde pessoalmente pelos danos.
Se tiver dúvida, procure a ouvidoria do seu banco ou um advogado de confiança antes de assinar qualquer autorização ampla. O extrato conta muito sobre a sua vida. Antes de mandar o próximo, que tal se perguntar quem vai ler esses dados e se você precisa mesmo entregar tudo?
Outra dúvida jurídica que tem chegado aos leitores envolve imóveis abandonados e o poder das prefeituras. A reportagem a seguir explica o que a legislação permite.
Prefeituras vão tomar casas vazias e terrenos abandonados? O que diz a lei➔


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)