

Alíquota de 11,3% da CBS é surpresa desagradável
Decisão do TCU ainda não permite determinar quanto as empresas pagarão, mas acende sinal de atenção
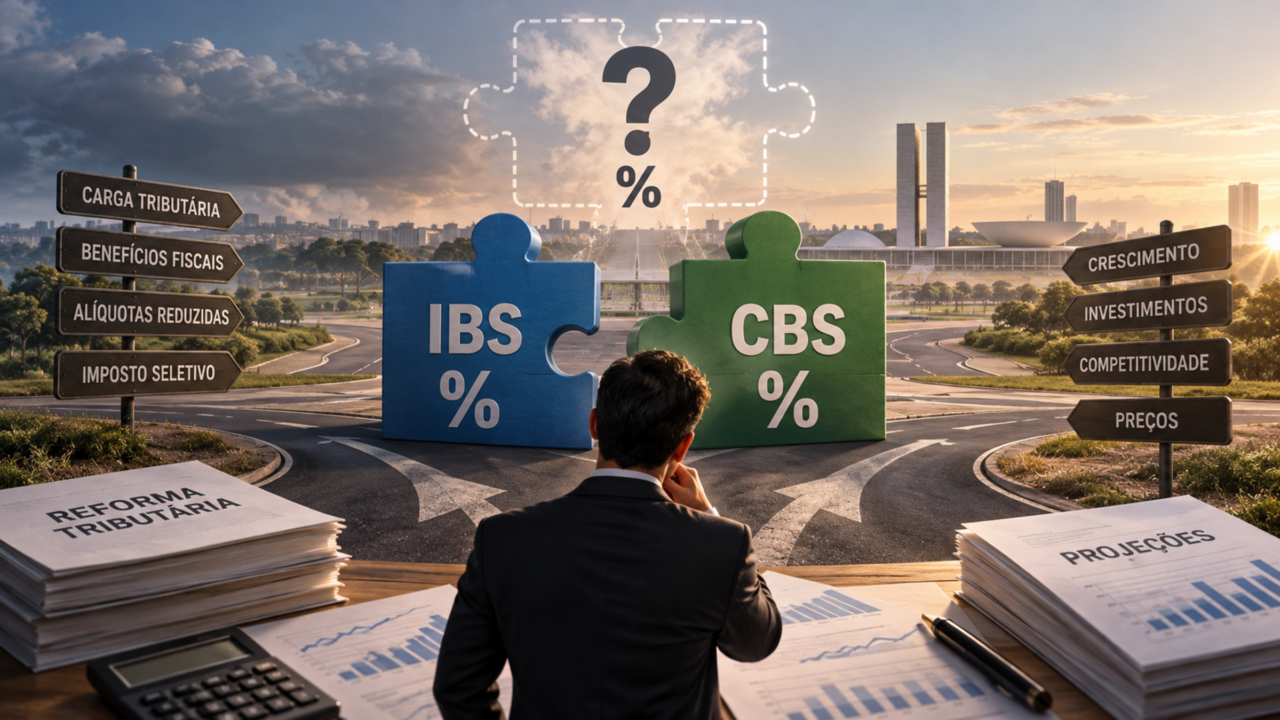
O Tribunal de Contas da União (TCU) aprovou nesta quarta-feira, 28, uma alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS), tributo federal que substituirá PIS, Cofins e outras cobranças sobre o consumo a partir de 2027.
O tribunal também aprovou um redutor de 44,2% para compras da administração pública direta, autarquias e fundações.
O Senado tem até 15 de dezembro para avaliar a alíquota. Se não o fizer, prevalecerá o cálculo do TCU.
A CBS é uma das duas partes do novo Imposto sobre Valor Agregado (IVA) brasileiro. A outra é o Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal, cuja implantação será gradual até 2033.
Por que isso importa
O número superou as projeções mais elevadas que vinham sendo feitas. A maioria dos analistas ainda esperava uma CBS inferior a 10%.
A decisão alimentou o temor de que a soma da CBS com o IBS ultrapasse 30%, colocando o Brasil entre os países com maior alíquota-padrão de IVA do mundo.
A alíquota definitiva do IBS ainda não foi calculada. Tampouco estão estabelecidas todas as alíquotas do Imposto Seletivo – o “imposto do pecado” que incidirá sobre produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente.
Panorama
A CBS terá alíquota de referência de 11,3% em 2027. Para o IBS, a estimativa mais usada é de 18,7%. A soma chega a aproximadamente 30%.
Em 2027, no entanto, o IBS terá cobrança simbólica de 0,1% e implantação avançará gradualmente a partir de 2029. A alíquota de referência será calculada posteriormente, com base em informações que serão coletadas ao longo dos meses.
O Imposto Seletivo é outra variável desconhecida. O governo se furtou a defini-la antes das eleições. Sua arrecadação deverá compensar parte da receita dos tributos extintos. Quanto maior a arrecadação do imposto do pecado, menor poderá ser a alíquota da CBS.
É preciso distinguir a alíquota-padrão da tributação efetiva. A reforma prevê isenções e reduções para determinados bens e serviços. Segundo o Ministério da Fazenda, a alíquota média efetiva da CBS sobre o consumo ficará abaixo de 8,5% em 2027.
Algumas empresas pagarão menos, outras mais. Os efeitos dependerão do setor, da composição dos custos, dos créditos tributários disponíveis e das regras aplicáveis a cada atividade.
Lupa
A legislação prevê mecanismos para conter o aumento da tributação. Um deles é a referência de 26,5% para a soma das alíquotas do IVA: se o percentual superar esse patamar, o governo deverá encaminhar ao Congresso propostas para reduzi-lo.
Há também razões para acreditar que as projeções atuais estejam superestimadas. Em entrevista ao Valor, Bernard Appy, ex-secretário da Reforma Tributária, diz que o cálculo do TCU utiliza dados históricos, porque ainda não existe experiência de arrecadação com os novos tributos.
Appy estima que, em 2033, a CBS poderá recuar para 10,2%, enquanto o IBS ficaria em 18,7%. A alíquota conjunta seria de 28,9%, abaixo dos temidos 30%.
A redução viria principalmente do aumento gradual da arrecadação do Imposto Seletivo.
A mensagem é que os 11,3% de 2027 não devem ser tratados como uma alíquota permanente, nem usados mecanicamente para projetar o IBS.
Radar empresarial
A Federação das Indústrias do Estado de São Paulo (Fiesp) reagiu à decisão do TCU prevendo que, já em 2027, mais de 100 bilhões de reais possam ser retirados da economia pela nova tributação. A entidade também avalia que a soma da CBS com o IBS deve ultrapassar 30%.
A estimativa contrasta com a posição da Fazenda e de Appy, que ressaltam o compromisso legal de preservar a carga tributária e as limitações dos cálculos feitos com base no sistema de tributação antigo.
Empresas devem realizar simulações considerando diferentes alíquotas, regimes especiais, créditos tributários e efeitos sobre preços e margens. O percentual de referência, sozinho, não permite calcular o impacto sobre cada negócio.
Entidades setoriais deveriam cobrar a deliberação do Senado sobre o número do TCU e a definição da alíquota do Imposto Seletivo pelo governo, além de transparência sobre sobre os benefícios fiscais concedidos a diferentes setores. O objetivo é evitar que exceções destinadas a poucos contribuintes aumentem a tributação da maioria.
Deve-se cobrar, acima de tudo, que a promessa de neutralidade fiscal da reforma seja cumprida.
Resumo da ópera
A decisão do TCU trouxe uma surpresa desagradável. Há motivos para preocupação, mas também mecanismos capazes de limitar os efeitos apontados nas projeções mais pessimistas. O resultado dependerá, em parte, do Congresso. As empresas precisam acompanhar os números e compreender como se chegou a eles.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)