


Agricultor consegue aprovação de R$ 400 mil para financiar a próxima safra, mas o gerente exige a compra de um título de capitalização e ele descobre que o crédito rural não pode ser condicionado a qualquer produto bancário
A análise de um financiamento para o plantio envolve custos e garantias que precisam ser identificados na proposta do banco.
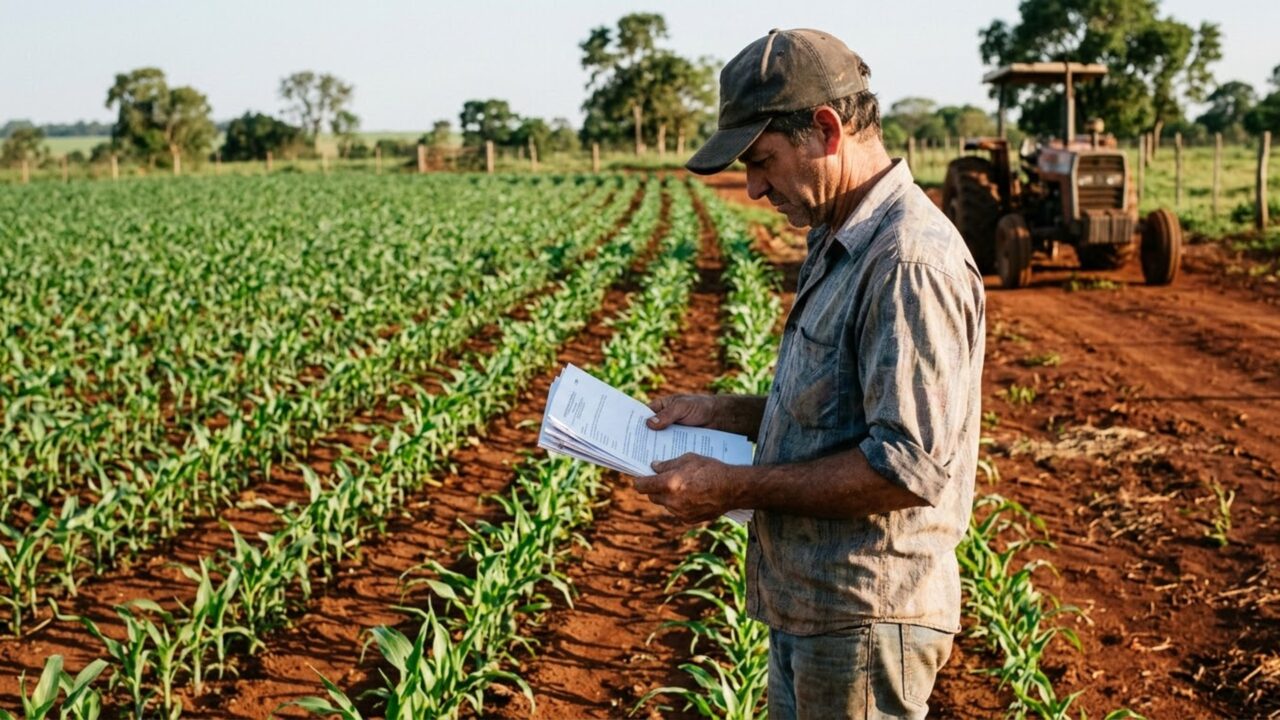
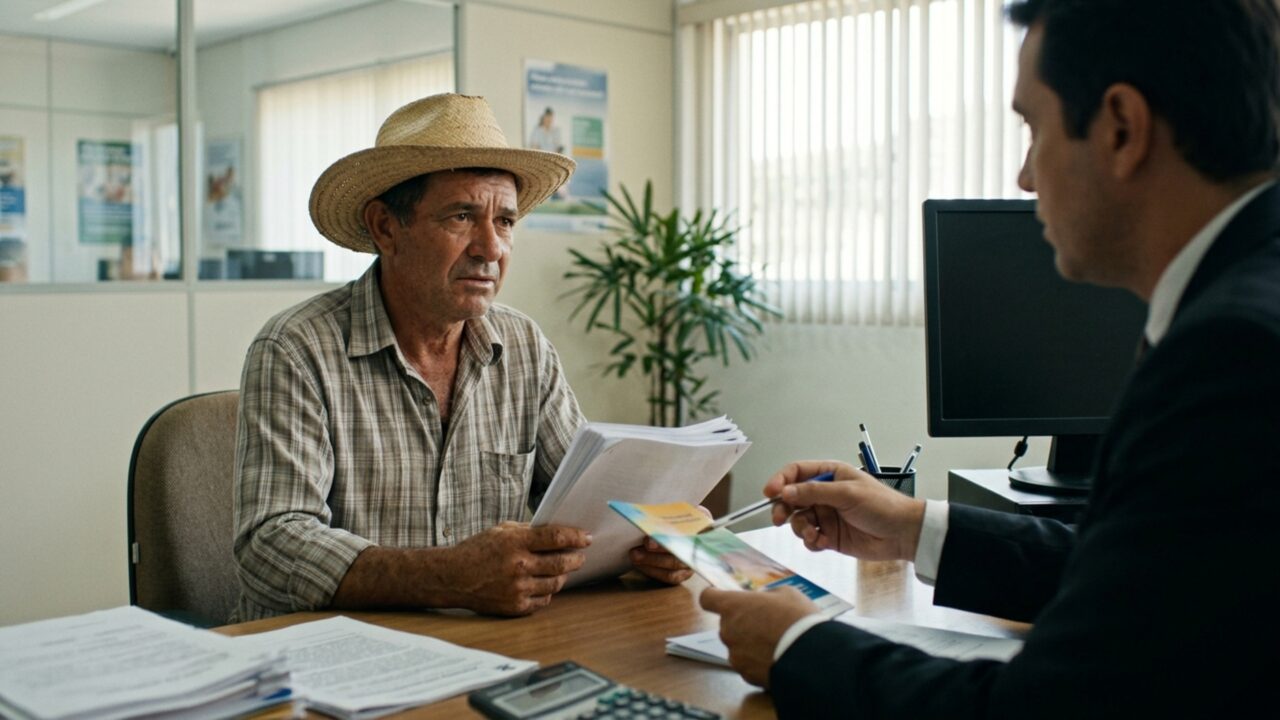
Um agricultor tem R$ 400 mil aprovados para custear o plantio de milho, mas o gerente condiciona a liberação à compra de um título de capitalização. A exigência vincula o crédito rural para financiar a safra à contratação de um produto separado da operação.
Quando a exigência vira venda casada?
O Ministério da Agricultura e Pecuária orienta sobre venda casada no crédito rural. A prática ocorre quando o banco condiciona o financiamento à compra de outro produto. Em relações de consumo, o artigo 39, inciso I, do CDC proíbe esse condicionamento.
A aplicação do CDC ao financiamento da atividade produtiva depende das circunstâncias do contrato. O STJ distingue o crédito usado como insumo e admite considerar a vulnerabilidade comprovada do produtor.
Por que o título de capitalização é um produto separado?
O título de capitalização tem regras próprias de pagamento e resgate. Parte do que o cliente paga pode formar o saldo de resgate. A modalidade também pode prever sorteios.
A diferença prática é o destino do dinheiro. O custeio financia a produção, enquanto o título cria uma contratação adicional. Vincular a liberação a um título sem relação com a safra é o tipo de condicionamento que caracteriza a venda casada.
Que custos podem fazer parte do crédito rural?
A operação pode envolver juros e outras despesas admitidas pelas normas, conforme a linha contratada. Quando aplicável, pode haver custo de seguro rural ou encargo do programa de proteção correspondente. O produtor precisa saber o que está sendo cobrado e por qual motivo.
O valor aprovado indica quanto o banco pretende financiar. As condições escritas da proposta mostram prazo, encargos e despesas ligadas às garantias, conforme a operação.
Quais garantias podem ser exigidas para financiar a safra?
O Manual de Crédito Rural prevê garantias como penhor agrícola, hipoteca, aval ou fiança. A escolha depende da operação, das normas da linha e da negociação entre as partes. A garantia precisa cumprir uma função ligada ao financiamento e à cobertura do risco.
Conforme a linha e as regras aplicáveis, pode haver seguro rural vinculado à atividade financiada ou enquadramento no Proagro. Essas condições tratam de riscos da operação.
Três itens podem aparecer na negociação com funções diferentes.
Como identificar se a contratação é opcional?
O produtor pode perguntar se é possível recusar o produto adicional e contratar o financiamento. A proposta escrita ajuda a identificar o custo e a justificativa de cada item.
Se a condição foi imposta verbalmente, mensagens, propostas e protocolos podem registrar o que foi pedido e em que momento. O Ministério da Agricultura indica o Procon e o Consumidor.gov.br como canais para tratar reclamações sobre venda casada.
A proposta e as comunicações com o banco ajudam a localizar a condição de contratação.
Leia também: Após 60 anos, gigante dos eletrônicos fecha 567 lojas e demite 34 mil trabalhadores com dívida de quase R$ 12 bilhões
O que a aprovação de R$ 400 mil representa?
A aprovação é uma etapa da análise. A contratação ainda pode depender dos requisitos da linha de crédito e das garantias acordadas.
A compra do título merece exame separado. No financiamento do milho, importa saber se a proposta vincula a liberação a um produto sem relação com o custeio.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)