


Pensionista percebe descontos de Imposto de Renda mesmo depois de completar 65 anos, consulta o comprovante de rendimentos e descobre que precisa conferir como a parcela isenta foi considerada pela fonte pagadora
Saiba como funciona a parcela isenta e quais valores conferir no informe anual
Depois de completar 65 anos, o pensionista continuou vendo desconto de Imposto de Renda no benefício. Ao consultar o comprovante de rendimentos, descobriu que a fonte pagadora deve separar a parcela isenta por idade da parte tributável da pensão. O desconto pode continuar mesmo quando a isenção foi aplicada. Para saber se houve erro, é preciso comparar o informe anual com os pagamentos mensais.
O que muda no Imposto de Renda da pensão aos 65 anos?
A partir do mês em que completa 65 anos, quem recebe pensão previdenciária abrangida pela regra tem direito a uma parcela isenta de até R$ 1.903,98 por mês. Se o aniversário foi em agosto, por exemplo, a fonte pagadora deve considerar agosto como o primeiro mês de aplicação do benefício, ainda que o aniversário tenha sido no fim do mês.
Em uma pensão mensal de R$ 4 mil, a separação da parcela isenta deixa R$ 2.096,02 como rendimento sujeito às regras de tributação, antes das deduções aplicáveis. Essa diferença é o rendimento sobre o qual se aplicam as regras de cálculo. O valor efetivamente descontado depende da tabela e das demais regras vigentes no mês do pagamento.
Quais campos do informe de rendimentos merecem atenção?
O comprovante de rendimentos reúne os valores do ano, enquanto o contracheque ou extrato do benefício mostra o que aconteceu em cada pagamento. Comparar os dois documentos ajuda a verificar se a fonte pagadora começou a considerar a isenção no mês certo e se separou corretamente a pensão mensal do décimo terceiro.
O que conferir no informe após os 65 anos?
Antes de preencher a declaração, observe três informações que ajudam a distinguir os valores isentos e tributáveis da aposentadoria.
Mês em que completou 65 anos
Confira o mês em que o contribuinte completou 65 anos, pois a isenção por idade começa naquele mês.
Parcela isenta e parcela tributável
Confira a parcela isenta e a parcela tributável da aposentadoria, que aparecem em campos diferentes no informe.
Décimo terceiro da aposentadoria
O décimo terceiro tem tratamento separado e pode ter uma parcela isenta própria, conforme as regras aplicáveis.
Ponto de atenção: a isenção por idade não significa que toda a aposentadoria seja isenta. Confira os valores informados pela fonte pagadora e as regras do ano-calendário correspondente.
Por que pode haver desconto mesmo com a parcela isenta registrada?
Quando a pensão supera o limite da isenção por idade, o excedente segue as regras de tributação. Por isso, o informe pode trazer tanto um valor isento quanto um valor de imposto retido no mesmo ano. A retenção também pode incluir descontos feitos nos meses anteriores ao aniversário de 65 anos, quando a parcela adicional ainda não se aplicava.
Se o pensionista também recebe aposentadoria ou outra pensão elegível de uma fonte diferente, o limite mensal de R$ 1.903,98 vale para a soma desses benefícios. Na declaração anual, se cada fonte tiver informado uma parcela isenta e o total superar o limite, o excedente precisa ser tratado como tributável, observadas as regras próprias do décimo terceiro.
O que fazer se a fonte pagadora deixou de considerar a isenção?
Se o informe omitir a parcela isenta ou os extratos indicarem que ela começou a ser aplicada depois do mês correto, o pensionista pode pedir uma revisão ao órgão ou à entidade que paga o benefício. Vale indicar em quais meses apareceu a diferença, pois a correção do desconto mensal e a emissão de um informe corrigido podem exigir providências distintas.
- Separe o informe anual e os extratos dos pagamentos a partir do mês do aniversário.
- Solicite à fonte pagadora a conferência da data de nascimento cadastrada e do cálculo da retenção.
- Peça um comprovante corrigido se os valores anuais tiverem sido informados de forma incorreta.
- Se a declaração já tiver sido entregue com valores errados, verifique a necessidade de retificá-la após a conferência dos documentos.
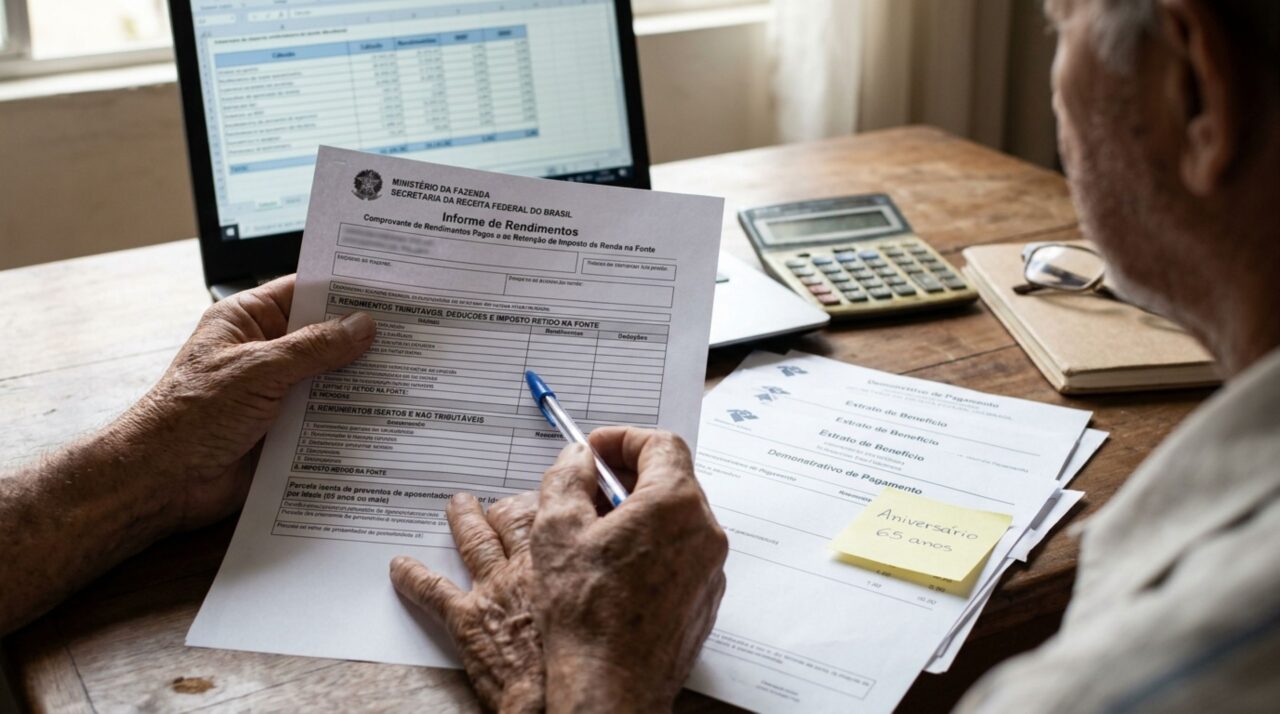
O ajuste anual mostra se houve imposto pago a mais
Na declaração, os valores mensais da pensão abrangidos pela isenção por idade entram como rendimentos isentos. A parte tributável e o imposto retido são informados nos campos correspondentes. O décimo terceiro fica separado, com a parcela isenta e a tributação exclusiva na fonte tratadas conforme as regras aplicáveis.
Se houve retenção a maior sobre os pagamentos mensais, ela pode resultar em restituição no ajuste anual. O resultado depende do conjunto de rendimentos, deduções e retenções do ano. Por isso, a conferência começa pelo mês do aniversário e termina com a comparação entre o informe da fonte pagadora e os valores lançados na declaração.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)