

MEI paga o DAS todos os meses, acredita que poderá usar esse período em qualquer regra de aposentadoria e descobre quando a contribuição reduzida precisa ser complementada
Saiba quando o pagamento adicional pode ser necessário
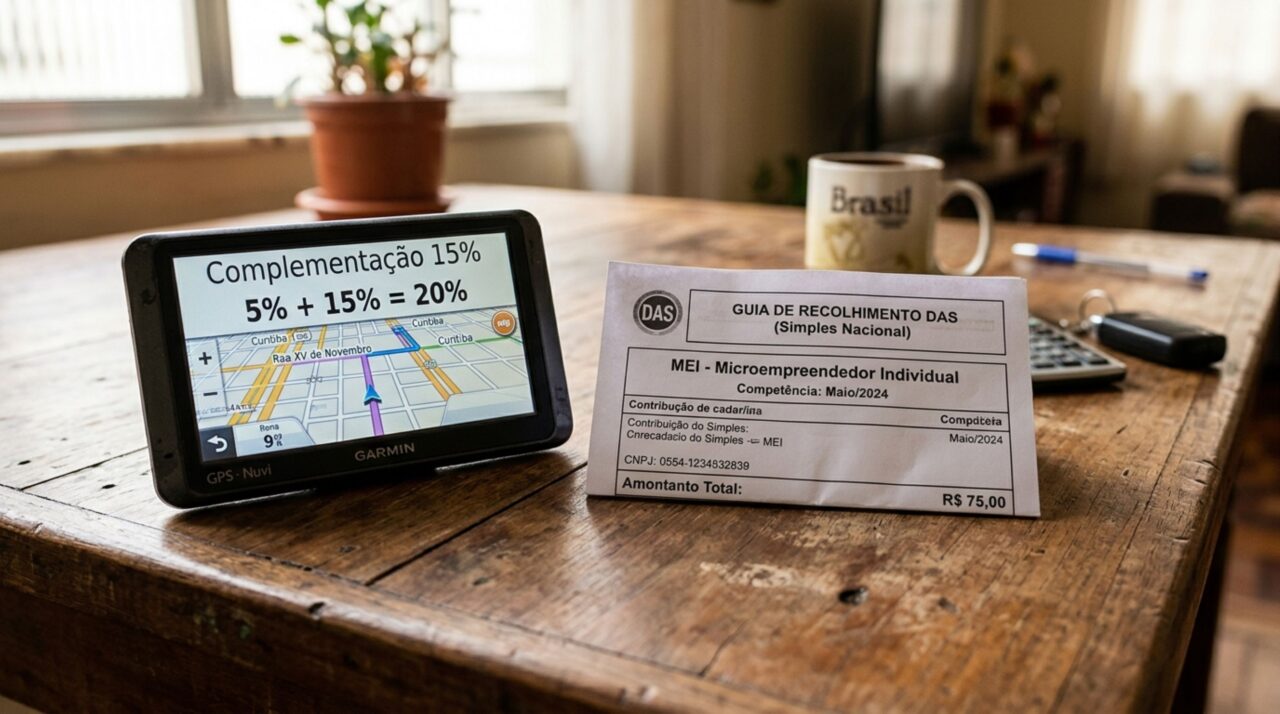
O MEI que paga o DAS todos os meses contribui para a Previdência, mas não pode presumir que esse período servirá para qualquer regra de aposentadoria. Em uma situação hipotética, um trabalhador soma os recolhimentos aos antigos vínculos de emprego e descobre uma restrição da alíquota reduzida. A necessidade de complementação depende do benefício pretendido e da finalidade de utilização desse tempo.
O que a contribuição previdenciária do DAS permite?
No regime comum do MEI, a contribuição previdenciária incluída no DAS corresponde a 5% do salário mínimo. Esse recolhimento permite acesso à aposentadoria por idade e a outros benefícios, desde que cumpridos os requisitos específicos. O MEI Caminhoneiro possui alíquota diferenciada, portanto não deve aplicar automaticamente o mesmo cálculo apresentado para o microempreendedor comum.
Para a aposentadoria por idade, não é necessário complementar os 5% apenas porque essa alíquota é reduzida. Ainda assim, idade, tempo exigido e carência precisam ser conferidos. Pagar menos de 20% não significa ter recolhido abaixo do mínimo: os 5% representam uma contribuição legalmente prevista, calculada sobre o salário mínimo, com limitações próprias quanto ao aproveitamento do período.
Quando o MEI precisa complementar o recolhimento?
A complementação é necessária quando o segurado pretende utilizar o período recolhido com alíquota reduzida para aposentadoria por tempo de contribuição ou contagem recíproca entre regimes. Após a reforma, isso pode ser relevante para direitos adquiridos e regras de transição vinculadas ao tempo contributivo. Antes de pagar valores adicionais, é importante identificar a situação concreta:
- Existência de contribuições anteriores à reforma de 13 de novembro de 2019.
- Possibilidade de enquadramento em uma regra de transição.
- Meses recolhidos como microempreendedor que seriam necessários nessa regra.
- Intenção de levar o período para um regime próprio por meio de CTC.
- Demais requisitos ainda necessários para obter a aposentadoria pretendida.
Como funciona a complementação de 15%?
Para competências recolhidas a 5%, a complementação corresponde à diferença até 20%, ou seja, mais 15% sobre o salário mínimo vigente no mês a complementar. A Lei nº 8.212/1991 prevê os juros aplicáveis. A Receita Federal identifica o código 1910 para a complementação mensal do MEI em Guia da Previdência Social, a GPS.
Os 15% não são calculados sobre o valor total do DAS. A base é o salário mínimo da competência correspondente, e não o faturamento da empresa. Também não se trata de pagar outro documento mensal idêntico ao original. Para períodos antigos, o segurado deve confirmar o cálculo e a identificação de cada competência antes de recolher a diferença.
O que conferir no CNIS antes de pagar a diferença?
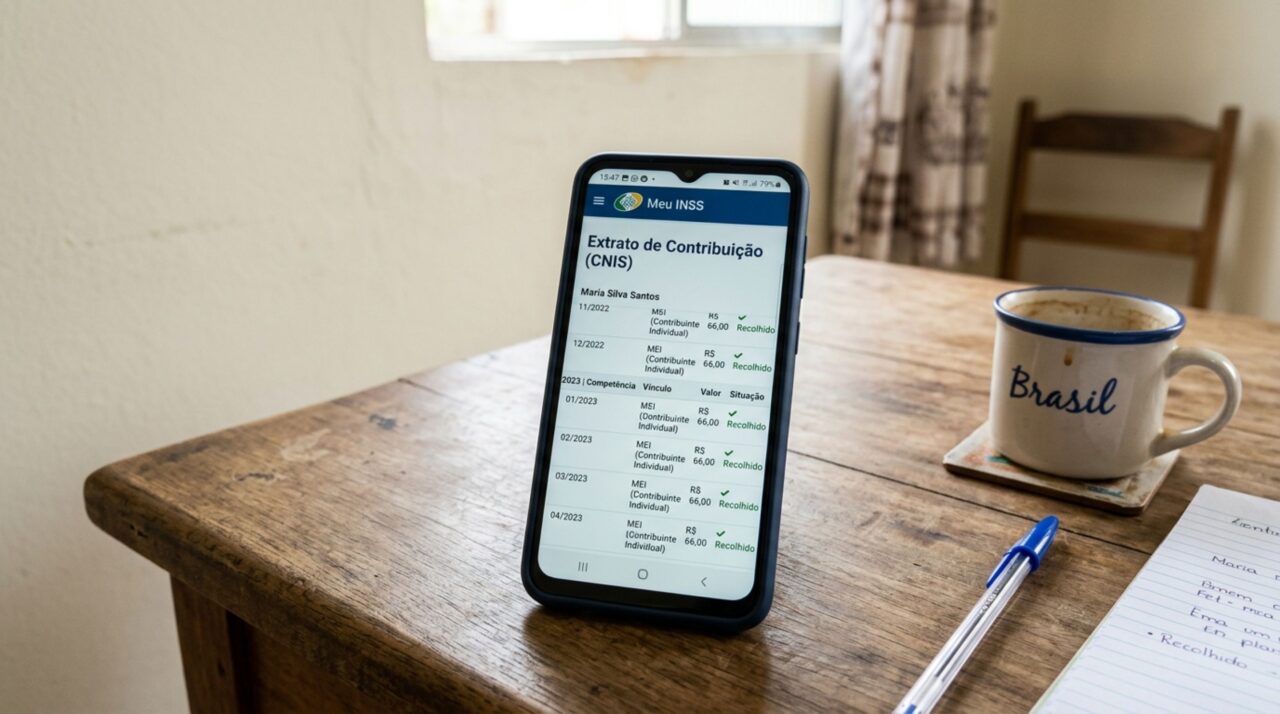
O CNIS, disponível no Meu INSS, reúne vínculos e recolhimentos que precisam ser confrontados com os comprovantes do trabalhador. A presença de uma contribuição no extrato não significa que ela possa ser utilizada indistintamente em qualquer modalidade. Uma análise do histórico ajuda a definir quais meses exigem providências e evita complementar períodos sem uma finalidade identificada:
Complementar não garante benefício maior nem aposentadoria imediata
A diferença de alíquota permite o aproveitamento do período para as finalidades previstas, mas não altera automaticamente a base contributiva para um valor acima do salário mínimo. Complementar para 20% não garante aposentadoria maior. O cálculo depende do histórico e da regra aplicável. Contribuições anteriores como empregado, por exemplo, podem influenciar o resultado, conforme seus valores e períodos.
O pagamento adicional também não cria direito a uma regra de transição para quem não atende às suas condições. Antes de emitir a GPS, convém buscar orientação pelo INSS, na Central 135, ou realizar uma análise previdenciária do histórico. O planejamento deve relacionar cada competência ao benefício pretendido, distinguindo recolhimento reduzido, complementação, carência e tempo efetivamente aproveitável.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)