

Caiu no golpe do Pix pelo WhatsApp: banco é obrigado a tentar devolver o dinheiro pelo Mecanismo Especial de Devolução, mas o pedido tem prazo; veja o passo a passo
Saiba como pedir o MED, guardar provas e acompanhar a resposta do banco
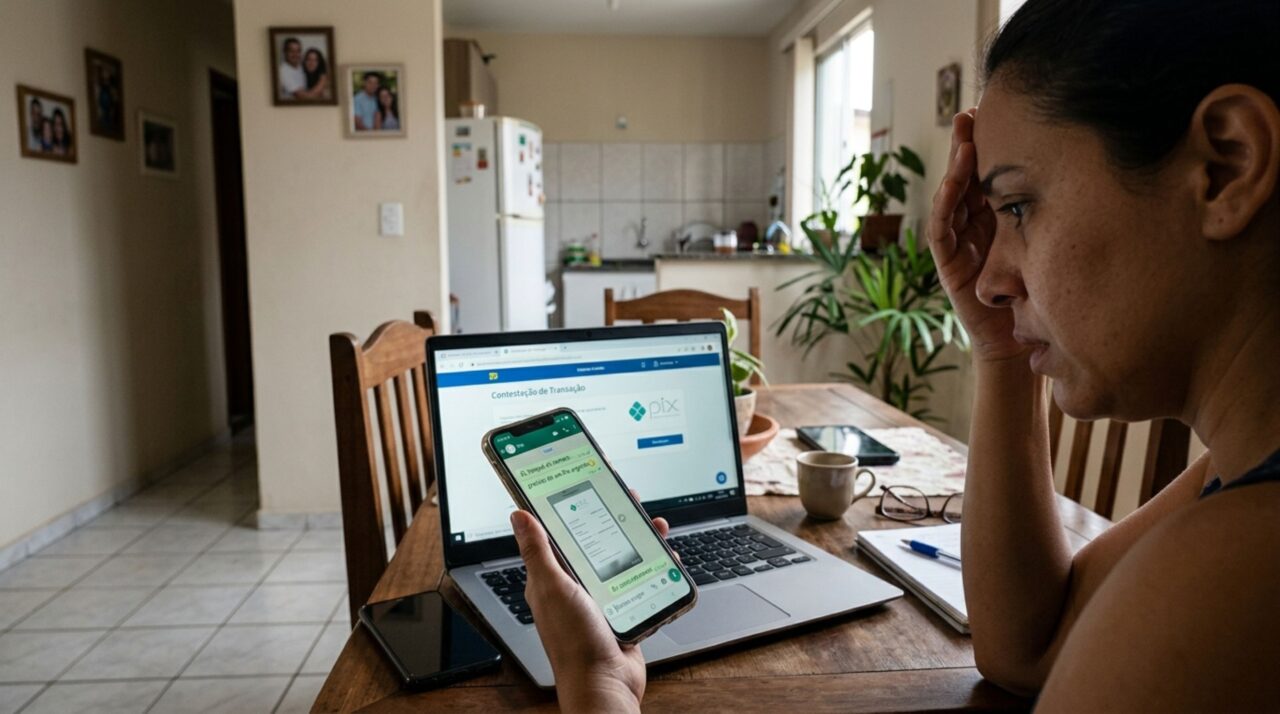
O golpe do Pix pelo WhatsApp pode começar com uma mensagem que imita um familiar, pede dinheiro com urgência e informa uma conta para transferência. Depois de perceber a fraude, a vítima deve contestar a operação no banco e solicitar o Mecanismo Especial de Devolução, MED. Existe um prazo máximo para o pedido, mas agir rapidamente é importante para aumentar a possibilidade de bloquear os recursos.
O banco precisa agir após uma denúncia de golpe do Pix?
A instituição deve tratar a denúncia conforme as regras do Pix e acionar os procedimentos aplicáveis quando o caso se enquadrar no MED. O mecanismo permite comunicar a suspeita, bloquear recursos disponíveis e analisar a transferência. O dever de processar a denúncia não significa garantia de devolver integralmente o dinheiro. A recuperação depende da apuração e dos valores encontrados nas contas envolvidas.
Qual é o prazo para solicitar o Mecanismo Especial de Devolução?
Segundo o Banco Central, a vítima deve registrar o pedido na instituição em até 80 dias contados da transferência. Esse limite não deve ser interpretado como recomendação para esperar. Quanto mais tempo passa, maior pode ser a dificuldade de encontrar recursos disponíveis. O pedido deve ser apresentado assim que o golpe for identificado, com as informações já existentes.
O prazo se refere ao acionamento do mecanismo, não a uma promessa de ressarcimento ao final de 80 dias. Se a vítima realizou várias transferências, precisa identificar cada operação e verificar sua data. Uma denúncia genérica, sem indicar os pagamentos, pode dificultar a apuração. Também é importante guardar o protocolo e acompanhar se todas as transações foram efetivamente contestadas.
Como pedir a devolução pelo aplicativo do banco?
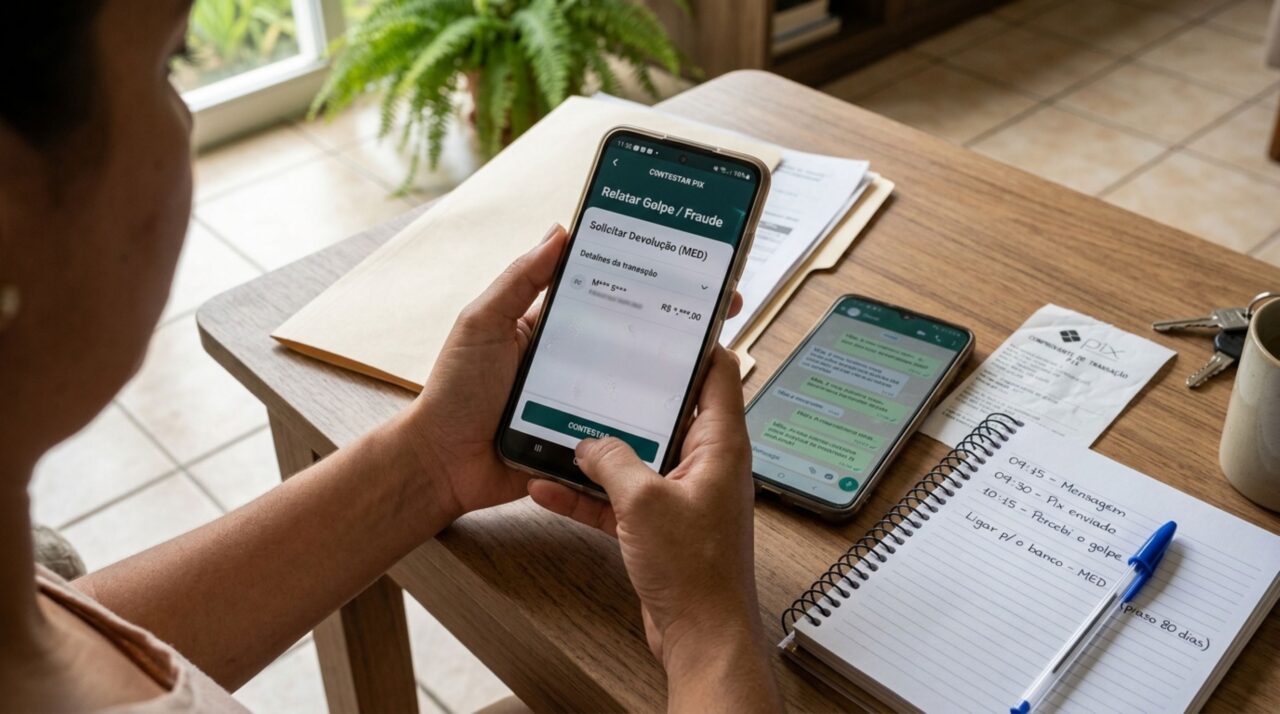
As instituições que oferecem Pix devem disponibilizar a contestação pelo aplicativo. O nome dos menus pode variar, mas o procedimento permite selecionar a transferência e informar o golpe. A vítima não deve usar links enviados pelo suposto golpista. O caminho é acessar o aplicativo oficial e seguir estas etapas:
- Abrir o extrato e localizar o Pix relacionado à fraude.
- Selecionar a opção de contestação ou relato de golpe.
- Descrever como ocorreu o contato pelo WhatsApp.
- Informar os valores e anexar os documentos disponíveis.
- Concluir o pedido e guardar o protocolo ou a confirmação.
- Acompanhar o andamento e procurar o atendimento oficial se houver dificuldade.
O que acontece depois que o MED é acionado?
O procedimento pode envolver a instituição do recebedor e outras contas identificadas no caminho do dinheiro. Recursos disponíveis podem ser bloqueados até o limite da transferência contestada, enquanto as notificações são avaliadas. Esse rastreamento amplia a possibilidade de recuperação, mas não demonstra antecipadamente que todos os valores serão encontrados ou que toda conta analisada participou da fraude.
O Banco Central informa prazo de até sete dias para a avaliação e, confirmada a fraude, até 96 horas para a devolução dos recursos disponíveis, conforme o procedimento. A restituição pode ser parcial ou não ocorrer por falta de saldo recuperável. O pedido também pode ser recusado se não preencher os requisitos. A vítima deve consultar o resultado e solicitar esclarecimentos sobre a decisão.
Quais provas guardar e quando o mecanismo não se aplica?
O MED não funciona como cancelamento geral de pagamentos. Desacordo comercial com vendedor de boa-fé e transferência para pessoa errada por erro do próprio pagador não se enquadram automaticamente. No golpe do Pix pelo WhatsApp, a descrição deve mostrar o engano provocado pelo contato fraudulento. Para documentar o caso, convém preservar:
Quais provas reunir após uma fraude financeira?
Comprovantes bancários, conversas e registros de atendimento podem ajudar a reconstruir os acontecimentos, identificar os destinatários e documentar a contestação das transferências.
-
01
Comprovantes das transferências
Comprovantes das transferências, com datas, valores e destinatários.
-
02
Conversas e identificação do perfil
Conversas, números utilizados e informações do perfil que fez o pedido.
-
03
Indícios de falsa identidade
Registros que ajudem a demonstrar a falsa identidade apresentada durante o contato.
-
04
Protocolos e respostas do banco
Protocolos e respostas recebidas da instituição financeira após a comunicação da fraude.
-
05
Boletim de ocorrência
Boletim de ocorrência, recomendado pelo Banco Central para documentar a situação.
Acompanhamento da reclamação e proteção contra novas fraudes
Se a resposta não esclarecer o procedimento, a vítima pode procurar o SAC e a ouvidoria, além de registrar reclamação no Banco Central ou buscar o Procon e orientação jurídica. Uma eventual obrigação de indenizar por falha bancária exige análise própria. O insucesso do mecanismo não prova, sozinho, responsabilidade do banco por todo o prejuízo.
Durante a apuração, não se deve pagar uma suposta taxa para liberar a recuperação nem fornecer senha a quem promete resolver o caso. Novos pedidos pelo WhatsApp precisam ser confirmados por outro canal com a pessoa conhecida. Para a transferência já realizada, a prioridade é registrar corretamente a contestação, preservar os comprovantes e acompanhar a resposta antes de encerrar a reclamação.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)