

Bancos não revelam, mas pagar a dívida de trás para frente pode reduzir o valor final
Veja quando a estratégia compensa e como solicitar ao banco
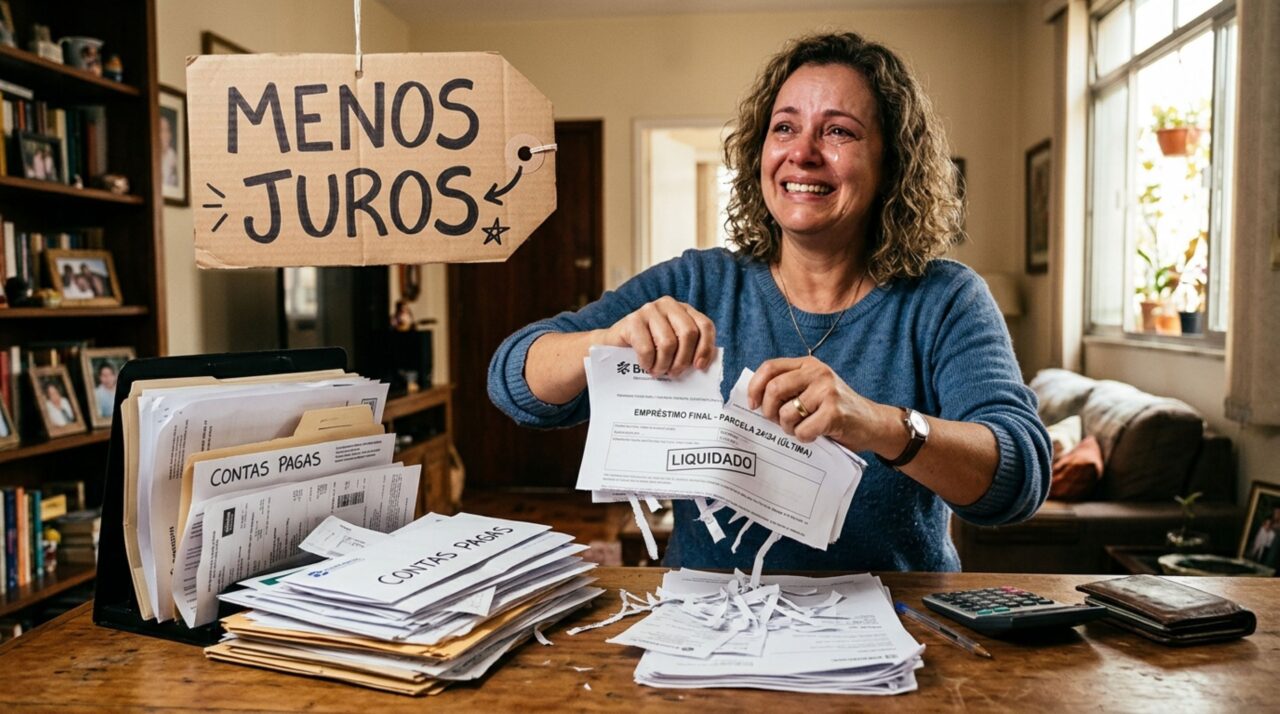
Antecipar as últimas parcelas de um empréstimo ou financiamento pode reduzir o valor total da dívida, pois elimina juros que seriam cobrados no futuro. A economia não é um benefício secreto, mas um direito do consumidor que precisa ser solicitado corretamente à instituição financeira.
O que significa pagar as parcelas de trás para frente?
A expressão é usada para descrever a antecipação das prestações mais distantes do contrato. Em vez de adiantar apenas a parcela do mês seguinte, o cliente pede ao banco a liquidação de valores previstos para o final do financiamento.
Isso não significa simplesmente pagar o valor cheio escrito no carnê. A instituição deve recalcular as parcelas antecipadas, retirando proporcionalmente os juros e demais acréscimos correspondentes ao período que ainda não passou.
Na prática, o consumidor pode escolher entre diferentes formas de antecipação:
- quitar toda a dívida antes do vencimento;
- antecipar algumas das últimas parcelas;
- amortizar o saldo e reduzir o prazo do contrato;
- amortizar o saldo e diminuir o valor das prestações;
- realizar pagamentos extras sempre que tiver dinheiro disponível.
Por que as parcelas finais podem gerar um desconto maior?
Quanto mais distante estiver o vencimento, maior será o período de juros retirado do cálculo. Por esse motivo, antecipar uma prestação prevista para daqui a três anos costuma produzir um desconto maior do que pagar antecipadamente a parcela do próximo mês.
O valor economizado depende da taxa contratada, do sistema de amortização, do saldo devedor e do número de meses restantes. Em contratos com juros elevados e prazos longos, a diferença pode ser significativa.
Imagine um financiamento com 48 prestações. Se o cliente estiver pagando a décima parcela e antecipar as seis últimas, o banco deverá trazer esses valores para a data atual, descontando os encargos que seriam cobrados até os respectivos vencimentos.
A dívida não diminui porque as prestações foram pagas em ordem inversa. Ela diminui porque o capital é devolvido antes do prazo e deixa de gerar parte dos juros futuros.

Quando pagar as últimas parcelas vale mais a pena?
A estratégia costuma ser interessante para quem recebeu décimo terceiro, restituição do Imposto de Renda, bônus ou outro valor extraordinário. Ela também pode ser útil quando o financiamento cobra juros superiores ao rendimento líquido das aplicações mantidas pelo consumidor.
Reduzir o prazo normalmente produz uma economia maior de juros do que diminuir a prestação e manter a duração original. A redução da parcela, porém, pode ser mais adequada para quem precisa aliviar o orçamento mensal.
Antes de usar toda a reserva, é importante manter dinheiro suficiente para emergências. Antecipar uma dívida e depois recorrer ao cheque especial ou ao cartão de crédito pode trocar um financiamento mais barato por uma obrigação muito mais cara.
Em compras realmente sem juros ou contratos próximos do encerramento, o desconto pode ser pequeno. Dívidas atrasadas também exigem atenção, pois multas e juros de mora já vencidos não desaparecem apenas porque outras parcelas serão antecipadas.
Como solicitar a antecipação corretamente ao banco?
O consumidor deve procurar no aplicativo a opção de antecipação, amortização ou liquidação. Quando o recurso não estiver disponível, é possível solicitar uma simulação pelos canais de atendimento, internet banking ou agência.
Antes de confirmar o pagamento, vale conferir algumas informações:
O que conferir na simulação antes de amortizar a dívida
A simulação deve mostrar quanto será pago, qual desconto será aplicado e como a antecipação modificará o prazo ou o valor das parcelas restantes.
-
01
Saldo devedor atualizado na data da simulação
Esse valor apresenta quanto ainda falta pagar antes da aplicação da antecipação ou amortização pretendida.
-
02
Quantidade de parcelas que serão antecipadas
A simulação deve identificar claramente quantas prestações serão liquidadas e quais vencimentos serão alcançados.
-
03
Valor nominal das prestações escolhidas
O consumidor poderá comparar o total originalmente previsto com o valor recalculado para o pagamento antecipado.
-
04
Desconto proporcional dos juros e encargos futuros
A redução deve considerar os acréscimos correspondentes ao período que deixará de existir após a antecipação.
-
05
Novo prazo ou parcela após a amortização
O demonstrativo deve indicar se a operação reduzirá a duração do contrato ou o valor mensal das prestações seguintes.
-
06
Seguros e cobranças vinculadas ao contrato
É importante verificar como tarifas, seguros e outros valores acessórios serão tratados depois da amortização.
O cliente também pode pedir uma planilha com a evolução da dívida, os juros aplicados, os descontos concedidos e o valor necessário para a liquidação. Apenas depositar uma quantia maior na conta não garante que o dinheiro será usado para antecipar o contrato.
O que fazer se o desconto não aparecer?
O Código de Defesa do Consumidor assegura a liquidação antecipada, total ou parcial, com redução proporcional dos juros e demais acréscimos. A instituição não pode simplesmente cobrar a soma integral de todas as prestações futuras como se elas estivessem vencendo na data prevista.
Quando o cálculo parecer incorreto, o cliente deve solicitar a memória detalhada da operação e registrar o atendimento. Se o problema continuar, pode procurar a ouvidoria da instituição e os canais oficiais de proteção ao consumidor.
Pagar parcelas finais pode, sim, reduzir uma dívida, principalmente em contratos longos e com taxas elevadas. O resultado mais vantajoso surge quando o consumidor solicita a amortização formal, compara a redução do prazo com a redução da prestação e confirma quanto de juros realmente deixará de pagar.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)