


Produtor pede crédito para plantar em fazenda de 180 hectares e descobre que um embargo em parte do imóvel pode afetar o financiamento da safra
A análise do banco considera a origem da restrição, o tamanho da área atingida e a finalidade do dinheiro solicitado.
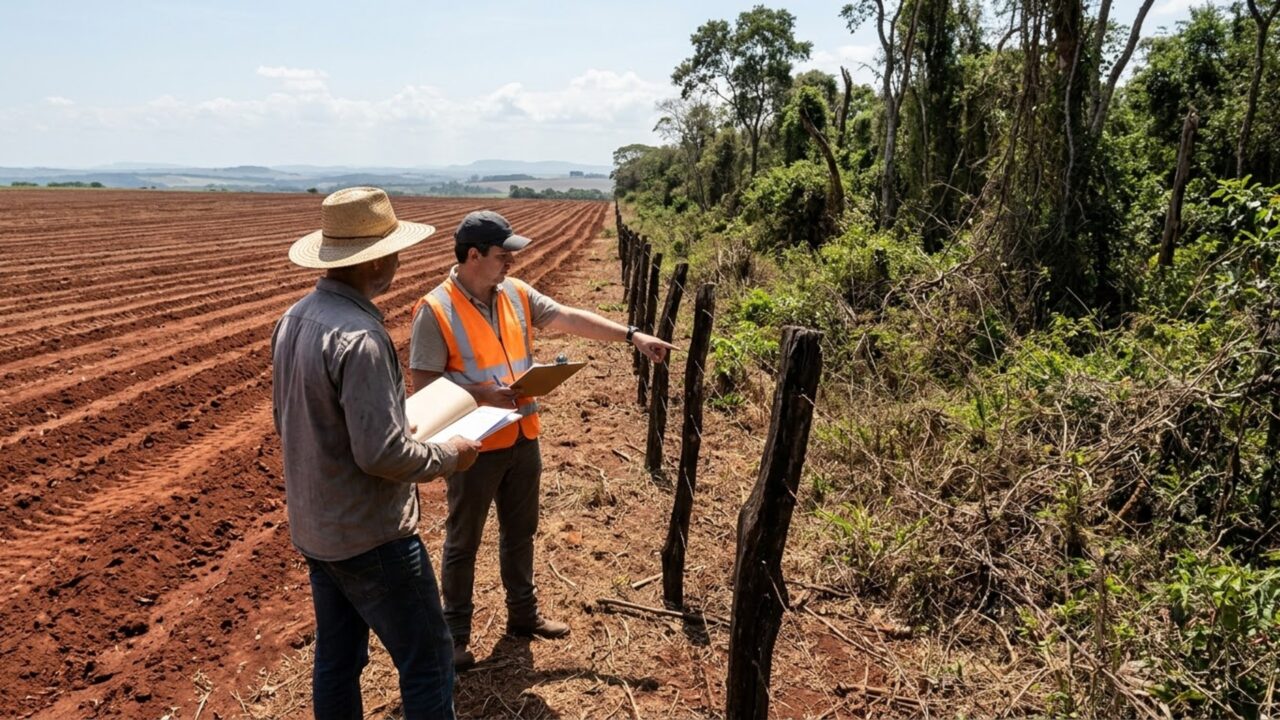
Um produtor de uma fazenda de 180 hectares procura o banco para financiar a próxima safra. A análise encontra um embargo ambiental em parte do imóvel. Para definir o efeito sobre o pedido, o banco precisa identificar a origem da restrição e separar a área embargada do projeto de cultivo.
Quando o embargo ambiental pode impedir o crédito?
O item 10 da seção de impedimentos do Manual de Crédito Rural do Banco Central prevê restrição para empreendimentos situados em imóvel com embargo pelo uso econômico de área desmatada ilegalmente, imposto por órgão ambiental competente e registrado na lista do Ibama.
A regra toma como referência o imóvel onde fica o empreendimento. Planejar o plantio em outro talhão da mesma fazenda, por si só, não afasta o impedimento. O motivo do embargo e seu registro precisam ser verificados antes de aplicar a regra.
Uma área pequena permite contratar o custeio?
O item 12 prevê uma exceção temporária até 30 de junho de 2027, desde que todos os requisitos sejam atendidos. Entre eles está o limite de 5% da área do imóvel. Para notificações desde 2 de janeiro de 2025, vale o menor entre 5% e 20 hectares.
Em uma fazenda de 180 hectares, 5% correspondem a 9 hectares. A conta indica o limite de área nesse exemplo. Ainda é preciso verificar o pagamento das multas aplicáveis, o projeto de recuperação, a proteção da área e os demais requisitos do manual.
O que a exceção exige do produtor?
O manual exige, entre outros pontos, projeto técnico de recuperação protocolado no órgão autuante e início da recuperação em até seis meses da contratação. A área precisa ficar protegida e sem atividade agropecuária durante a vigência da operação.
O banco também verifica as condições do Cadastro Ambiental Rural, eventuais autuações por descumprir embargo e o uso de áreas protegidas. O dinheiro da operação não pode financiar atividade na parte embargada, ressalvada a finalidade de recuperação admitida pelo manual.
A análise da exceção temporária passa por documentos e medidas no imóvel.
Há financiamento para recuperar a área?
O item 11 prevê uma hipótese para investimento destinado exclusivamente à recuperação da vegetação nativa da área embargada. O proponente deve apresentar, além dos documentos do crédito, projeto protocolado no órgão autuante e comprovante de pagamento das multas aplicáveis.
Nesse caso, o destino do dinheiro é a recuperação. O pedido de crédito rural para plantar a próxima safra tem finalidade diferente e precisa ser avaliado conforme as regras aplicáveis ao custeio.
A finalidade do financiamento muda a análise do banco.
O que mudou com a resolução de 2026?
A Resolução CMN nº 5.303/2026 ajustou outra verificação, sobre supressão de vegetação nativa após 31 de julho de 2019. Para recursos controlados e direcionados, a consulta à lista baseada no Prodes segue datas escalonadas pelo porte do imóvel.
Segundo o Ministério da Agricultura e Pecuária, a consulta começa em janeiro de 2027 acima de 15 módulos fiscais, em julho de 2027 acima de quatro e até 15, e em janeiro de 2028 até quatro. Esse calendário é distinto da checagem de embargos.
Leia também: Após 60 anos, gigante dos eletrônicos fecha 567 lojas e demite 34 mil trabalhadores com dívida de quase R$ 12 bilhões
O que falta para avaliar os 180 hectares?
Para avaliar o pedido, importam a extensão e o motivo do embargo, a data da notificação, o local do cultivo e o atendimento aos requisitos da exceção que o produtor pretende usar.
Se o empreendimento cumprir uma exceção, a análise do financiamento pode prosseguir. A liberação ainda depende da documentação da operação e da avaliação de crédito feita pela instituição.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)