

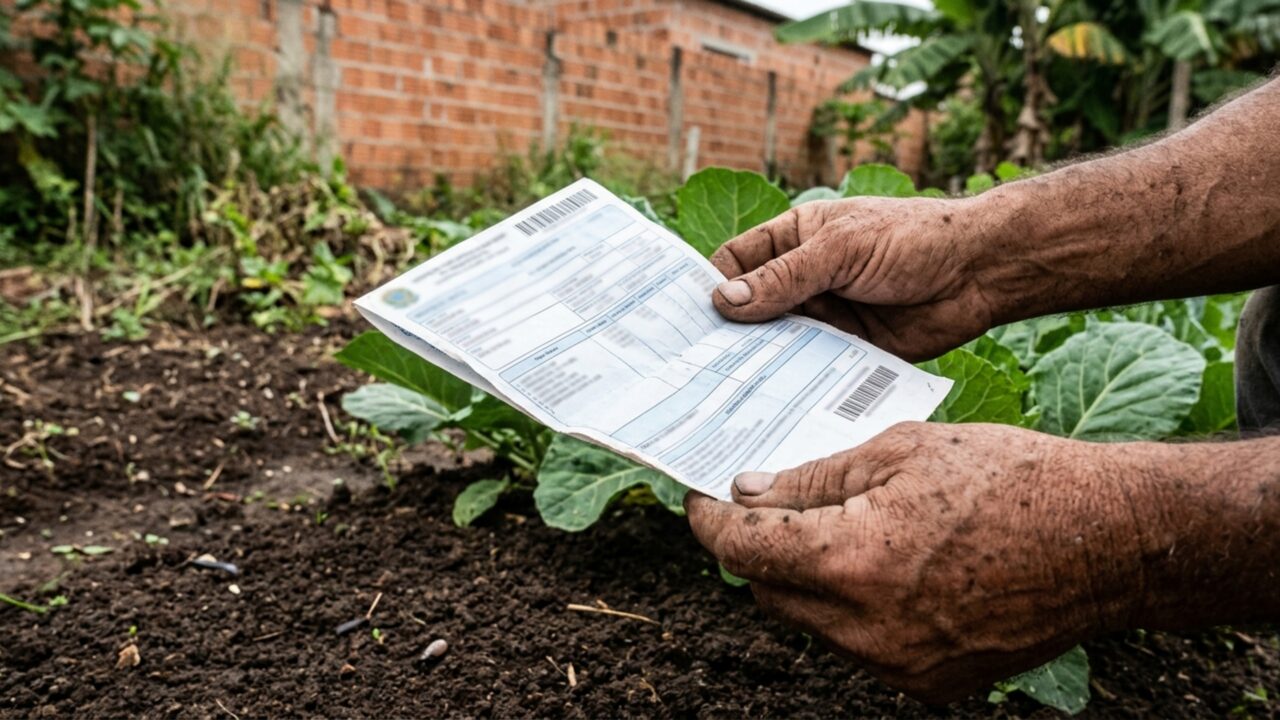
Agricultor recebe cobrança de IPTU por uma propriedade onde cultiva alimentos há 20 anos e descobre que estar dentro da cidade não significa necessariamente pagar imposto urbano
A expansão dos bairros pode alterar o cadastro municipal, mas a atividade exercida no terreno também pesa na análise tributária.
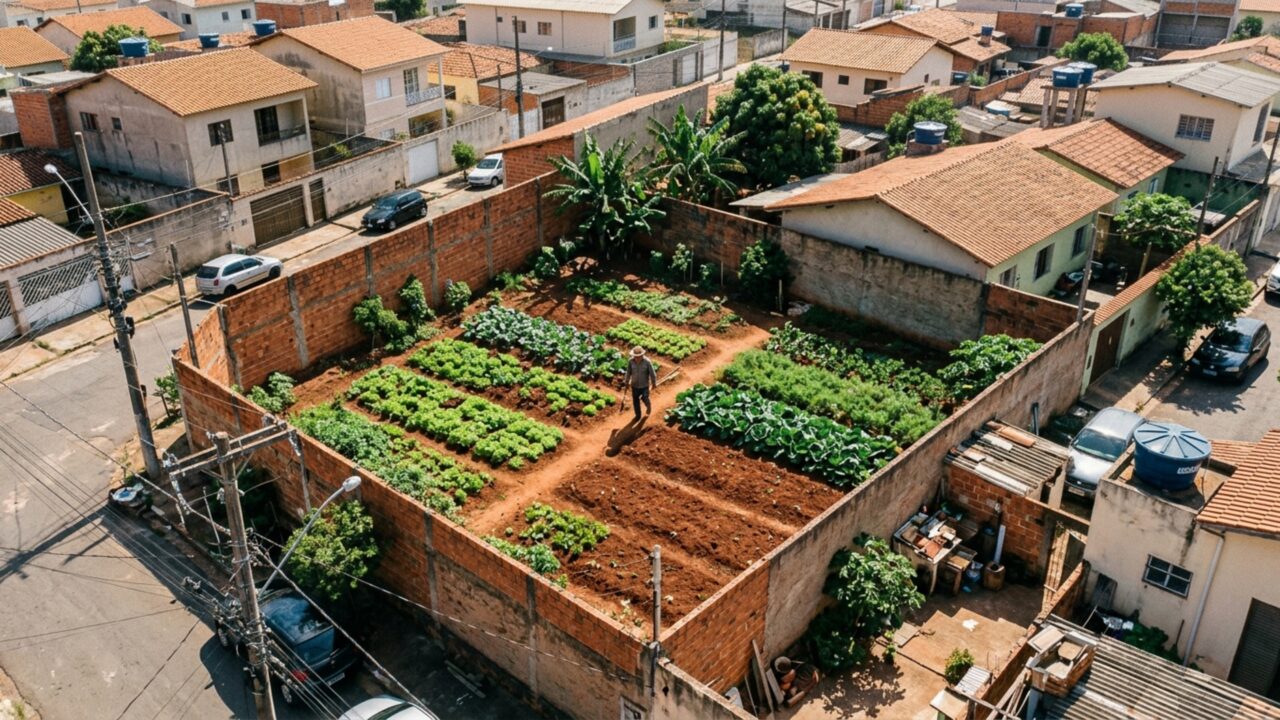
A expansão de bairros pode cercar uma área rural sem mudar o que é produzido nela. Roberto cultiva hortaliças há 20 anos no mesmo terreno e recebe um carnê de IPTU dentro da cidade; a disputa entre IPTU e ITR depende da atividade comprovada, não apenas do endereço.
A localização no perímetro urbano define sozinha o imposto?
Não. O Código Tributário Nacional, no artigo 32, trata do IPTU sobre imóvel situado em zona urbana definida por lei municipal, mas o STJ reconheceu uma exceção ligada ao uso efetivo do terreno.
Quando a propriedade é comprovadamente usada em exploração rural extrativa, vegetal, agrícola, pecuária ou agroindustrial, a tese do Tema 174 afasta o IPTU e reconhece a incidência do ITR. A atividade precisa ser real e demonstrada.
O que o Tema 174 do STJ determina?
O Tema 174 foi julgado pela Primeira Seção do STJ no REsp 1.112.646/SP, em 26 de agosto de 2009. A decisão repetitiva fixou a tese que considera a destinação econômica comprovada, mesmo com o imóvel dentro da área urbana.
A tese não diz que toda chácara ou horta passa automaticamente ao ITR. Ela exige prova de exploração rural; os 20 anos citados na situação de Roberto, sozinhos, não substituem a demonstração do uso efetivo.
Que provas mostram que a chácara é uma exploração agrícola?
Os documentos devem mostrar que o cultivo integra uma atividade produtiva, e não apenas um canteiro doméstico para consumo da família. Notas fiscais, registros de produtor e comprovantes de insumos podem ajudar a demonstrar continuidade e finalidade econômica.
O conjunto importa mais que um papel isolado. Registros de plantio e colheita, contratos de fornecimento, comprovantes de venda e documentos cadastrais podem ser confrontados com a área, a estrutura e o que efetivamente é produzido.
Alguns registros podem ajudar a demonstrar a atividade:
Qualquer horta é suficiente para afastar o IPTU?
Não. Uma horta pequena, mantida como lazer ou para consumo da família, não prova por si só a exploração agrícola exigida pelo Tema 174. A decisão não cria uma isenção geral para terrenos com plantas ou árvores frutíferas.
O STJ também não estabeleceu um número mínimo de hectares nem um prazo fixo de cultivo para aplicar a tese. A análise depende da atividade efetivamente exercida, da documentação e das circunstâncias de cada imóvel.
A prefeitura pode manter a cobrança mesmo após o pedido?
A prefeitura pode manter o lançamento enquanto não houver revisão do cadastro ou reconhecimento do enquadramento. O carnê não prova que o imóvel deixou de ter destinação rural, mas também não desaparece apenas com a alegação do proprietário.
Roberto pode apresentar pedido administrativo dentro do prazo indicado pelo município, anexando documentos da produção e a tese do STJ. Se a cobrança continuar, o caminho seguinte depende da resposta e das regras locais.
Três situações ajudam a separar localização, atividade e prova:
Leia também: Após 60 anos, gigante dos eletrônicos fecha 567 lojas e demite 34 mil trabalhadores com dívida de quase R$ 12 bilhões
Como Roberto deve responder à cobrança de IPTU?
Antes de contestar, Roberto deve guardar o carnê, consultar a lei municipal que define a zona urbana e organizar provas recentes da produção, além de registros dos anos anteriores. O histórico de duas décadas reforça o contexto, mas não dispensa prova atual.
A atividade agrícola é o contexto econômico do imóvel, mas a tese do Tema 174 do STJ exige exploração comprovada para afastar o IPTU. A cobrança não deve ser ignorada nem a tributação alterada sem análise do caso.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)