

Cliente teve conta encerrada sem aviso, ao entrar em contato com o banco, tem o pedido negado de ter sua conta de volta, entra na justiça e deverá ser indenizado pelo Banco
Saiba quando a falta de aviso e o bloqueio do saldo podem gerar reparação
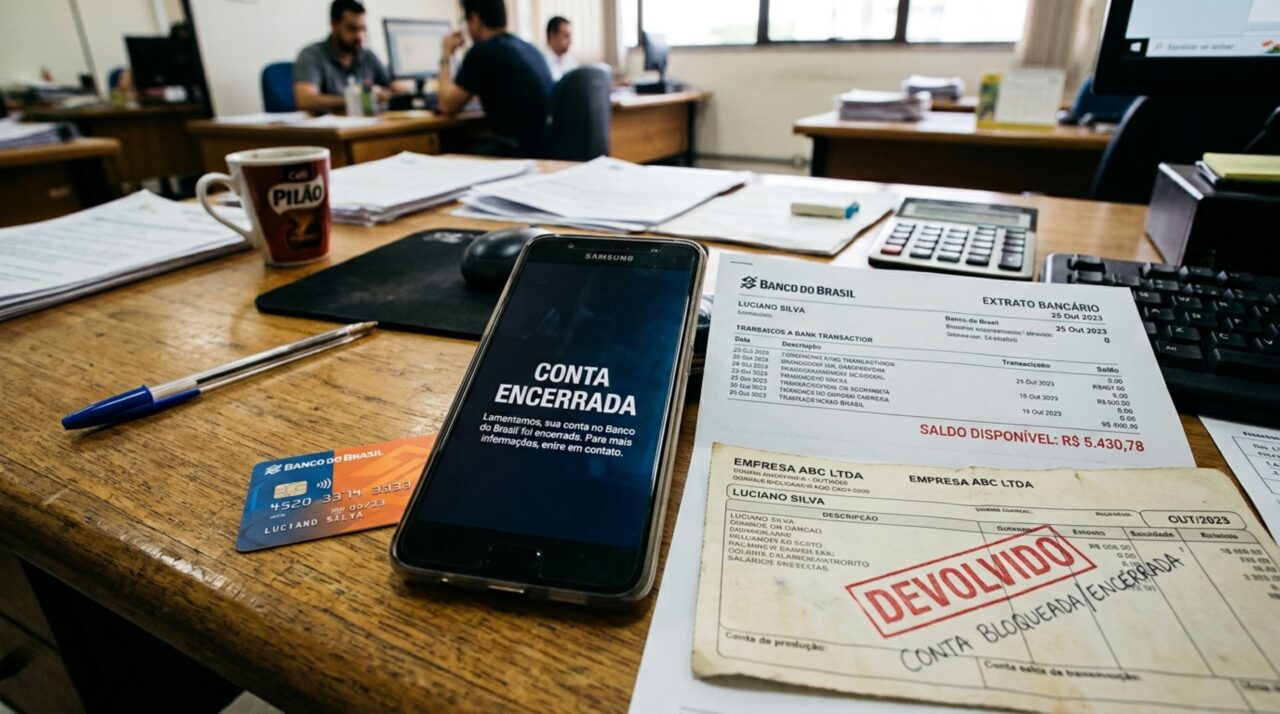
Ter a conta encerrada sem aviso pode interromper pagamentos, impedir transferências e deixar o cliente sem acesso ao salário. Quando o banco recusa a reabertura, o consumidor pode procurar a Justiça para questionar a medida e pedir reparação. A indenização, porém, depende das circunstâncias: a falta de comunicação, o acesso ao saldo e as consequências do encerramento precisam ser analisados.
O banco pode encerrar a conta sem autorização do cliente?
O banco pode encerrar unilateralmente uma conta-corrente, desde que respeite as regras aplicáveis e as obrigações contratuais. O Superior Tribunal de Justiça reconhece essa possibilidade, com exigência de comunicação prévia e transparência. Portanto, a autorização do cliente não é obrigatória, mas o dever de informação permanece. A instituição não pode tratar a liberdade de encerrar o contrato como permissão para ignorar os procedimentos exigidos.
A Resolução CMN nº 4.753/2019 prevê comunicação da intenção de rescindir o contrato, definição do destino do saldo e informações sobre os procedimentos de encerramento. Também devem ser esclarecidos os compromissos pendentes e os produtos que continuarão ativos. Um empréstimo, por exemplo, não desaparece porque a conta utilizada para pagar as parcelas foi encerrada.
O que verificar ao descobrir a conta encerrada sem aviso?
Antes de discutir a reabertura, o correntista precisa entender se houve encerramento definitivo, bloqueio temporário ou apenas uma falha de acesso ao aplicativo. São situações diferentes, com possíveis causas distintas. No atendimento, vale solicitar uma resposta registrada e reunir informações que permitam reconstruir o ocorrido:
Informações que ajudam a entender como a conta foi encerrada
Datas, comunicações, saldo, serviços vinculados e protocolos ajudam a reconstruir o que ocorreu e quais providências foram oferecidas ao cliente.
Data do encerramento
Registrar a data em que a conta foi encerrada e quando o cliente percebeu a interrupção.
Aviso informado pelo banco
Solicitar a cópia da comunicação que o banco afirma ter enviado, com data e canal utilizado.
Saldo e forma de retirada
Conferir o saldo existente e as instruções para transferência ou retirada dos recursos.
Pagamentos e recebimentos programados
Verificar a situação de débitos automáticos, recebimentos programados e demais serviços vinculados.
Protocolos e pedido de reabertura
Reunir os protocolos dos atendimentos e a resposta ao pedido de reabertura.
Quando a Justiça pode determinar uma indenização?
Há decisões que reconhecem danos morais quando o encerramento irregular provoca consequências relevantes para o consumidor. Em caso divulgado pelo TJDFT em janeiro de 2024, o Itaú foi condenado a pagar R$ 2 mil a um correntista. O tribunal considerou, entre outros fatores, a comunicação posterior ao encerramento, a falta de meios para sacar o saldo e o uso da conta para receber salário.
Naquele processo, também foi determinado o restabelecimento provisório da conta para permitir o saque. O exemplo mostra que a análise envolve o procedimento do banco e seus efeitos concretos. O valor concedido não funciona como tabela para outros consumidores. A simples recusa de reabertura, isoladamente, não permite afirmar que qualquer cliente terá direito à mesma reparação.
Quais provas ajudam a demonstrar os prejuízos?
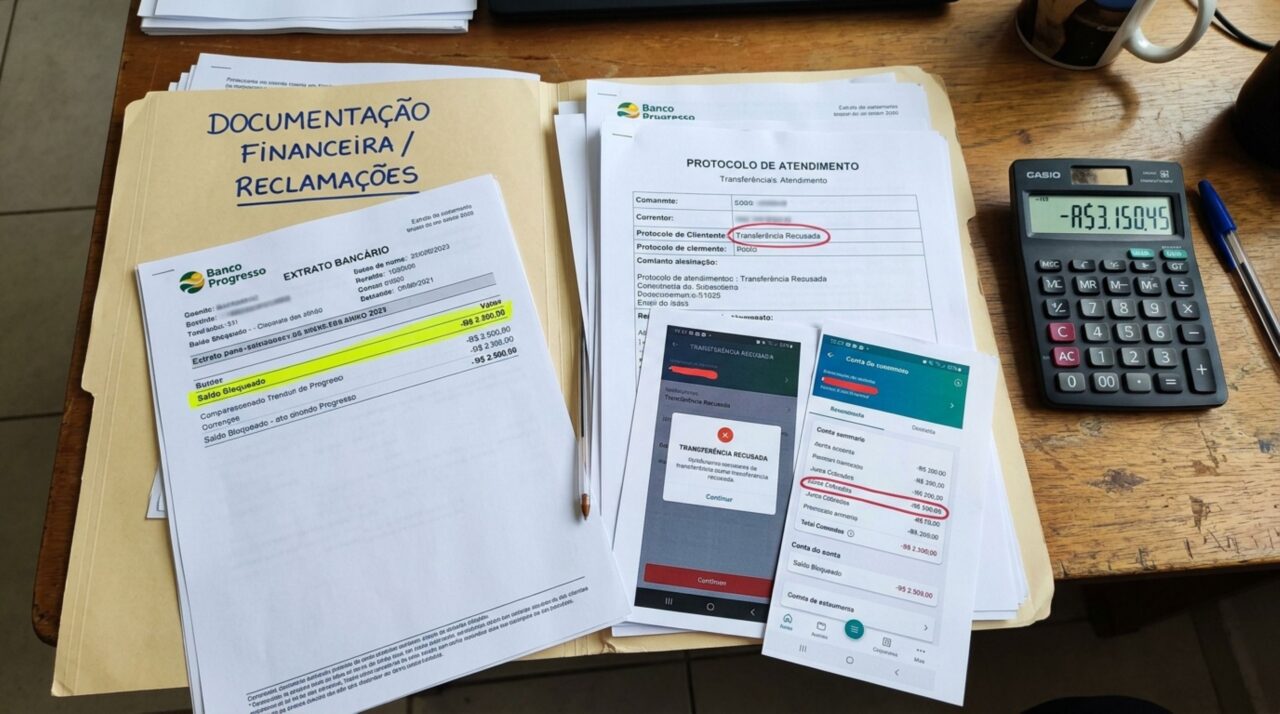
Quem teve a conta encerrada sem aviso deve guardar documentos que relacionem a interrupção do serviço às dificuldades enfrentadas. Para pedir ressarcimento de prejuízos financeiros, é especialmente importante demonstrar os valores e sua ligação com a conduta do banco. Conforme a situação, os seguintes registros podem ajudar:
- Extratos que mostrem o saldo disponível e os recebimentos habituais.
- Capturas de tela com mensagens de conta encerrada ou operações recusadas.
- Comprovantes de multas e juros cobrados após pagamentos que não foram realizados.
- Mensagens sobre salário devolvido, transferência recusada ou impossibilidade de saque.
- Respostas do SAC e da ouvidoria, além de e-mails e notificações recebidas.
Reabertura e reparação são pedidos diferentes
Receber indenização não significa manter a conta aberta permanentemente. O processo pode discutir a liberação do saldo, a regularidade do encerramento e a reparação pelos danos causados. Uma medida provisória para permitir movimentações também não equivale a uma obrigação definitiva de manter o relacionamento bancário. Cada pedido depende de sua justificativa e das provas apresentadas.
Se o atendimento não resolver a situação, o consumidor pode buscar orientação jurídica para avaliar as medidas cabíveis, especialmente quando há dinheiro inacessível ou despesas essenciais comprometidas. Na reclamação, convém apresentar uma sequência objetiva: quando ocorreu o encerramento, como o banco respondeu e quais pagamentos ou recebimentos foram afetados. Esses registros permitem discutir a responsabilidade da instituição com base nos acontecimentos documentados.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)