

Moraes manda enviar à Receita laudos de joias sauditas de Bolsonaro
Despacho do magistrado atende a pedido da Receita para acesso a perícias e subsídios técnicos usados em investigação
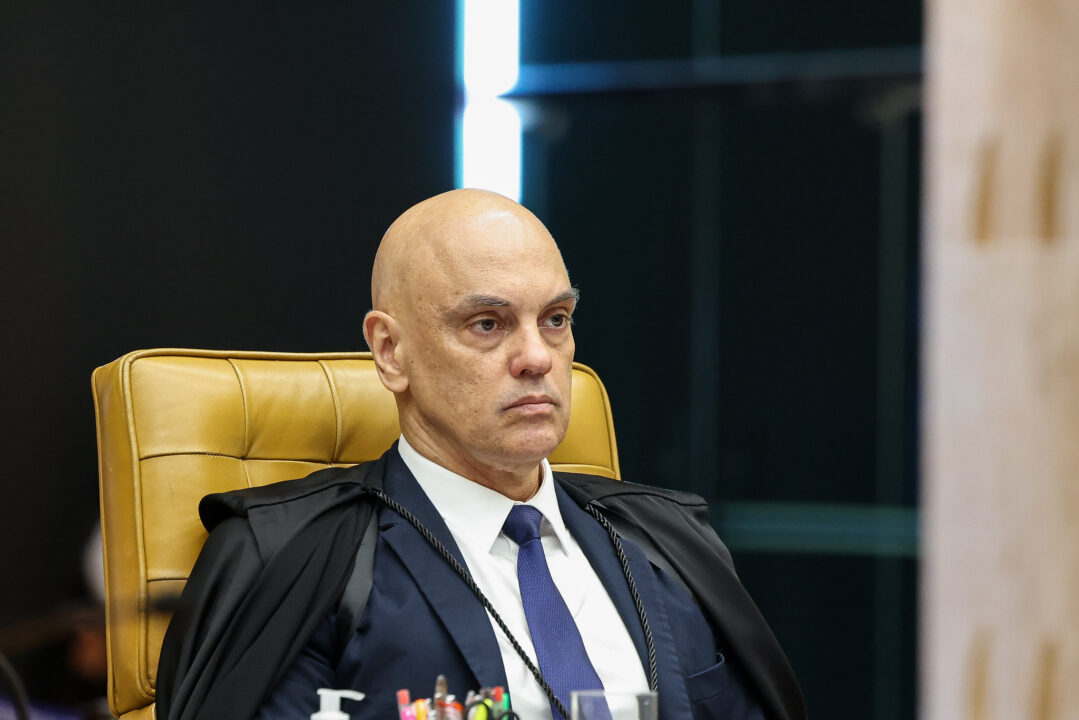
O ministro Alexandre de Moraes, do Supremo Tribunal Federal (STF), determinou nesta segunda-feira, 21, que a Secretaria Judiciária da Corte envie à Receita Federal os laudos periciais relativos aos conjuntos de joias apreendidos no âmbito da investigação sobre o suposto desvio de joias sauditas pelo ex-presidente Jair Bolsonaro (PL).
O ministro já havia autorizado o compartilhamento desses e outros documentos com a Receita em decisão de 28 de agosto, que acolheu manifestação da Procuradoria-Geral da República (PGR). Mas, como não foram compartilhados, a Receita pediu ao magistrado, em 18 de setembro, a adoção das providências necessárias à imediata disponibilização pela Corte.
“Tendo em vista a autorização do compartilhamento, nos termos da decisão de 28/8/2026, DETERMINO à Secretaria Judiciária deste SUPREMO TRIBUNAL FEDERAL que proceda ao envio de cópia dos documentos solicitados à Receita Federal do Brasil“, diz o novo despacho.
Relembre o caso
Em 23 de julho, a Receita pediu a Moraes a aprovação de ordem judicial para que a PF fornecesse os laudos periciais e os subsídios técnicos produzidos, referentes aos conjuntos de joias e demais bens que ingressaram, com elas, no território nacional sem a devida declaração aduaneira.
Moraes, então, determinou que a PGR se manifestasse sobre o pedido. O procurador-geral da República, Paulo Gonet se manifestou em 5 de agosto, pela aprovação do pedido da Receita.
Segundo Gonet, não existem impeditivos à solicitação da Receita, pois “a publicidade processual deve prevalecer como regra e, encerradas as investigações e levantado o sigilo dos feitos, não se justifica a negativa de compartilhamento de provas para instruir feitos de ordem não penal, que envolvem os mesmos episódios”.
Ainda de acordo com o PGR, o requerimento “guarda estrita pertinência temática com objeto das investigações deflagradas na seara fiscal e se insere na competência da Receita Federal, órgão integrante do sistema de combate a ilícitos econômicos e aduaneiros, que poderá se beneficiar dos elementos compartilhados”.
Em 28 de agosto, ao acolher a manifestação, Moraes disse que o STF “entende inexistir óbice à partilha de elementos informativos colhidos no âmbito de inquérito penal para fins de instruir outro procedimento contra o investigado, observadas a garantia constitucional do contraditório e a impossibilidade de utilização da prova emprestada como único elemento de convicção do julgador”.
A Receita afirma que seu acesso ao material é “imprescindível” para a instrução do procedimento administrativo fiscal de perdimento de bens em curso no órgão, “viabilizando a análise de eventuais infrações à legislação aduaneira e assegurando o resguardo do interesse público”.
De acordo com a Receita, a necessidade de compartilhamento da prova documental produzida pela PF, principalmente os laudos de avaliação, “fundamenta-se nos princípios constitucionais da eficiência e da economicidade”.
Além disso, diz o órgão, “a medida assegura a higidez e a convergência das informações técnicas sobre os bens sujeitos à pena de perdimento, mitigando o risco de avaliações dissonantes entre a Polícia Federal e a Receita Federal do Brasil. Tal entendimento foi ratificado pela Procuradoria-Geral da Fazenda Nacional”.
A petição ressalta que “o prazo decadencial para a aplicação da pena de perdimento é de 5 anos, contados da data da infração aduaneira”. Conforme o documento, como os fatos ocorreram em outubro de 2021, “o prazo decadencial para a eventual aplicação da penalidade encontra-se em vias de consumação, prevista para 21/10/2026“.
“A urgência no compartilhamento dos laudos periciais e demais documentos produzidos que revelem as especificações e valorações técnicas dos bens é, portanto, medida de rigor para viabilizar a atuação da Administração e evitar o perecimento do direito estatal, em atendimento ao interesse público“, prossegue.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)