

Ajuste fiscal deve aumentar impostos e apertar caixa das empresas
Senado deve encerrar nesta terça votação de pacote que combina mudanças no lucro presumido e restrições ao uso de créditos tributários
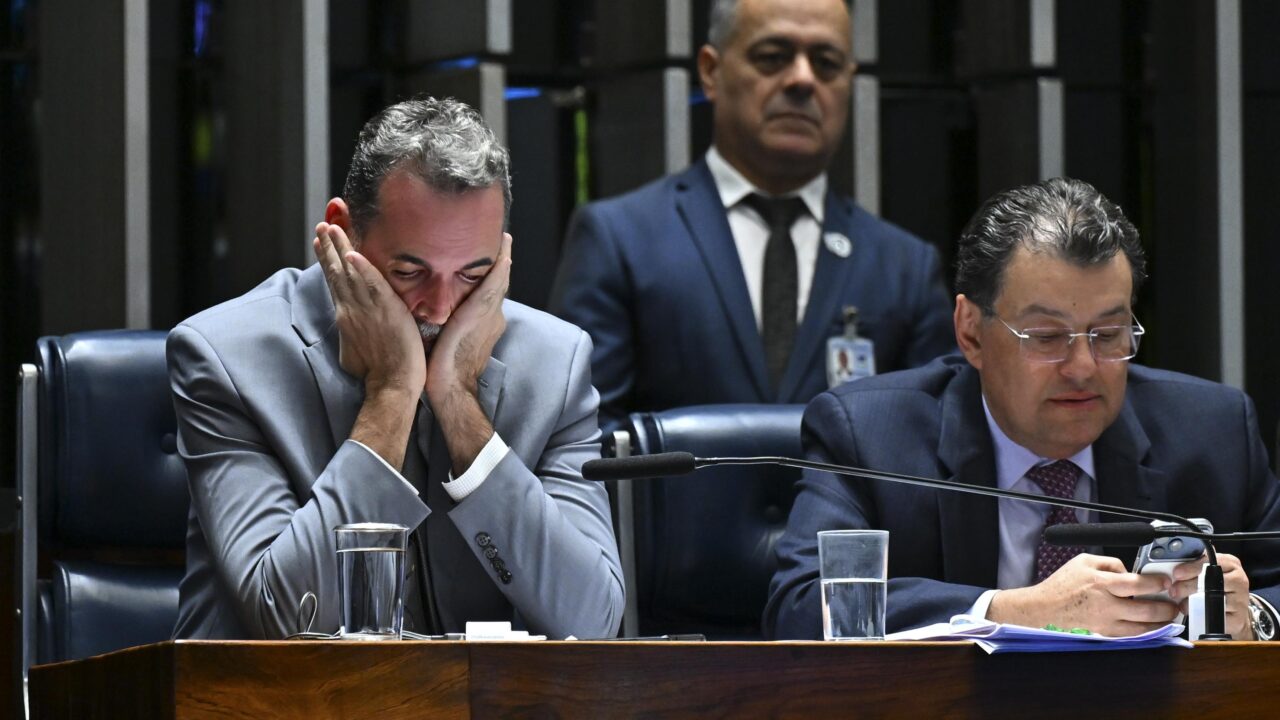
O Senado deve concluir nesta terça-feira, 17, a votação do projeto que reúne as principais medidas do chamado plano Moretti, apresentado pelo governo Lula para reforçar as contas públicas em 2027.
O texto-base do PLP 299/2026 foi aprovado na quinta-feira, 12, por 45 votos a 31, mas quatro destaques ainda precisam ser examinados. Depois disso, o projeto segue para a Câmara dos Deputados
Um deles pode retirar a autorização para que o Executivo restrinja a utilização de créditos tributários na compensação de impostos. O pacote também reduz benefícios fiscais e aumenta a base de tributação de empresas enquadradas no lucro presumido.
O governo estima que o conjunto das medidas poderá melhorar o resultado primário (a diferença entre receitas e despesas, sem contar os juros da dívida) em algo entre 45,1 bilhões de reais e 56,1 bilhões de reais no próximo ano.
Por que isso interessa
O pacote pode afetar as empresas de duas maneiras. Algumas terão de pagar mais impostos. Outras podem ser obrigadas a desembolsar recursos para quitar tributos, em vez de utilizar créditos fiscais.
A primeira situação afeta a rentabilidade.
A segunda pressiona o caixa – a disponibilidade de dinheiro para cumprir obrigações do dia a dia. Em um ambiente de juros elevados, isso importa. Empresas que precisarem recorrer a empréstimos enfrentarão custos financeiros adicionais, ainda que seus créditos tributários continuem válidos, para uso posterior.
Panorama
Uma das principais mudanças em debate envolve o lucro presumido, regime que permite calcular o Imposto de Renda da Pessoa Jurídica (IRPJ) e a Contribuição Social sobre o Lucro Líquido (CSLL) a partir de percentuais predefinidos pela receita, sem depender da apuração do lucro efetivo.
Empresas com faturamento anual de até 78 milhões de reais podem utilizar o regime atualmente, se atenderem às condições legais.
Uma lei aprovada em 2025 já havia acrescido 10% aos percentuais aplicáveis à parcela da receita superior a 5 milhões de reais anuais. O PLP 299 eleva esse valor para 20%.
No caso de uma prestadora de serviços, por exemplo, o percentual básico de presunção já havia passado de 32% para 35,2%. Pela nova proposta, chega a 38,4%.
O que aumenta não é a alíquota, mas a base sobre a qual os tributos são calculados. Com isso, a empresa poderá pagar mais impostos mesmo sem registrar crescimento de seu lucro efetivo.
Outra frente é a redução de benefícios fiscais. O projeto amplia de 10% para 20% o corte aplicado a determinados incentivos federais, embora preserve exceções legais.
A terceira medida é a restrição de compensações tributárias cruzadas. Hoje, empresas utilizam créditos reconhecidos pela Receita Federal para quitar outros tributos. O projeto permite limitar esse uso em situações de aperto fiscal da União.
Lupa: contestações
O secretário da Receita Federal, Robinson Barreirinhas, argumenta que determinadas compensações cruzadas funcionam como subsídios. Ele se refere especialmente a empresas que recebem incentivos, acumulam créditos presumidos e os utilizam para quitar outros tributos federais.
Segundo Barreirinhas, a proposta não impediria o aproveitamento de créditos contra débitos do mesmo tributo. Por exemplo, em casos de recolhimento indevido ou superestimado.
Entidades empresariais argumentam que restringir compensações obriga as empresas a desembolsar dinheiro no presente, enquanto o governo melhora temporariamente sua arrecadação.
A estimativa oficial é que a medida possa produzir de R$ 12,8 bilhões a R$ 18,3 bilhões de efeito fiscal em 2027.
Uma controvérsia jurídica também ronda a medida sobre lucro presumido. O governo descreve o aumento dos percentuais de presunção como medida de redução de benefícios tributários. Tributaristas contestam essa classificação, argumentando que o lucro presumido constitui um regime de apuração e não um incentivo fiscal.
Radar empresarial
A tramitação do PLP 299 mobilizou entidades como a Confederação Nacional do Comércio (CNC), a Confederação Nacional da Indústria (CNI) e a Fenacon.
A CNC atribui à sua atuação uma alteração importante no texto: a restrição às compensações tributárias passou a se referir especificamente a créditos utilizados para quitar tributos distintos, preservando, em princípio, compensações do mesmo tributo.
A passagem do projeto pela Câmara dos Deputados abrirá outra janela de discussão e advocacy para o setor privado. Empresas e entidades poderão defender ajustes na definição dos créditos alcançados, nos limites de atuação do Executivo, nas garantias para utilização futura dos saldos e no tratamento do lucro presumido.
Enquanto isso, empresas têm motivos para revisar suas projeções para 2027. O levantamento dos créditos disponíveis, de sua origem e do cronograma previsto de compensação permitirá avaliar o grau de exposição às mudanças e seu impacto sobre o caixa.
Também será importante verificar o efeito das alterações nos benefícios fiscais e nos percentuais do lucro presumido.
Resumo da ópera
O governo pretende reforçar suas contas combinando contenção de despesas e medidas que aumentam a arrecadação. Para as empresas, o impacto pode aparecer tanto no montante dos tributos devidos quanto no momento em que precisarão desembolsar recursos. O Senado ainda poderá modificar parte das propostas, e a Câmara terá oportunidade de reexaminá-las.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)