

Viúva recebe cobrança de R$ 62 mil de um empréstimo feito pelo marido antes de morrer, banco pede que ela use o dinheiro da própria aposentadoria e a família questiona a dívida porque ela não assinou o contrato
Após a morte do marido, aposentada recebe cobrança por empréstimo que não assinou e teme perder parte da renda. A legislação estabelece limites para as dívidas herdadas, mas detalhes do casamento e do contrato podem mudar a responsabilidade.
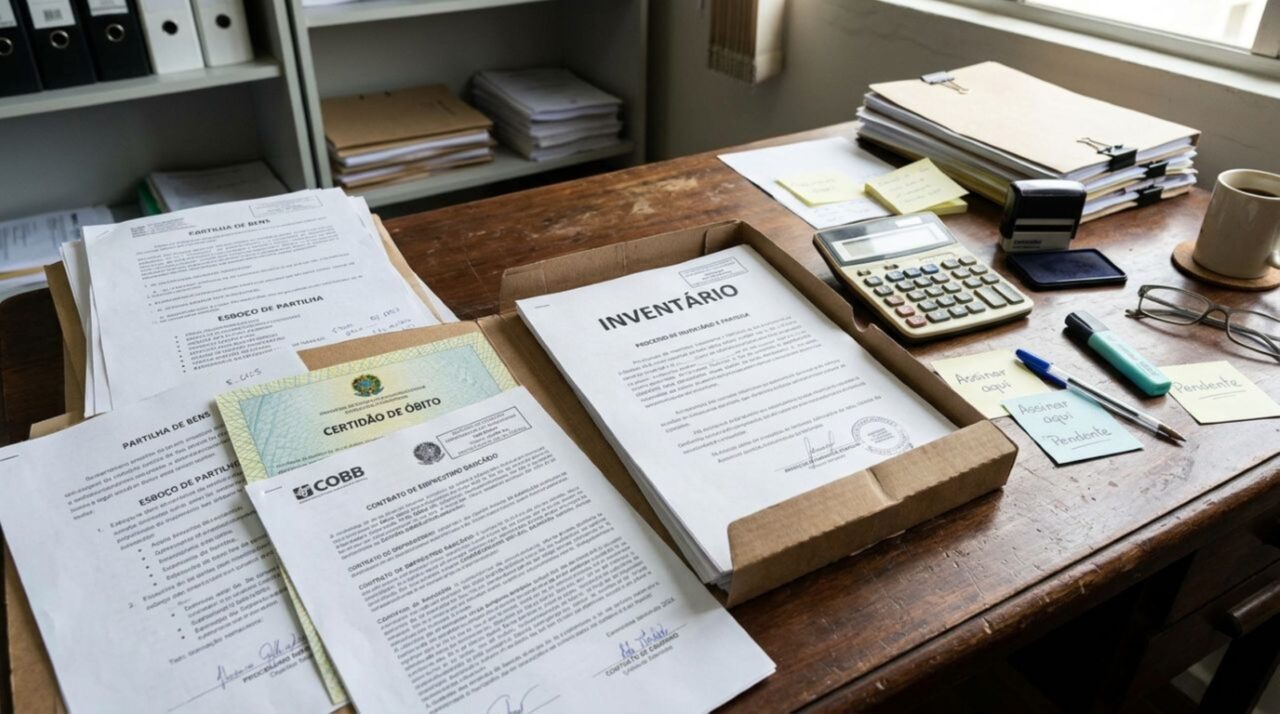
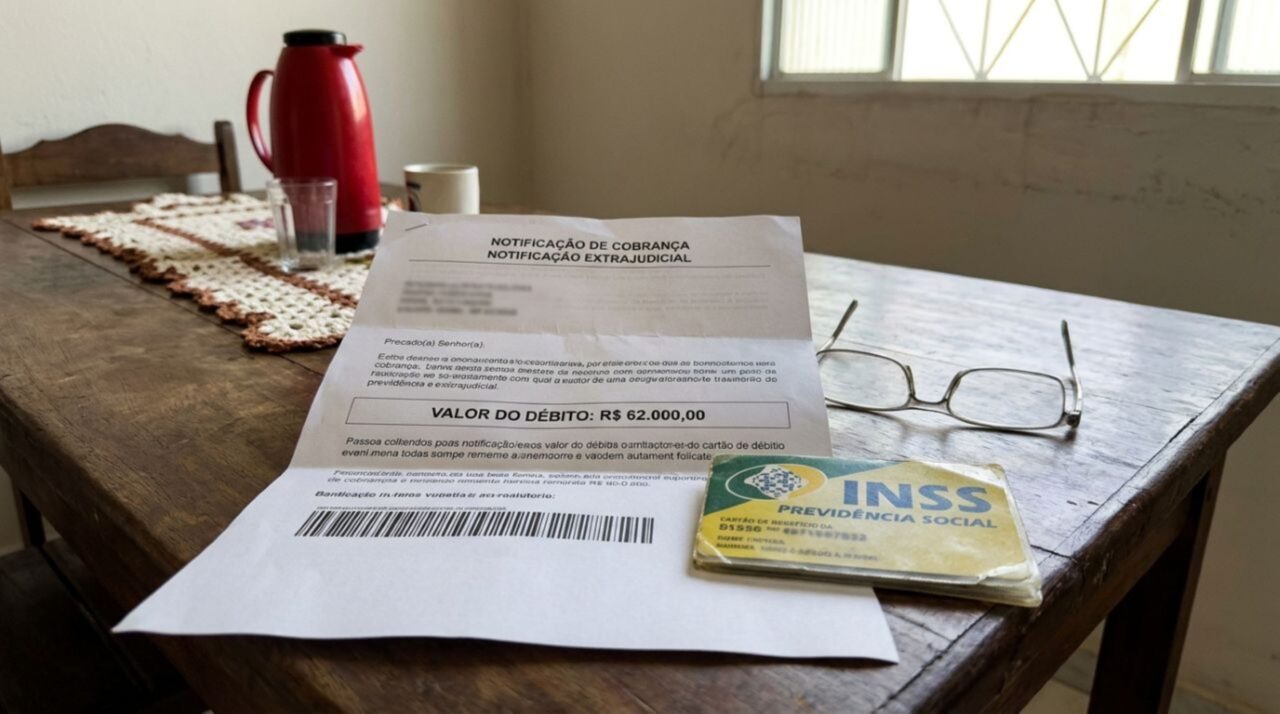
Uma viúva aposentada recebe cobrança de R$ 62 mil por um empréstimo contratado pelo marido antes da morte, embora não tenha assinado o documento. O caso fictício levanta uma preocupação: sua aposentadoria pode ser usada para quitar essa dívida?
A viúva precisa pagar o empréstimo de R$ 62 mil do marido falecido?
Em regra, a cobrança de uma dívida exclusiva do falecido deve considerar primeiro o espólio, conjunto patrimonial administrado durante o inventário. O artigo 1.997 do Código Civil e o artigo 796 do Código de Processo Civil orientam essa responsabilidade.
A ausência da assinatura da viúva não encerra, sozinha, a análise. É necessário verificar o regime de bens, a finalidade do crédito e possíveis obrigações comuns. Sem responsabilidade própria, a aposentadoria pessoal não pode ser exigida automaticamente.
Qual é o limite das dívidas cobradas dos herdeiros?
O artigo 1.792 do Código Civil estabelece que os herdeiros não respondem por encargos superiores ao patrimônio recebido. Assim, uma obrigação de R$ 62 mil não autoriza, por si só, alcançar livremente os bens particulares de filhos ou outros sucessores.
Durante o inventário, bens e débitos são apurados antes da divisão. Depois da partilha, cada herdeiro responde proporcionalmente ao quinhão recebido, conforme o artigo 1.997, respeitado o limite da herança e sem transferência automática da dívida integral.
Abaixo, um vídeo do canal Superior Tribunal de Justiça (STJ) no YouTube que complementa a discussão sobre responsabilidades jurídicas:
Como distinguir meação, herança e patrimônio da aposentada?
Nem tudo o que pertence ao casal integra a herança. A meação corresponde à parcela que já pertence ao cônjuge conforme o regime de bens, enquanto a herança reúne os direitos e obrigações transmissíveis deixados pelo falecido.
Na comunhão parcial, a origem e a natureza dos bens exigem atenção para separar o patrimônio pessoal da viúva dos valores sujeitos ao inventário. Essa distinção também ajuda a avaliar quais recursos podem responder por uma obrigação comprovada.
Para separar os valores envolvidos, vale conferir estes pontos:
- Bens particulares da aposentada não se confundem automaticamente com a herança.
- A meação deve ser identificada conforme o regime de bens do casamento.
- O espólio reúne bens, direitos e obrigações do falecido durante o inventário.
- A responsabilidade pelas dívidas depende da natureza de cada obrigação.
Quais documentos ajudam a contestar a cobrança bancária?
Antes de pagar ou renegociar, a família deve pedir ao banco uma cópia do contrato e o demonstrativo atualizado do saldo. Esses documentos ajudam a verificar quem assumiu a obrigação, quais garantias existem e se a cobrança corresponde ao contratado.
Também é importante procurar informações sobre eventual seguro prestamista, que pode cobrir o saldo conforme suas condições. Caso o banco mantenha exigências questionáveis, a família pode registrar a reclamação e buscar orientação jurídica antes de comprometer recursos pessoais.
4 cuidados antes de pagar uma dívida bancária
Confira os documentos e os canais de atendimento antes de assumir qualquer pagamento.
| O que verificar | Providência recomendada |
|---|---|
| Contrato e valores | Solicite o contrato original e o demonstrativo atualizado da dívida. |
| Seguro e garantias | Confira as garantias e a possível cobertura de seguro prestamista. |
| Contato com banco | Registre uma solicitação formal e procure a ouvidoria se necessário. |
| Orientação jurídica | Busque o Procon, o consumidor.gov.br ou um advogado para esclarecer a cobrança. |
O que fazer quando o banco cobra diretamente a aposentadoria?
Se a instituição pedir desconto ou pagamento com recursos do INSS, a viúva deve questionar a base dessa exigência. A existência de dívida em nome do marido não permite concluir automaticamente que sua renda pessoal está comprometida.
A família pode organizar os comprovantes, reunir informações do inventário e verificar se houve obrigação assumida também pela viúva. Com a responsabilidade patrimonial esclarecida, fica mais seguro discutir o pagamento de valores efetivamente devidos, sem prejudicar despesas essenciais.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)