

Jovem financia uma moto de R$ 22 mil em 48 parcelas, perde o emprego no quinto mês e descobre que o banco pode apreender o veículo mesmo com apenas duas parcelas atrasadas
O financiamento de veículos costuma utilizar a alienação fiduciária.
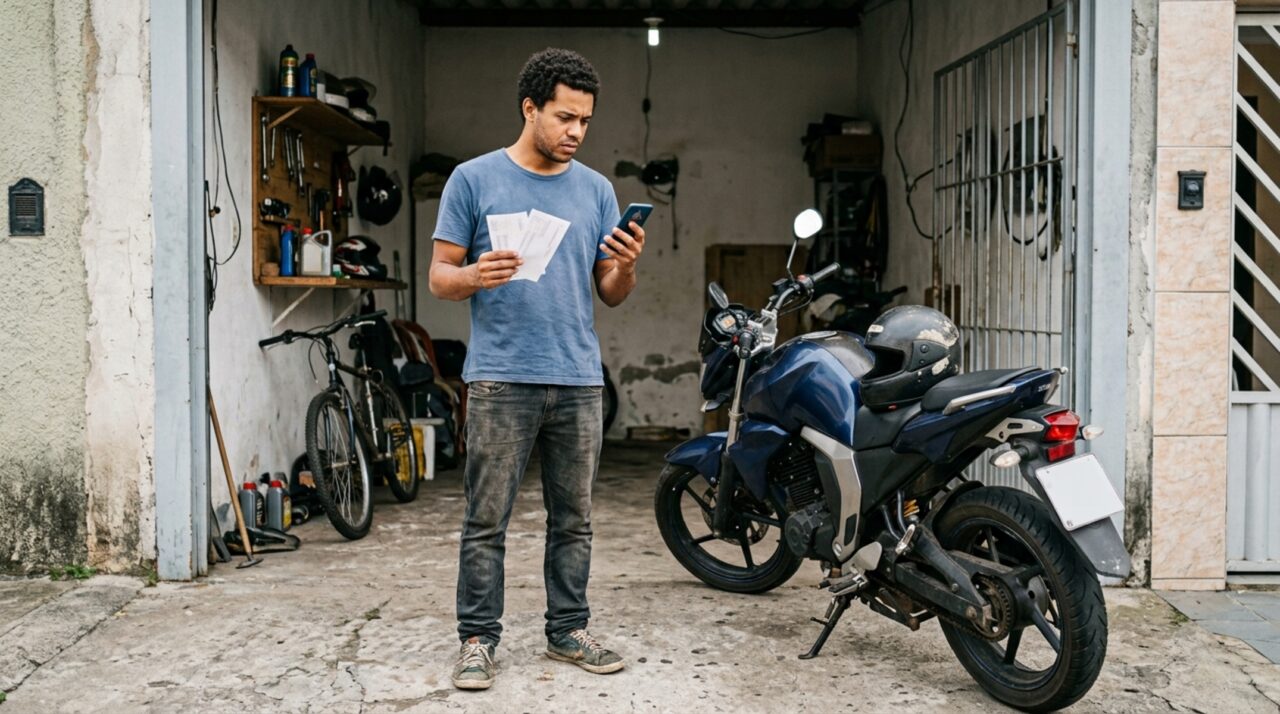
Rafael tinha acabado de realizar o plano de comprar a primeira moto quando perdeu o emprego. O veículo de R$ 22 mil havia sido financiado em 48 parcelas e, até aquele momento, os pagamentos estavam em dia. Sem renda, porém, duas prestações ficaram atrasadas. Foi então que chegou uma notificação do banco e surgiu a surpresa: em contratos com alienação fiduciária, a legislação não estabelece uma quantidade mínima de parcelas vencidas para que o credor possa buscar a retomada do veículo. O simples atraso já caracteriza mora, desde que os requisitos legais sejam observados.
“Eram só duas parcelas atrasadas, então achei que ainda tinha bastante tempo”
Foi exatamente esse raciocínio que fez Rafael adiar o contato com o banco. Ele imaginava que a busca e apreensão só apareceria depois de vários meses sem pagamento. O Decreto-Lei nº 911/1969, porém, não cria uma regra de três, cinco ou seis parcelas vencidas antes de permitir a cobrança mais severa.
Pela legislação, a mora decorre do próprio vencimento não pago. Uma vez comprovada conforme as regras aplicáveis, o credor fiduciário pode requerer a busca e apreensão do bem. O Superior Tribunal de Justiça também consolidou entendimento de que, para comprovar a mora, é suficiente o envio da notificação ao endereço indicado no contrato, não sendo necessariamente exigida prova de que o próprio devedor a recebeu pessoalmente.
Por que a moto ainda serve de garantia mesmo estando na garagem do comprador?
O financiamento de veículos costuma utilizar a alienação fiduciária. Nesse modelo, o comprador recebe a posse direta e pode usar a moto normalmente, mas o bem permanece vinculado ao credor como garantia até a quitação da dívida.
É justamente essa garantia que permite a busca e apreensão em caso de inadimplemento. Na prática, enquanto o contrato estiver ativo, deixar de pagar não funciona como uma dívida comum totalmente separada do veículo.
Por isso, quem financia precisa acompanhar:
- data de vencimento das parcelas;
- encargos previstos para atraso;
- endereço informado no contrato;
- notificações enviadas pela instituição;
- condições para renegociação ou quitação antecipada.
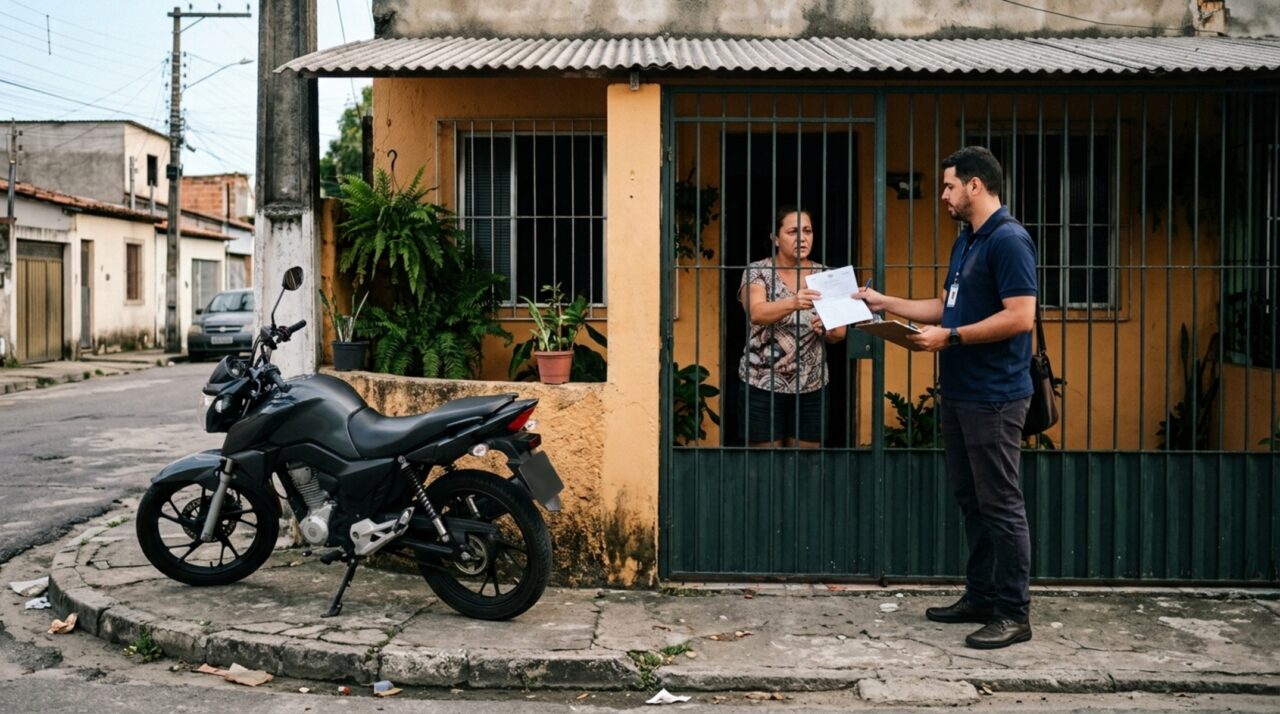
O banco pode simplesmente aparecer e levar a moto depois da segunda parcela?
Não é correto resumir o processo dessa forma. O atraso por si só não significa que um funcionário do banco possa entrar na casa do devedor e retirar o veículo imediatamente. Na via judicial, o credor precisa comprovar a mora ou inadimplemento e requerer a busca e apreensão, que pode ser concedida liminarmente pelo juiz.
Depois de executada a liminar, a legislação prevê prazo de cinco dias para que o devedor pague a integralidade da dívida pendente apresentada pelo credor na ação e recupere o bem livre do ônus fiduciário. Esse ponto é importante porque não se trata necessariamente de quitar apenas as duas parcelas que originalmente estavam vencidas.
O que fazer quando se percebe que a próxima parcela não poderá ser paga?
No caso de Rafael, a melhor oportunidade de reduzir o problema existia antes de o atraso crescer. Procurar a instituição cedo permite conhecer opções que podem existir no contrato ou ser oferecidas comercialmente, como renegociação, alteração de prazo ou entrega voluntária do veículo. Nenhuma dessas alternativas é automática, mas esperar a cobrança judicial normalmente reduz a margem de negociação.
Também vale guardar toda a documentação relacionada ao financiamento:
- contrato completo e eventuais aditivos;
- comprovantes das parcelas já quitadas;
- notificações e cartas recebidas;
- protocolos de atendimento com o banco;
- propostas de renegociação por escrito.
Se já houver notificação, ação judicial ou dúvida sobre os valores cobrados, a situação merece análise individualizada. O prazo depois da apreensão é curto, e discutir cláusulas, pagamentos já realizados ou problemas na constituição da mora exige olhar os documentos concretos do contrato.
Rafael descobriu que duas parcelas não eram “pouco atraso” para um financiamento com alienação fiduciária
A surpresa não estava na quantidade de prestações vencidas, mas na natureza do contrato. Em uma alienação fiduciária, a lei não exige que o banco espere acumular determinado número de parcelas antes de buscar a retomada do veículo. O vencimento não pago já caracteriza a mora, e, comprovada essa situação, o Decreto-Lei nº 911/1969 permite o pedido de busca e apreensão.
Foi isso que transformou duas parcelas em um problema muito maior do que Rafael imaginava. Para quem depende do veículo para trabalhar ou se locomover, o principal aprendizado é não tratar os primeiros atrasos como um período sem consequências. Quanto mais cedo o banco é procurado e o contrato é conferido, maior a chance de resolver a dificuldade antes que a moto deixe de ser apenas uma dívida atrasada e passe a ser objeto de uma ação de retomada.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)