

Casal compra casa com escritura em ordem e descobre no financiamento uma diferença na área construída
Saiba quais documentos ajudam a identificar e regularizar o problema
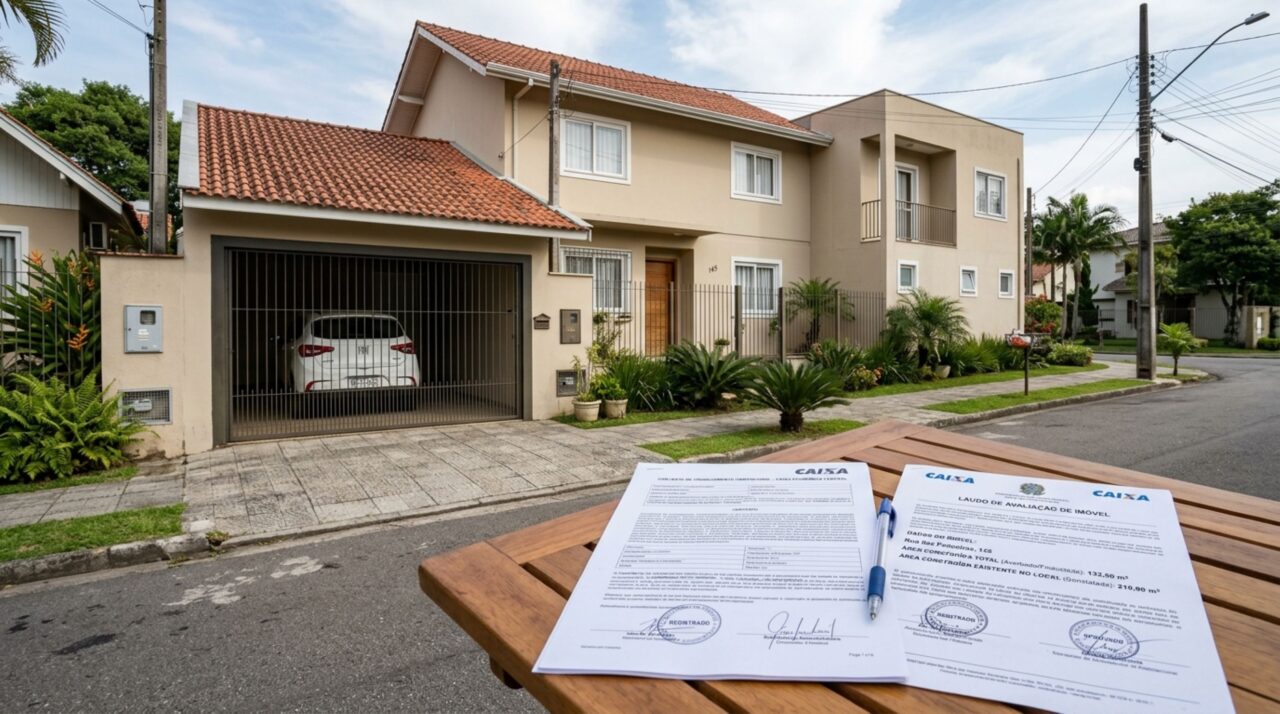
O casal pode comprar uma casa com escritura registrada e matrícula sem pendências aparentes, mas encontrar um obstáculo ao revendê-la. Durante o financiamento do novo comprador, a vistoria bancária pode identificar que a área construída não coincide com a metragem cadastrada. O problema não costuma estar na propriedade do terreno, mas na documentação da edificação existente.
Como a matrícula pode estar em ordem e a construção irregular?
A matrícula comprova a situação jurídica do imóvel, informa os proprietários e apresenta registros, averbações e eventuais ônus. Isso não significa que toda reforma ou ampliação realizada na casa tenha sido aprovada. Um cômodo, uma garagem ou uma área de serviço podem existir fisicamente sem constar na prefeitura e no registro imobiliário.
Quais metragens precisam ser comparadas?
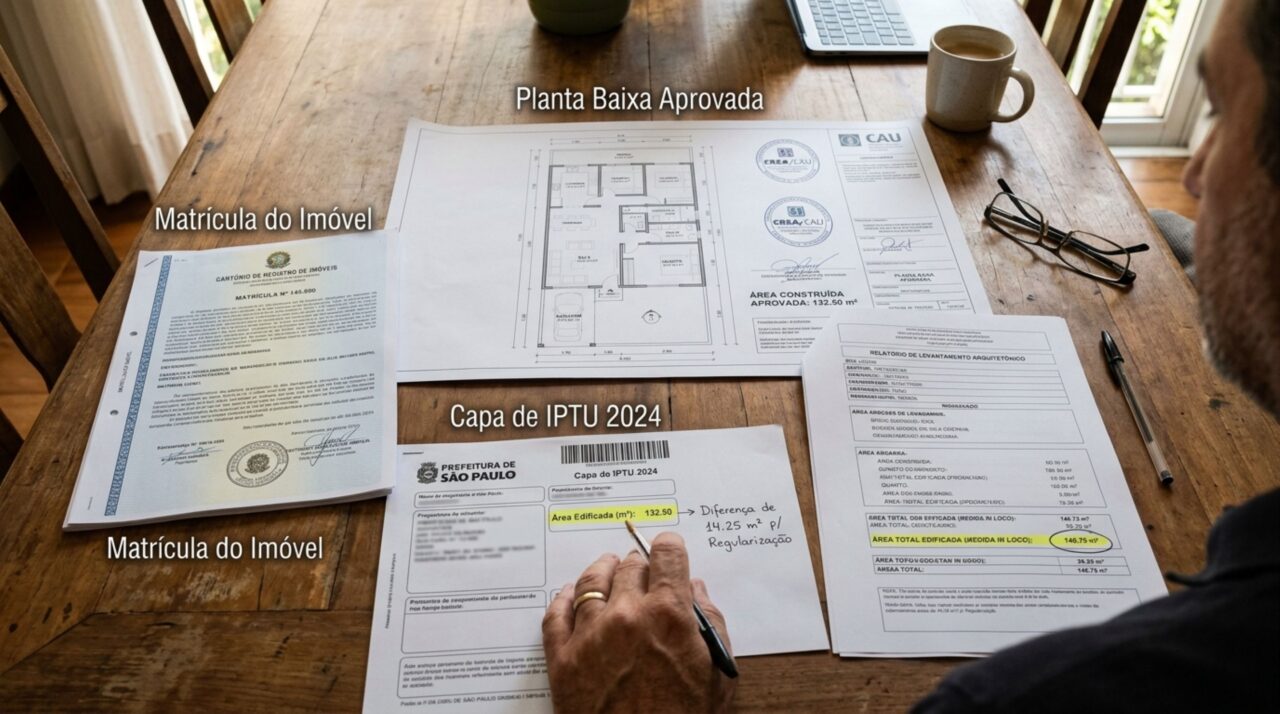
A avaliação deve separar a área do terreno da área efetivamente construída. Também é necessário conferir a planta aprovada, o cadastro usado para o IPTU e a área averbada na matrícula. Esses documentos possuem funções diferentes e podem apresentar números incompatíveis quando uma obra não foi informada aos órgãos responsáveis.
A conferência normalmente envolve:
Quais documentos devem ser comparados
A análise fica mais completa quando informações registrais, municipais e técnicas são verificadas em conjunto.
Permite conferir descrição, área, titularidade e demais informações registradas sobre o imóvel.
Ajuda a comparar o projeto autorizado com a construção existente.
Permitem verificar área cadastrada, identificação municipal e informações utilizadas para fins tributários.
Auxilia na confirmação da conclusão formal da obra perante o município.
Registra a configuração e as medidas atuais do imóvel para comparação com os documentos oficiais.
Por que o banco pode interromper o financiamento?
A instituição financeira avalia o imóvel que servirá como garantia do contrato. Se o vistoriador encontra uma casa maior ou diferente daquela descrita nos documentos, o banco pode pedir esclarecimentos, desconsiderar a parte irregular na avaliação ou suspender o processo. A decisão depende da política da instituição e da extensão da divergência.
A diferença sempre exige regularização da obra?
Não. Primeiro é preciso descobrir se houve uma ampliação sem licença ou apenas um erro cadastral. Quando a construção está aprovada, mas a informação não foi atualizada em determinado documento, pode bastar uma correção. Se a obra não respeitar recuos, taxa de ocupação ou outras normas, a solução poderá exigir adaptação física.
Conforme o diagnóstico, o casal pode precisar realizar estas etapas:
- medir toda a edificação com responsabilidade técnica;
- protocolar a planta atualizada na prefeitura;
- obter aprovação ou documento municipal de regularização;
- cumprir as exigências fiscais aplicáveis à construção civil;
- pedir a averbação da área construída na matrícula.
Quem responde por uma ampliação feita antes da compra?
Embora a obra possa ter sido executada por um antigo proprietário, a regularização costuma exigir a participação do dono atual. Isso não impede uma eventual cobrança contra o vendedor, principalmente se a casa foi apresentada como totalmente regular ou se a metragem construída constava expressamente na negociação. Contrato, anúncio, laudos e mensagens ajudam a esclarecer o que foi informado.
Como evitar que a venda seja perdida?
O casal deve pedir ao banco ou ao avaliador uma indicação precisa da divergência encontrada. Em seguida, um profissional habilitado deve comparar a construção com a planta, o cadastro municipal e a matrícula. Também é recomendável consultar previamente a prefeitura e o Cartório de Registro de Imóveis, pois os documentos exigidos variam conforme o município e a situação da obra.
Se a diferença for apenas documental, a atualização pode permitir a retomada do financiamento. Quando existir uma ampliação irregular, o prazo dependerá da análise urbanística, das taxas e de eventuais adequações. Manter a área física compatível com a área cadastrada e averbada reduz o risco de nova recusa bancária e permite que o comprador saiba exatamente qual imóvel receberá.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)