

Quem tem 60, 64, 70 anos ou mais pode encontrar uma nova barreira de segurança ao fazer determinadas transações financeiras
Uma camada extra de segurança pode mudar a forma como algumas operações são confirmadas, mas a proposta ainda precisa avançar.
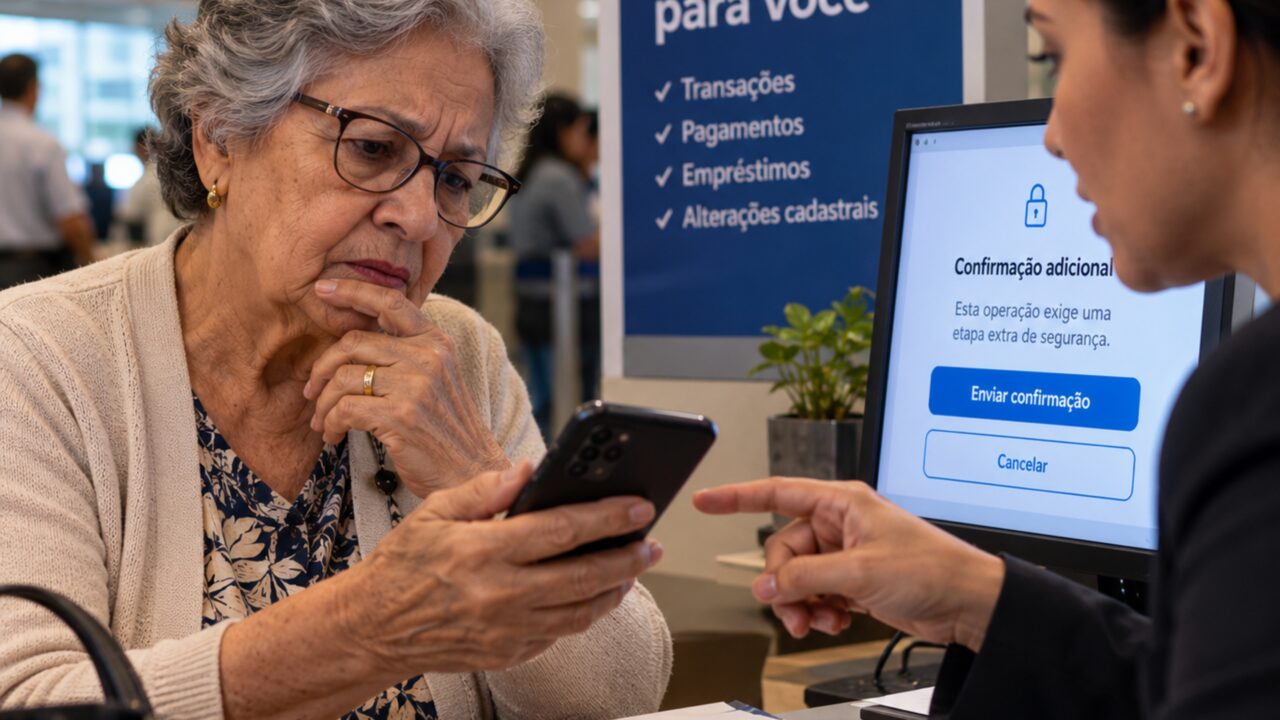
Quem tem 60 anos ou mais pode ganhar uma nova camada de segurança ao fazer transferências, pagamentos, contratar crédito ou alterar dados bancários. O PL 1.453/2026 propõe autenticação adicional para operações consideradas sensíveis, mas a medida ainda está em análise e não criou uma autorização obrigatória para movimentar o próprio dinheiro.
A nova proteção já está valendo para pessoas com 60 anos ou mais?
Não. Em 20 de setembro de 2026, o projeto continua em tramitação na Câmara dos Deputados e aparece como pronto para pauta na Comissão de Defesa dos Direitos da Pessoa Idosa. Portanto, nenhuma obrigação nova entrou em vigor por causa dessa proposta.
Pessoas de 60, 64, 70 anos ou qualquer idade superior continuam realizando Pix, pagamentos, empréstimos e outras movimentações conforme as regras atuais das instituições financeiras. A idade, sozinha, não exige autorização de filho, familiar ou responsável para cada operação.
Quem entraria na proteção prevista pelo projeto?
O texto é direcionado a clientes com 60 anos ou mais, faixa usada pela legislação brasileira para definir a pessoa idosa. Isso significa que 60, 64 e 70 anos não formam categorias diferentes dentro da proposta: todos estão acima do mesmo limite inicial.
O projeto original foi apresentado em março de 2026 e pretende obrigar instituições financeiras a oferecerem gratuitamente um mecanismo adicional de autenticação. A adesão foi desenhada para ser facultativa, preservando a possibilidade de o próprio cliente decidir se deseja ativar a proteção.
As operações que podem receber uma camada extra incluem:
Como funcionaria a segunda confirmação de uma transferência?
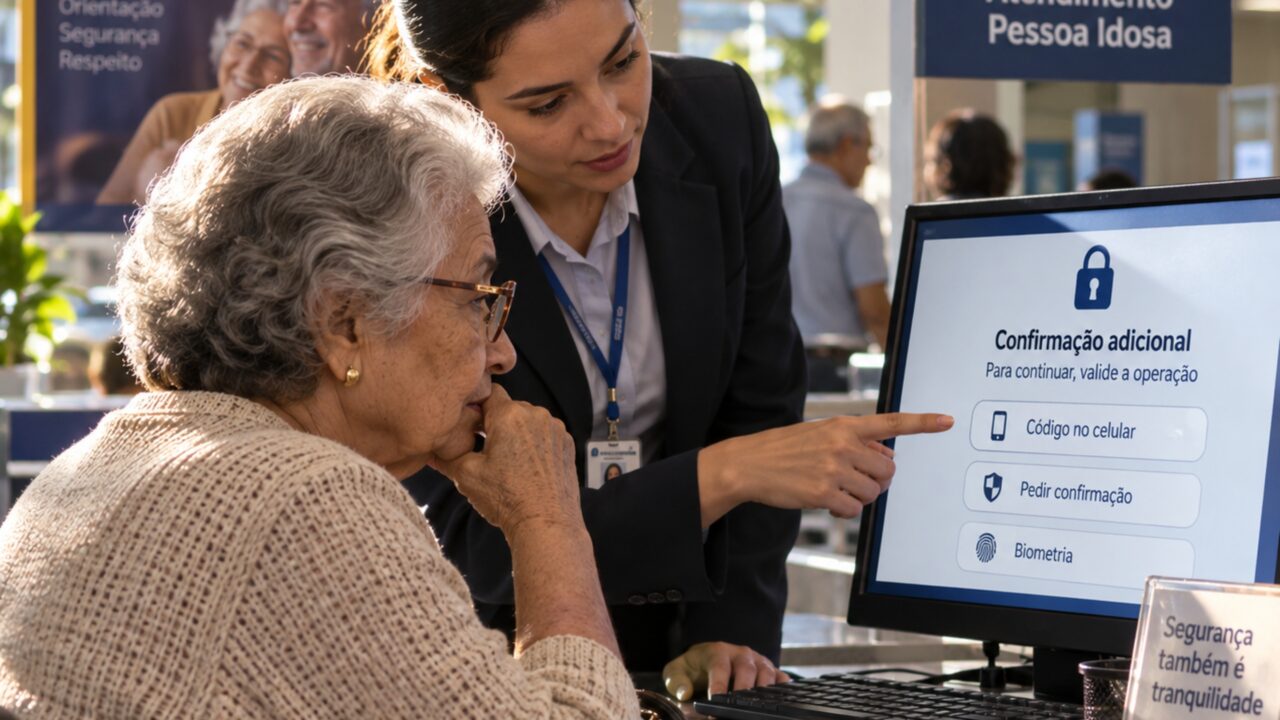
Na versão original, o cliente poderia indicar uma pessoa de confiança para confirmar determinadas operações. Essa pessoa não se tornaria dona da conta, procuradora automática ou responsável legal e não receberia acesso geral ao saldo, extrato ou histórico financeiro.
Durante a análise na Câmara, porém, surgiu uma proposta de substituir esse formato por autenticação baseada no risco da operação e no comportamento habitual do cliente. Movimentações atípicas poderiam acionar uma confirmação adicional, enquanto operações recorrentes e compatíveis com o histórico tenderiam a ficar fora dessa etapa.
O banco poderia bloquear toda transferência feita por um idoso?
O projeto não estabelece bloqueio automático de todas as movimentações por idade. A lógica apresentada é acrescentar segurança a operações selecionadas, sem transformar o aniversário de 60 anos em perda de autonomia financeira ou em necessidade permanente de autorização de terceiros.
O andamento oficial do PL 1.453/2026 registra parecer favorável do relator com substitutivo, mas a proposta ainda não concluiu sua passagem pelas comissões previstas nem se tornou lei.
O que mudou entre a proposta original e o texto em análise?
A principal discussão está em como a autenticação adicional seria acionada. O modelo inicial colocava uma pessoa escolhida pelo titular na segunda confirmação; a alteração apresentada na comissão busca aproximar o mecanismo de uma análise de risco baseada no padrão de movimentação.
Como ainda há tramitação legislativa pela frente, o formato pode sofrer novas mudanças. O que hoje aparece no processo não deve ser tratado como regra bancária definitiva até eventual aprovação do Congresso, sanção e entrada em vigor.
As diferenças podem ser resumidas assim:
O que idosos e famílias precisam saber enquanto o projeto tramita?
Hoje, completar 60, 64 ou 70 anos não retira a capacidade de administrar a própria conta. O Estatuto da Pessoa Idosa usa 60 anos como referência para a proteção jurídica, mas isso não cria autorização bancária obrigatória por idade.
Até que o projeto termine sua tramitação, valem as regras atuais de cada instituição e as normas do sistema financeiro. A possível novidade é uma camada adicional de segurança para clientes idosos, não uma transferência automática do controle financeiro para familiares ou responsáveis.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)