

Motorista deixa o licenciamento anual vencer porque já pagou o IPVA e descobre, durante uma fiscalização, que quitar o imposto não significa necessariamente que o veículo esteja autorizado a circular
Entenda a diferença, confira os riscos de circular irregular e saiba como verificar o CRLV-e
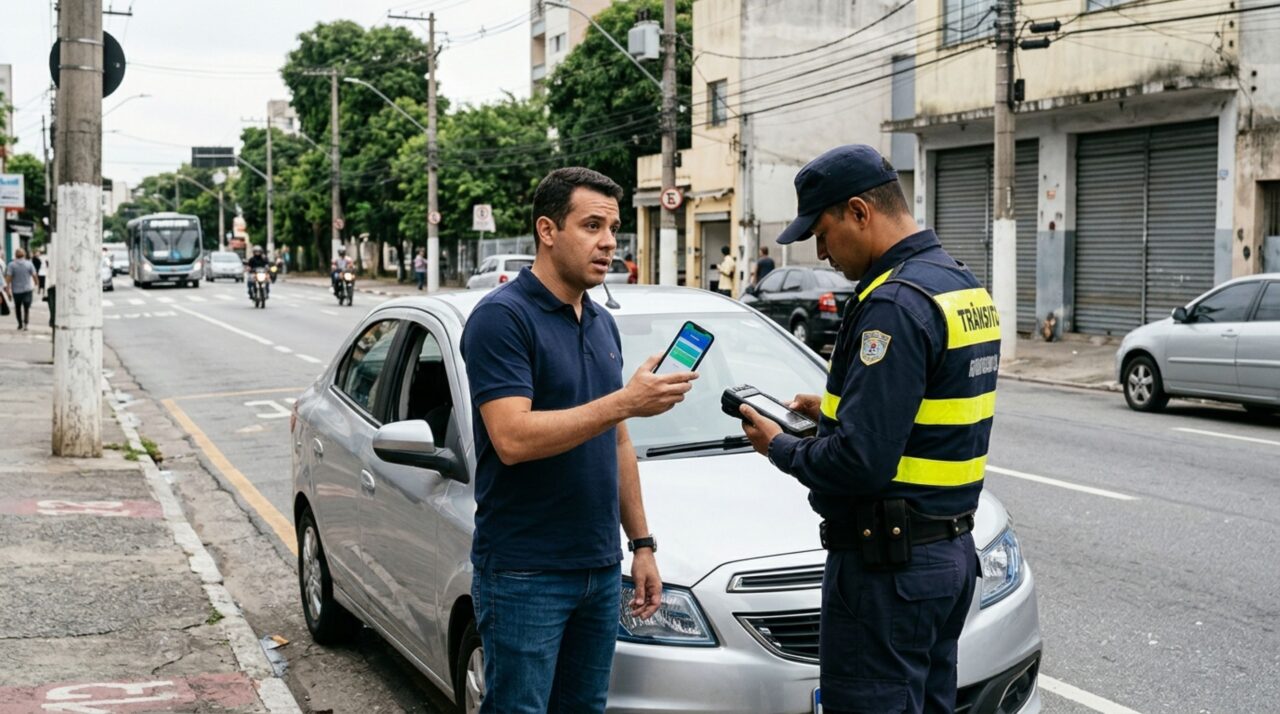
Um motorista paga o IPVA, acredita que resolveu todas as obrigações do carro e deixa passar o prazo do licenciamento anual. Durante uma fiscalização, descobre que o veículo continua irregular. Nessa situação ilustrativa, a confusão envolve exigências diferentes: quitar o imposto não significa, necessariamente, concluir o procedimento que permite a circulação. É preciso conferir as pendências e a emissão do Certificado de Registro e Licenciamento de Veículo, o CRLV-e.
Qual é a diferença entre IPVA e licenciamento?
O IPVA é o Imposto sobre a Propriedade de Veículos Automotores, cobrado pelos estados e pelo Distrito Federal conforme suas regras. Já o licenciamento anual é uma exigência de trânsito prevista no artigo 130 do Código de Trânsito Brasileiro. Ele verifica o atendimento das condições necessárias para manter o veículo regularmente licenciado.
O artigo 131 do CTB relaciona o licenciamento à quitação dos débitos exigíveis vinculados ao veículo. Assim, o pagamento do imposto pode ser apenas uma etapa da regularização. IPVA quitado e veículo licenciado não são situações equivalentes. Uma taxa pendente, multa exigível ou restrição pode impedir a conclusão do procedimento.
O que pode impedir a emissão do CRLV-e?
As pendências devem ser consultadas no Detran do estado onde o veículo está registrado. Não basta somar comprovantes de pagamento sem verificar se os débitos foram reconhecidos e se existe outro impedimento. Entre os pontos que merecem conferência estão:
Quais pendências podem impedir o licenciamento de um veículo?
Débitos exigíveis, restrições e inconsistências nos registros de pagamento podem interferir na emissão do documento de licenciamento. Confira os principais pontos que merecem verificação.
Por onde começar: consulte a situação do veículo nos canais oficiais do órgão de trânsito competente e confira os débitos e restrições efetivamente registrados.
Seis pontos para verificar
Marque cada categoria depois de conferir sua situação no cadastro do veículo.
IPVA exigível não quitado
Verifique a existência de valores de IPVA legalmente exigíveis que ainda não tenham sido pagos ou regularizados.
Taxa de licenciamento pendente
Confira se a taxa de licenciamento aplicável ao exercício está quitada e se o pagamento consta no sistema.
Multas exigíveis
Consulte multas vinculadas ao veículo e identifique aquelas que sejam efetivamente exigíveis para fins de regularização.
Restrições administrativas ou judiciais
Verifique a existência de restrições registradas que, conforme sua natureza, possam impedir o licenciamento do veículo.
Pagamentos ainda não baixados
Confira se valores já pagos foram reconhecidos pelo sistema. Em caso de divergência, preserve os comprovantes e verifique os canais oficiais de atendimento.
Outras exigências específicas
Identifique eventuais requisitos adicionais aplicáveis à situação do veículo, considerando seus registros e as normas pertinentes.
Pagamento feito, mas ainda consta pendência? Guarde o comprovante e confira se houve a atualização do registro. O prazo de processamento e o procedimento para corrigir divergências podem variar conforme o órgão responsável.
Qual é a penalidade por circular sem licenciamento?
O artigo 230, inciso V, do CTB classifica como gravíssima a conduta de conduzir veículo que não esteja registrado e devidamente licenciado. A penalidade prevista é multa de R$ 293,47, com sete pontos conforme as regras de responsabilidade pela infração. O dispositivo também estabelece a remoção do veículo como medida administrativa.
A irregularidade de trânsito decorre da circulação sem o licenciamento devido, e não simplesmente da existência de IPVA atrasado. Essa distinção importa porque os calendários de pagamento do imposto e de exigência do documento podem ser diferentes. O enquadramento deve considerar a situação do veículo e o prazo aplicável no momento da abordagem.
O comprovante do IPVA substitui o documento na fiscalização?
O recibo demonstra um pagamento, mas não comprova sozinho que todas as condições do licenciamento foram atendidas. Ele não substitui o CRLV-e nem a confirmação da regularidade nos sistemas oficiais. O documento pode ser utilizado em formato digital ou impresso, observadas as regras de apresentação.
O artigo 133 do CTB dispensa o porte quando a fiscalização consegue consultar o sistema para verificar o licenciamento. Isso não dispensa o veículo de estar regular. Não portar o documento e circular sem estar licenciado são situações diferentes. Uma consulta pode confirmar o licenciamento mesmo sem apresentação física, mas não regulariza uma pendência existente.
Como regularizar o veículo sem depender de suposições?
O proprietário deve conferir o calendário estadual, normalmente organizado conforme o final da placa, e consultar a situação cadastral. Os prazos não são iguais em todo o país. Para concluir a regularização, siga as orientações do Detran e verifique estas etapas:
- Consulte os débitos e os impedimentos pelos canais oficiais;
- Identifique o prazo de exigência do licenciamento para sua placa;
- Quite os valores devidos e resolva eventuais restrições;
- Acompanhe o processamento dos pagamentos;
- Confira a disponibilização do CRLV-e correspondente;
- Guarde o documento e os comprovantes para consultas posteriores.
A confirmação do licenciamento deve vir antes da circulação
Se o pagamento foi realizado, mas o documento não aparece, o proprietário deve verificar a causa antes de presumir que houve apenas atraso no aplicativo. Pode existir baixa pendente ou outro bloqueio. O prazo de processamento depende dos canais utilizados e das regras do órgão responsável, sem uma tolerância geral criada pelo simples pagamento.
Na situação descrita, o motorista evitaria a surpresa ao consultar a regularidade depois de quitar o IPVA. O cuidado decisivo é confirmar que o licenciamento foi concluído dentro do calendário aplicável. Com isso, imposto, taxas, pendências e documento passam a ser acompanhados como partes distintas das obrigações anuais do veículo.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)