

Homem faz PIX errado no valor de R$ 10.000, recebedor se nega a devolver e, ao entrar em contato com o banco, descobre que há uma forma de reaver o dinheiro sem precisar entrar na justiça
Entenda como o banco pode ajudar e por que o MED não é automático
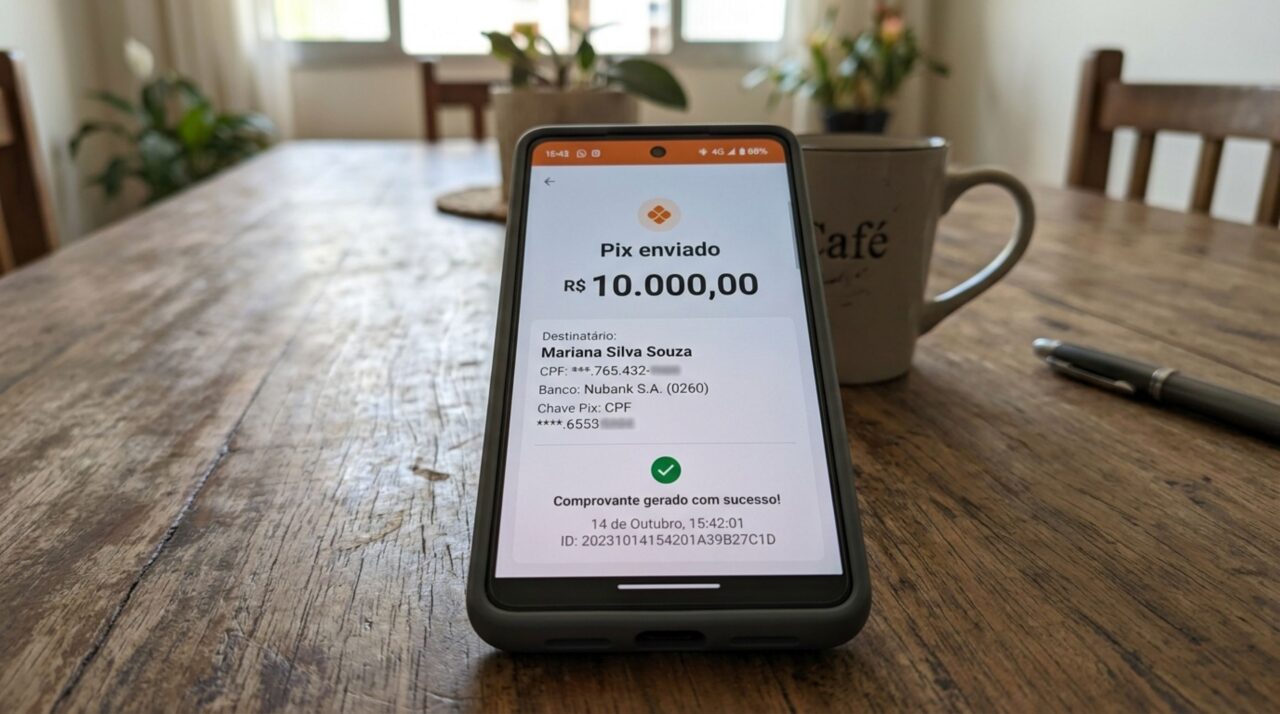
Um PIX errado de R$ 10 mil colocou o pagador diante de um problema urgente: o recebedor se recusou a devolver o valor. Ao procurar o banco, ele descobriu que a instituição pode ajudar no contato e na tentativa de restituição. Porém, uma transferência feita por engano não permite o uso automático do Mecanismo Especial de Devolução.
O banco consegue cancelar um Pix enviado por engano?
Depois de concluído, o PIX não funciona como uma transferência agendada que ainda pode ser cancelada. O dinheiro é creditado na conta indicada em poucos segundos. O banco do pagador também não pode simplesmente retirar o valor da conta do recebedor sem autorização ou fundamento previsto nas regras do sistema.
A primeira medida é comunicar o erro imediatamente à instituição financeira e guardar o protocolo. O banco pode conferir os dados da operação e contatar a instituição do destinatário. Esse procedimento pode levar a uma devolução voluntária, evitando uma ação judicial, mas não representa garantia de recuperação.
Qual função permite devolver o valor corretamente?
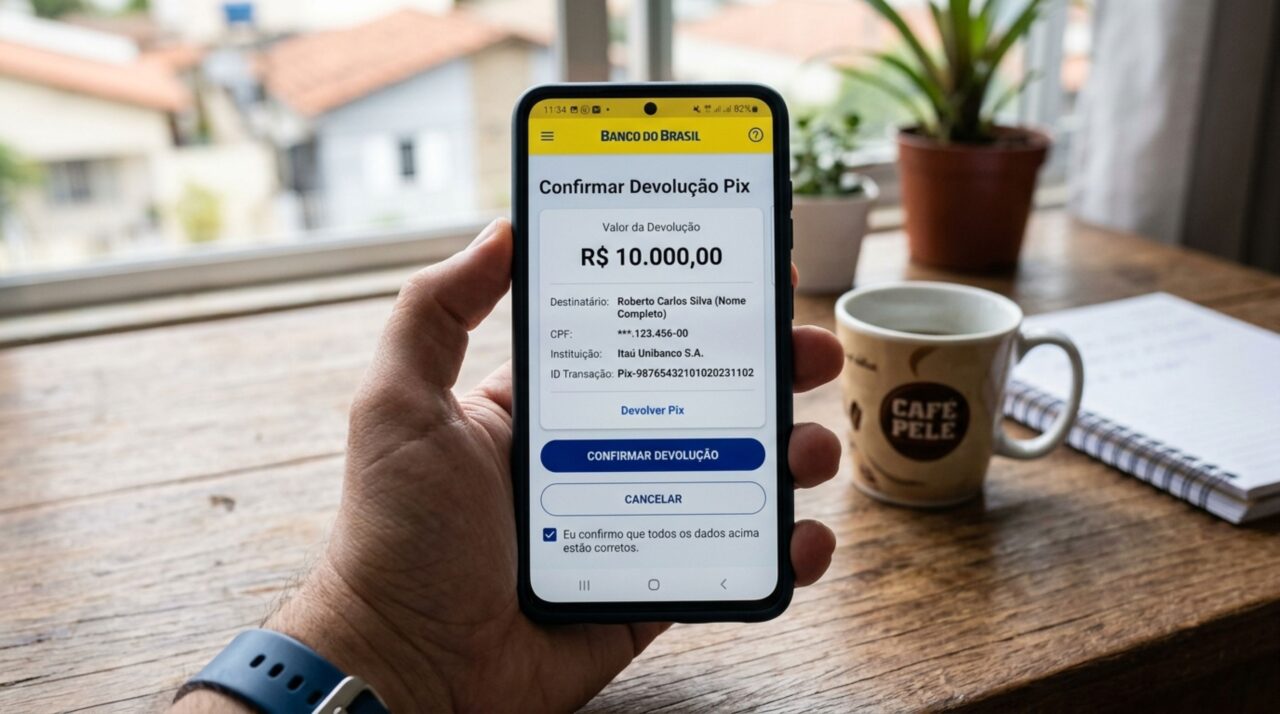
O próprio sistema PIX possui uma funcionalidade de devolução vinculada à transferência original. O recebedor deve localizar a operação no extrato e usar a opção “Devolver”. Esse caminho é mais seguro do que iniciar um novo Pix, pois mantém a restituição associada à transação recebida. O pagador deve separar:
Informações importantes para documentar a operação
Comprovantes, dados da transação e protocolos de atendimento ajudam a identificar com precisão quando a transferência ocorreu, para quem foi enviada e quais providências foram adotadas.
Comprovante completo da transferência
Documento integral da operação de R$ 10 mil, preferencialmente com todos os dados exibidos pelo banco.
Data e horário exatos
Registro do dia e do horário em que a transferência foi efetivamente processada.
Dados do destinatário
Nome apresentado na operação e instituição financeira vinculada à conta que recebeu os valores.
Identificador da transação Pix
Código ou identificador associado à transferência, útil para localizar e conferir a operação nos registros bancários.
Protocolos de atendimento
Números de protocolo, registros de contato e demais comunicações realizadas com o banco após a transferência.
O Mecanismo Especial de Devolução atende esse caso?
O Mecanismo Especial de Devolução, conhecido como MED, foi criado para situações relacionadas a fraude, golpe, coerção e determinadas falhas operacionais. Ele permite que as instituições analisem o caso e tentem bloquear ou recuperar recursos ainda disponíveis nas contas envolvidas.
O Banco Central esclarece que uma transferência enviada por engano a outro recebedor não se enquadra no MED. Informar falsamente que houve golpe pode prejudicar a análise e gerar outras consequências. Se o cliente digitou a chave errada ou escolheu a pessoa incorreta por distração, deve relatar exatamente o que aconteceu.
O que fazer quando o recebedor se recusa a devolver?
A recusa não transforma o valor recebido por engano em propriedade legítima do destinatário. O Código Civil trata da devolução do pagamento indevido e proíbe o enriquecimento sem causa. Dependendo das circunstâncias, reter ou utilizar dinheiro recebido por erro também pode produzir consequências jurídicas. O pagador pode adotar algumas providências:
- registrar o atendimento no banco imediatamente;
- solicitar que a instituição do recebedor seja comunicada;
- guardar mensagens em que a devolução foi recusada;
- registrar boletim de ocorrência com informações verdadeiras;
- enviar uma notificação extrajudicial cobrando a restituição.
O banco não deve fornecer endereço, telefone ou outros dados protegidos do recebedor apenas porque o pagador solicitou. A comunicação pode ocorrer entre as instituições financeiras. Se houver contato direto, a conversa deve ser objetiva e documentada, sem ameaças ou exposição pública da pessoa envolvida.
É possível recuperar o dinheiro sem entrar na Justiça?
Sim, desde que o recebedor aceite devolver o valor após o contato direto, a comunicação dos bancos ou a notificação extrajudicial. A ferramenta “Devolver” permite concluir a restituição pelo próprio aplicativo. Contudo, se a pessoa mantiver a recusa, o banco não possui autorização geral para debitar compulsoriamente os R$ 10 mil apenas com base na alegação de erro.
Sem uma devolução voluntária, poderá ser necessário buscar orientação jurídica e cobrar o pagamento judicialmente. A diferença central é que Pix errado não é o mesmo que Pix fraudulento. Agir rapidamente aumenta a chance de uma solução administrativa, mas o MED não deve ser apresentado como atalho para recuperar uma transferência legítima que o próprio usuário confirmou por engano.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)