

Funcionário antecipa parcelas do saque-aniversário para conseguir dinheiro mais rápido e descobre que parte do saldo do FGTS ficou bloqueada como garantia do empréstimo
Entenda o efeito da quitação, da demissão e das regras para movimentar o dinheiro
A antecipação do saque-aniversário permite receber dinheiro antes das retiradas anuais do FGTS, mas envolve a contratação de um empréstimo. Nesta situação ilustrativa, um funcionário solicita o crédito e depois percebe que parte do saldo ficou bloqueada. O registro não significa, por si só, que o dinheiro desapareceu: ele pode representar a garantia da operação, que limita a movimentação dos recursos vinculados ao contrato.
Por que a antecipação do saque-aniversário bloqueia o FGTS?
Ao contratar a antecipação, o trabalhador compromete direitos a saques anuais futuros para pagar a instituição financeira. O banco libera o crédito e recebe os valores previstos na operação por meio dos repasses do FGTS. A antecipação é um empréstimo com juros, diferente do saque-aniversário realizado sem contratação de crédito.
O bloqueio preserva os recursos necessários à garantia. Por isso, consultar o saldo total no aplicativo não significa que todo aquele dinheiro esteja disponível para movimentação. É necessário distinguir o valor registrado nas contas, a parcela comprometida com o empréstimo e os recursos eventualmente liberados para uma hipótese de saque permitida pela legislação.
O valor bloqueado precisa ser igual ao dinheiro recebido?
Não necessariamente. O cálculo da garantia pode considerar o saldo necessário para gerar os saques anuais antecipados, enquanto o crédito recebido envolve as condições financeiras do contrato. Também existem ajustes normativos aplicáveis a situações específicas. Assim, uma diferença entre os valores precisa ser explicada, sem ser tratada automaticamente como cobrança irregular. Na conferência, compare:
O que conferir na antecipação do FGTS?
Cinco informações para comparar valores, encargos e saldo bloqueado
-
01Valor líquido recebido
O valor líquido efetivamente depositado pela instituição financeira;
-
02Saques anuais comprometidos
Os saques anuais comprometidos e seus respectivos períodos;
-
03Juros e Custo Efetivo Total
Os juros e o Custo Efetivo Total informados na contratação;
-
04Saldo bloqueado no aplicativo
O saldo identificado como bloqueado no aplicativo FGTS;
-
05Memória de cálculo da garantia
A memória de cálculo da garantia e eventuais ajustes realizados.
Se o trabalhador for demitido, o empréstimo deixa de existir?
A demissão não cancela automaticamente a antecipação contratada. Além disso, é necessário separar o bloqueio do empréstimo das regras da modalidade escolhida. Pela regra geral do saque-aniversário, a dispensa sem justa causa permite movimentar a multa rescisória, quando devida, mas não libera integralmente o saldo da conta por esse motivo. Liberações excepcionais possuem requisitos próprios.
Também não basta solicitar a volta ao saque-rescisão para obter acesso imediato aos recursos. O retorno depende das condições legais, incluindo a ausência de antecipação contratada e o período de espera previsto. Quitar o crédito e mudar a modalidade são procedimentos diferentes. Antes de contar com o FGTS após uma demissão, o trabalhador deve conferir qual sistemática está vigente.
Documentos e consultas para entender o bloqueio
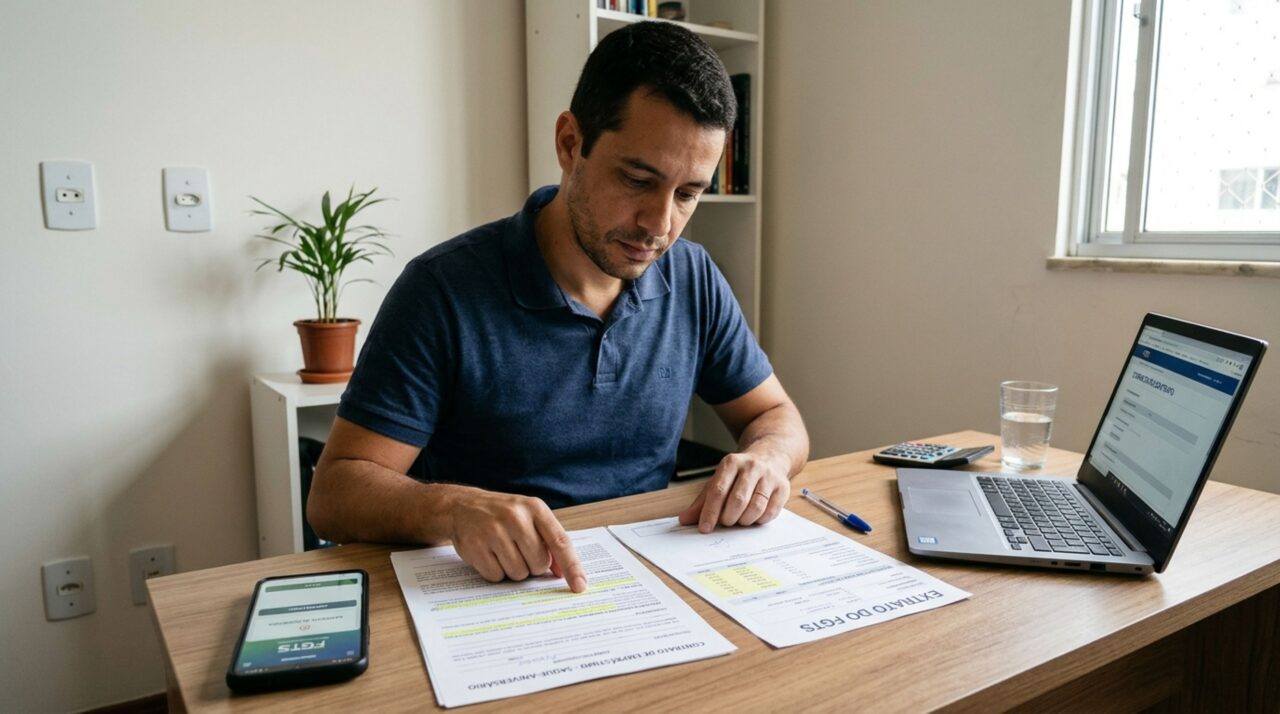
O contrato e o extrato ajudam a identificar se a restrição corresponde à operação reconhecida pelo funcionário. A instituição que concedeu o crédito deve esclarecer as condições do empréstimo; dúvidas sobre os registros da conta vinculada também podem exigir atendimento da Caixa, como agente operador. Para organizar a consulta, vale reunir:
- A cópia do contrato e o demonstrativo das condições financeiras;
- O comprovante do crédito recebido na conta bancária;
- O extrato do FGTS com os valores e registros de bloqueio;
- As informações sobre repasses já realizados ao credor;
- Os protocolos de atendimento e as respostas fornecidas;
- O comprovante de quitação, caso o empréstimo já tenha sido encerrado.
É possível quitar antes e pedir a liberação da garantia?
O trabalhador pode consultar o banco sobre a liquidação antecipada e solicitar o cálculo atualizado. Depois da quitação, deve acompanhar o processamento da baixa da garantia, conforme os procedimentos aplicáveis. Desbloquear a garantia não equivale a autorizar qualquer saque: o dinheiro continua sujeito às regras de movimentação do FGTS, mesmo quando deixa de estar comprometido com o empréstimo.
Se a restrição permanecer sem explicação após o encerramento do contrato, cabe solicitar esclarecimento formal e guardar os protocolos. Antes de uma nova antecipação, a comparação deve incluir o crédito líquido, os encargos e os saques futuros comprometidos. Essa conferência permite dimensionar quanto será recebido agora e quais recursos do fundo poderão ficar indisponíveis durante a operação.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)