

Como identificar e cancelar seguros cobrados junto com seu empréstimo sem permissão
Banco embute seguro cobrado no empréstimo e você pode pegar o dinheiro de volta
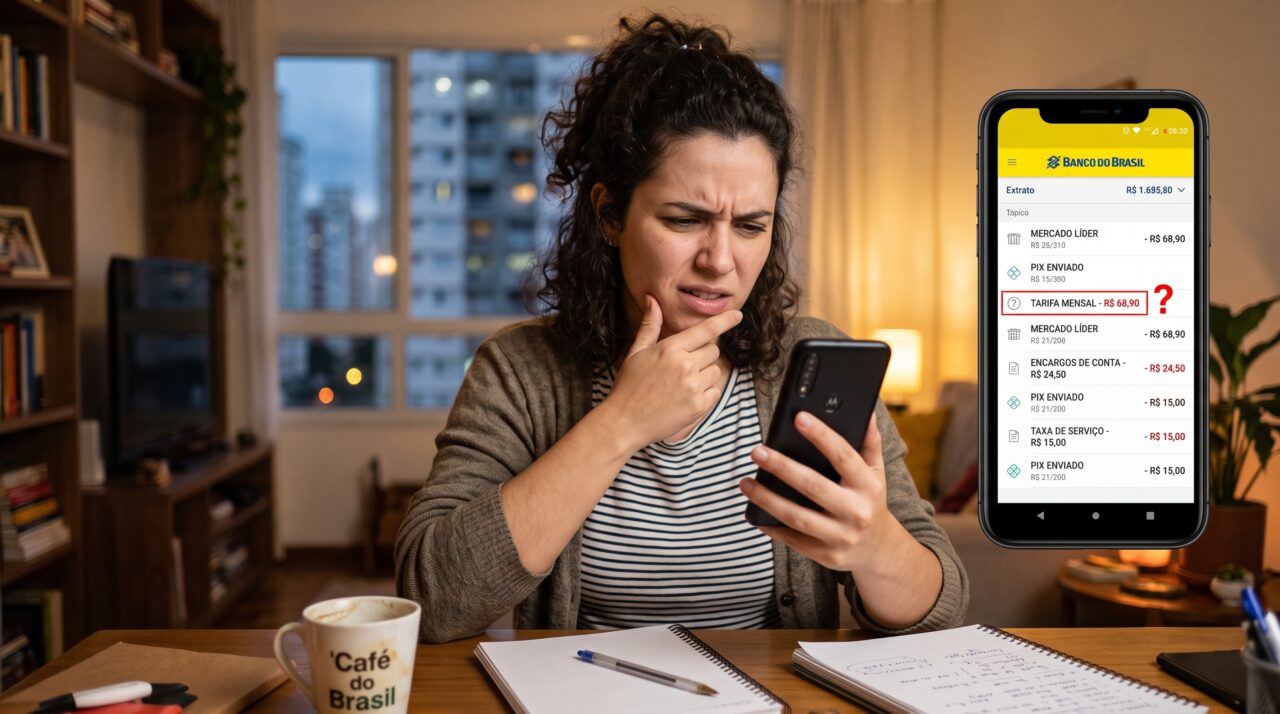
O seguro cobrado no empréstimo aparece escondido nas parcelas do seu contrato e faz a dívida subir sem você perceber. Essa cobrança embutida sem o seu ok é venda casada e dá para pedir o cancelamento direto com a instituição para reaver a grana.
Como achar essa taxa escondida no seu contrato de crédito?
Dê uma olhada no documento do seu financiamento e procure pela sigla do seguro prestamista ou tarifas extras. O valor costuma vir somado ao montante total da dívida, aumentando o custo final que sai do seu bolso todo mês.
Passe um pente fino na apólice para confirmar se você realmente pediu esse serviço na hora da assinatura. Se o atendente colocou essa proteção sem te avisar, o procedimento feriu o Código de Defesa do Consumidor e precisa ser corrigido.
O que a lei fala sobre essa cobrança embutida nas parcelas?
O Superior Tribunal de Justiça já bateu o martelo e proibiu os bancos de obrigar o cliente a fechar essa proteção na hora de pegar crédito. Nenhuma instituição financeira pode condicionar a liberação do dinheiro à contratação desse tipo de serviço.
Ações rápidas para barrar essa taxa abusiva na sua conta:
- Ligue para o SAC do banco e peça o cancelamento imediato da apólice.
- Exija o reembolso proporcional dos valores que já foram pagos até hoje.
- Abra uma reclamação no portal do Banco Central se a empresa dificultar.
- Guarde os protocolos de atendimento para provar o seu pedido de devolução.
Quanto dinheiro dá para economizar cortando esse valor extra?
O peso dessa cobrança varia conforme a grana que você pegou emprestada e o tempo de pagamento. Em contratos longos, o tombo no seu orçamento pode passar de R$ 1.500 facinho.
Diferenças entre pagar com ou sem essa taxa no seu orçamento:
Qual o caminho para pedir a devolução sem complicações?
Ligue no atendimento do banco e informe que você não concorda com a inclusão do serviço na sua conta. Peça a revisão do Custo Efetivo Total e exija o abate direto no valor das parcelas que ainda faltam vencer.
Se o gerente disser que o dinheiro não vai ser liberado sem essa garantia, não aceite essa pressão. A empresa tem a obrigação de retirar a cobrança e devolver a quantia paga indevidamente na sua conta corrente.
Vale a pena acionar a Justiça se a empresa negar o reembolso?
Se a conversa amigável com a ouvidoria não resolver o perrengue em 10 dias, você pode procurar o Procon do seu município. Registrar uma queixa no site consumidor.gov.br costuma destravar o processo rapidinho sem precisar de advogado.
Casos em que o banco age de má-fé podem render a devolução em dobro do que foi descontado indevidamente. Ficar de olho nos extratos e defender seus direitos garante uma economia bruta e evita prejuízos na sua vida financeira.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)