

Cliente de banco é acusado injustamente de possuir conta laranja e tem seus serviços encerrados no fim do mês, impedido de pagar as contas, o cliente leva o caso à justiça
Saiba por que comunicação, acesso ao saldo e prejuízos são importantes na disputa
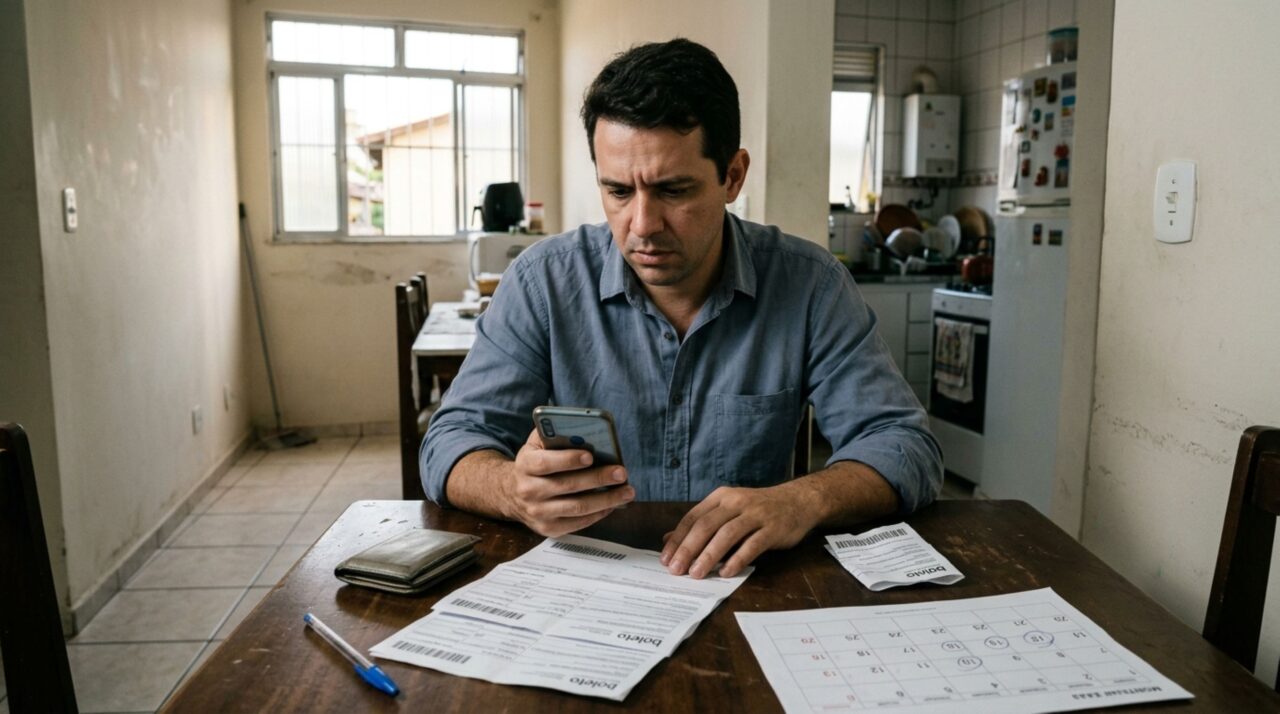
O encerramento de conta bancária pode gerar uma disputa de consumo quando interrompe pagamentos e vem acompanhado de uma suspeita contestada pelo titular. Em uma situação hipotética, um cliente é informado de que sua conta estaria sendo utilizada por terceiros, nega a irregularidade e perde o acesso aos serviços no fim do mês. Com contas próximas do vencimento, procura a Justiça. A análise exige verificar a comunicação, o acesso ao saldo e os prejuízos demonstrados.
O encerramento de conta bancária pode ocorrer por decisão do banco?
Sim. O banco pode encerrar unilateralmente uma conta-corrente, observadas as regras aplicáveis e as obrigações contratuais. No Tema 1.119, o Superior Tribunal de Justiça estabeleceu que a proibição do artigo 39, inciso IX, do Código de Defesa do Consumidor não impede essa forma de encerramento. Isso não elimina os deveres de transparência e informação.
Por isso, a discussão não se resolve apenas com a afirmação de que o cliente queria continuar utilizando a instituição. É necessário examinar como o procedimento ocorreu, se houve comunicação prévia adequada e quais serviços foram efetivamente interrompidos. Também importa distinguir encerramento contratual, bloqueio de movimentações e restrição decorrente de determinação judicial, pois são situações diferentes.
Como avaliar a suspeita de que a conta seria laranja?
A expressão “conta laranja” costuma ser usada para descrever contas em nome de alguém utilizadas por terceiros para ocultar sua atuação. Entretanto, uma suspeita bancária não equivale a uma condenação criminal. O cliente pode contestar informações incorretas e apresentar documentos sobre suas operações. Para esclarecer a origem do problema, convém organizar:
5 registros importantes para conferir com o banco
Reunir comunicações, extratos, comprovantes e protocolos ajuda a organizar os fatos e acompanhar os esclarecimentos solicitados à instituição financeira.
-
01 / 05
Comunicação recebida
A comunicação recebida e as expressões utilizadas pelo banco.
-
02 / 05
Extratos de movimentação
Os extratos das movimentações questionadas.
-
03 / 05
Origem e finalidade dos recursos
Os documentos que expliquem a origem e a finalidade dos recursos.
-
04 / 05
Protocolos de atendimento
Os protocolos de pedidos de esclarecimento e revisão.
-
05 / 05
Respostas e situação do saldo
As respostas sobre cadastro, restrições e destino do saldo.
Ficar sem pagar contas pode justificar uma indenização?
O artigo 14 do Código de Defesa do Consumidor trata da responsabilidade por danos causados por defeitos na prestação de serviços. No exemplo, é necessário verificar se houve falha bancária e se ela provocou os prejuízos alegados. O fato de o encerramento de conta bancária ocorrer no fim do mês não demonstra, sozinho, que o procedimento foi irregular.
Multas e juros precisam ser relacionados à interrupção do serviço. O cliente deve demonstrar quais pagamentos tentou realizar, se havia recursos disponíveis e por que não conseguiu concluir as operações. Eventual dano moral também depende das circunstâncias, como a extensão da restrição e suas consequências. Não existe um valor automático de indenização para todo encerramento contestado.
Quais provas ajudam a demonstrar a urgência do problema?
Quando há saldo inacessível e obrigações próximas do vencimento, a documentação ajuda a avaliar um pedido judicial urgente. O artigo 300 do Código de Processo Civil exige elementos que indiquem a probabilidade do direito e o perigo de dano ou risco ao resultado do processo. Para fundamentar a análise, podem ser reunidos:
- Extratos que indiquem o saldo e as datas das restrições;
- Registros de tentativas frustradas de pagamento ou transferência;
- Boletos e faturas com vencimento durante o período afetado;
- Comprovantes de encargos ou outros prejuízos efetivos;
- Comunicações e protocolos que mostrem as tentativas de solução.
A decisão depende da regularidade do procedimento e das consequências
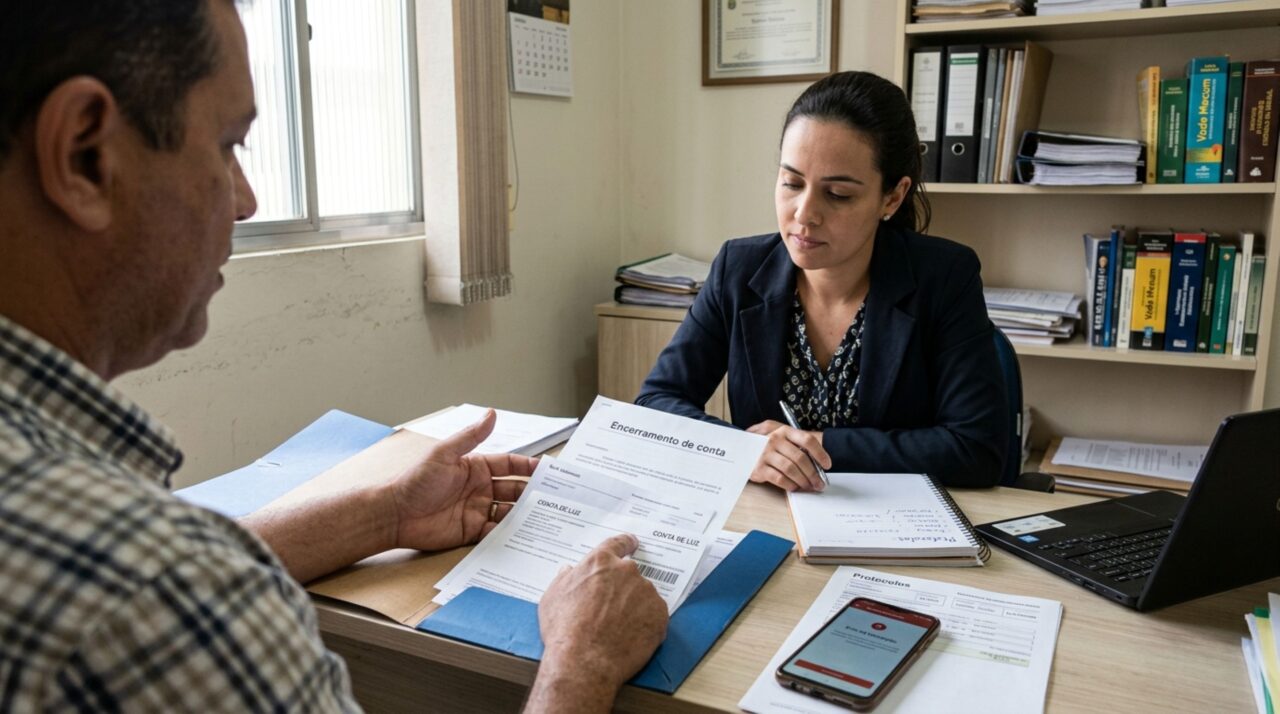
O cliente pode solicitar esclarecimentos ao atendimento e à ouvidoria, além de recorrer aos canais de defesa do consumidor. No processo, o pedido deve considerar a restrição identificada: acesso a recursos, transferência do saldo, revisão de informações ou reparação de prejuízos. Restabelecer todos os serviços não é uma consequência automática, especialmente quando o encerramento contratual é juridicamente permitido.
No exemplo, o encerramento de conta bancária precisa ser confrontado com as comunicações e os registros das operações impedidas. A suspeita não deve ser apresentada como fraude comprovada, assim como a contestação do titular não basta para concluir que o banco agiu ilicitamente. Sem uma decisão fornecida, o caso permanece hipotético, com resultado dependente das provas e das regras aplicáveis.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)