


Casal trabalha com carteira assinada há mais de dez anos, decide comprar a primeira casa e descobre que o saldo do FGTS pode ajudar na aquisição do imóvel quando os requisitos são atendidos
Entenda o tempo mínimo de trabalho e as exigências para liberar os recursos
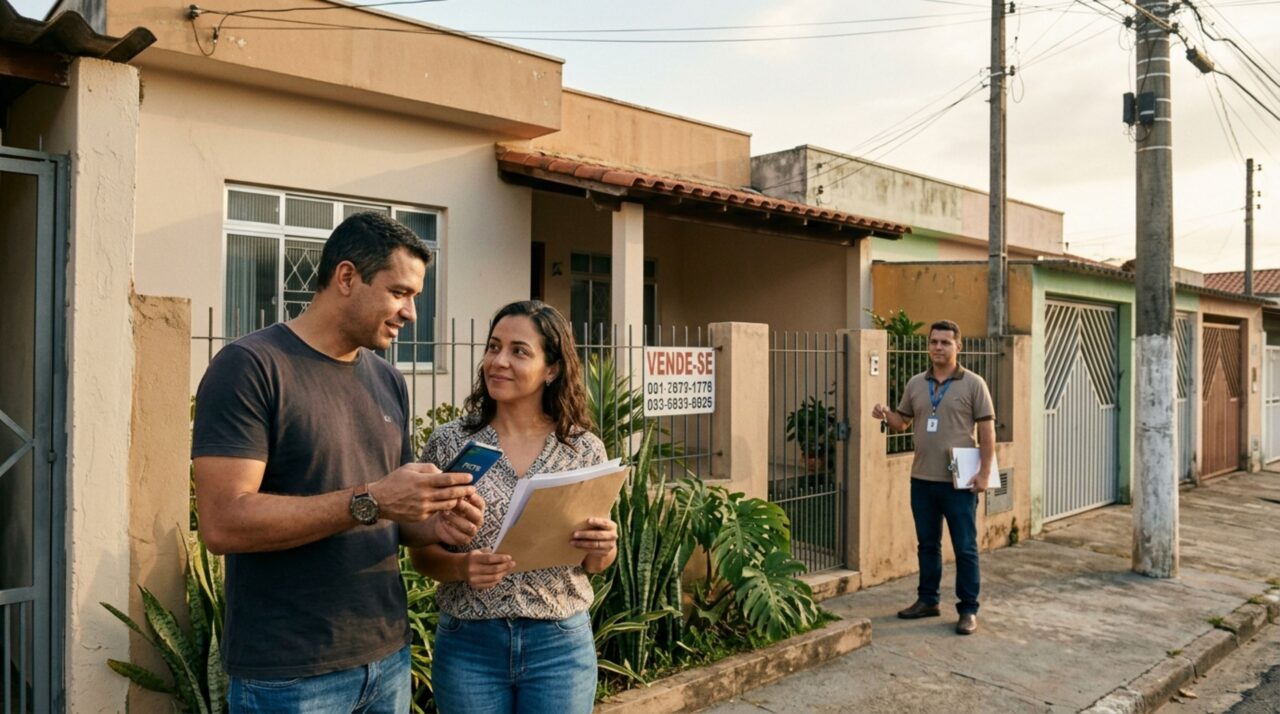
Um casal trabalha com carteira assinada há mais de dez anos e decide realizar o sonho de comprar a primeira casa. Durante a pesquisa por financiamento imobiliário, os dois descobrem que o saldo do Fundo de Garantia do Tempo de Serviço (FGTS) pode ajudar no pagamento do imóvel. A utilização dos recursos, entretanto, depende de requisitos relacionados ao tempo de trabalho, à propriedade de outros imóveis e às características da residência escolhida.
Como o FGTS pode ajudar um casal a comprar a primeira casa?
O FGTS é formado por depósitos realizados pelos empregadores em contas vinculadas aos trabalhadores. Na maioria dos contratos regidos pela Consolidação das Leis do Trabalho (CLT), o recolhimento mensal corresponde a 8% da remuneração considerada para essa finalidade. Ao longo de dez anos, esses depósitos podem formar uma reserva importante para a aquisição da moradia própria, dependendo do histórico salarial e das movimentações realizadas.
O dinheiro pode ser utilizado para reduzir o valor que precisa ser financiado. A legislação permite diferentes formas de aproveitamento dos recursos habitacionais, desde que os requisitos sejam atendidos:
- Pagamento de parte do preço de aquisição de imóvel residencial;
- Composição da entrada em um financiamento imobiliário;
- Amortização do saldo devedor de financiamento elegível;
- Liquidação de financiamento habitacional;
- Pagamento de parte das prestações, conforme as regras aplicáveis.
Quais requisitos o trabalhador precisa cumprir para utilizar o saldo?
A utilização do FGTS na aquisição da moradia própria exige, em regra, pelo menos três anos de trabalho sob o regime do fundo. Esses períodos podem ser consecutivos ou não e acumulados em empresas diferentes. Também é necessário não possuir financiamento ativo no Sistema Financeiro de Habitação (SFH) em qualquer região do país. Existem ainda restrições relacionadas à propriedade de outros imóveis residenciais nos municípios de residência ou trabalho, incluindo localidades limítrofes e da mesma região metropolitana.
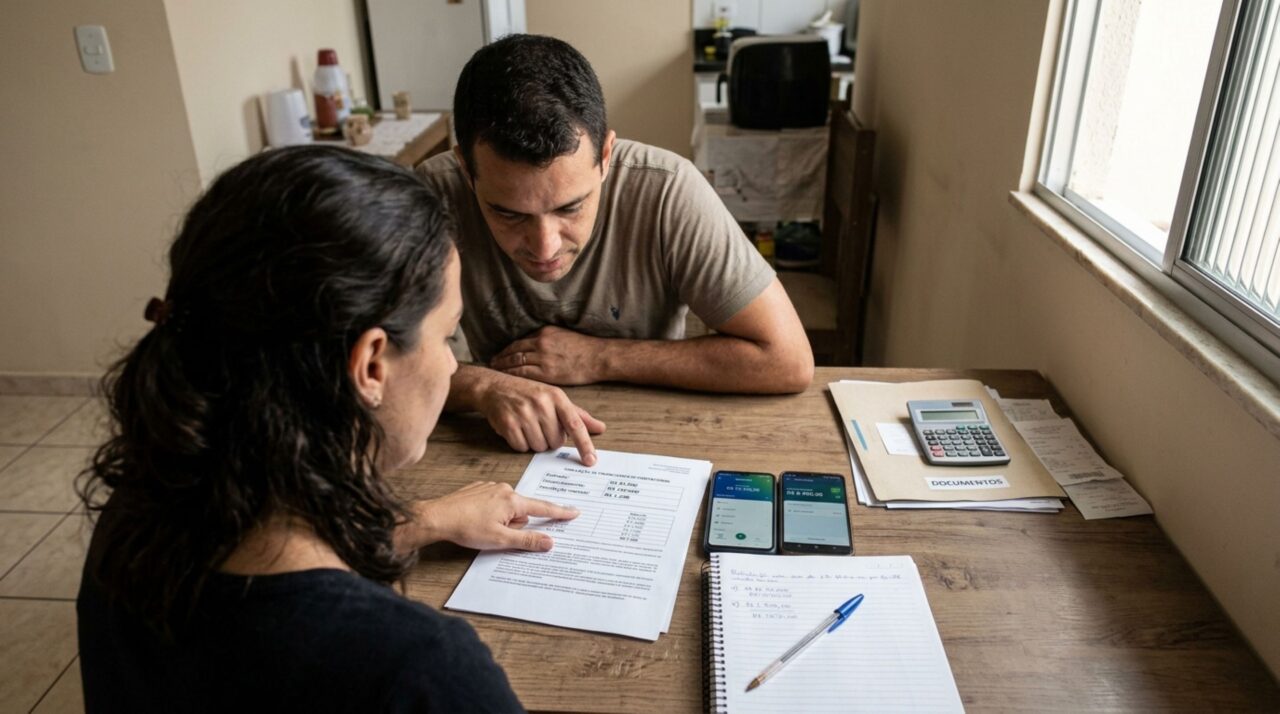
Marido e esposa podem juntar o FGTS para comprar o mesmo imóvel?
O casal pode utilizar os saldos das duas contas vinculadas na aquisição de uma residência, desde que ambos atendam individualmente às condições exigidas. Não é necessário que os trabalhadores tenham passado os dez anos na mesma empresa. A possibilidade também alcança companheiros em união estável, observadas as exigências documentais e as regras aplicáveis à propriedade de imóveis.
A análise das restrições patrimoniais pode considerar o regime de bens do casamento. Se um dos compradores já possui outro imóvel, será necessário verificar sua localização, a forma de aquisição e os direitos de propriedade envolvidos. Por isso, a inexistência de uma casa registrada apenas em nome do outro cônjuge não garante automaticamente que todos os requisitos estejam cumpridos.
Quais condições a casa precisa atender para permitir o uso do FGTS?
Além da situação dos compradores, o imóvel precisa cumprir as exigências do financiamento habitacional e das regras do fundo. A residência deve estar localizada em área urbana e ser destinada à moradia do trabalhador. O limite de avaliação para utilização do FGTS na aquisição é de R$ 2,25 milhões, conforme as regras atualizadas do Sistema Financeiro de Habitação. A documentação e as condições de comercialização também passam por análise.
Entre os critérios considerados na avaliação da propriedade estão:
6 critérios para utilizar o FGTS na compra de um imóvel
Confira os principais pontos que precisam ser analisados antes da utilização dos recursos.
-
Finalidade residencial
Utilização residencial do imóvel adquirido.
-
Localização do imóvel
Localização compatível com os requisitos de residência ou trabalho.
-
Limite de avaliação
Valor de avaliação dentro do limite permitido.
-
Regularidade da matrícula
Matrícula imobiliária sem impedimentos à comercialização.
-
Condições do FGTS
Atendimento às condições de utilização do FGTS.
-
Intervalo entre utilizações
Respeito ao intervalo exigido quando houve utilização anterior do fundo na aquisição do mesmo imóvel.
Antes de solicitar
A análise depende das regras vigentes, da documentação e das características do imóvel e do trabalhador.
Como solicitar o uso do fundo durante o financiamento imobiliário?
O casal deve começar consultando o saldo disponível no aplicativo FGTS e reunindo os documentos pessoais, comprovantes de residência, informações profissionais e documentação do imóvel. A solicitação é analisada pelo agente financeiro responsável pela operação. A Caixa Econômica Federal e outras instituições habilitadas podem realizar operações com utilização dos recursos, conforme as modalidades permitidas.
O que avaliar antes de utilizar os depósitos acumulados na compra da casa?
Embora os dez anos de trabalho possam representar um saldo significativo, o casal precisa considerar que a utilização dos recursos reduz o dinheiro disponível nas contas vinculadas. Também é importante analisar o valor da entrada, as prestações do financiamento, as taxas de juros e as despesas com escritura, registro e tributos. O uso do fundo não elimina a necessidade de comprovar capacidade financeira quando houver contratação de crédito imobiliário.
Antes de fechar a compra, os trabalhadores devem confirmar se ambos estão habilitados para utilizar os recursos e se a residência atende às condições exigidas. Ter mais de dez anos de carteira assinada não garante a liberação automática do FGTS, mas pode facilitar a aquisição quando os requisitos legais são cumpridos. A verificação antecipada dos saldos e da documentação ajuda a evitar dificuldades durante a contratação do financiamento e a transferência da propriedade.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)