


Produtor vende a colheita a uma empresa, recebe menos que o valor da nota e descobre quais contribuições podem ser descontadas na comercialização
O valor bruto da venda e o depósito recebido têm funções diferentes quando a compradora precisa reter contribuições da operação.
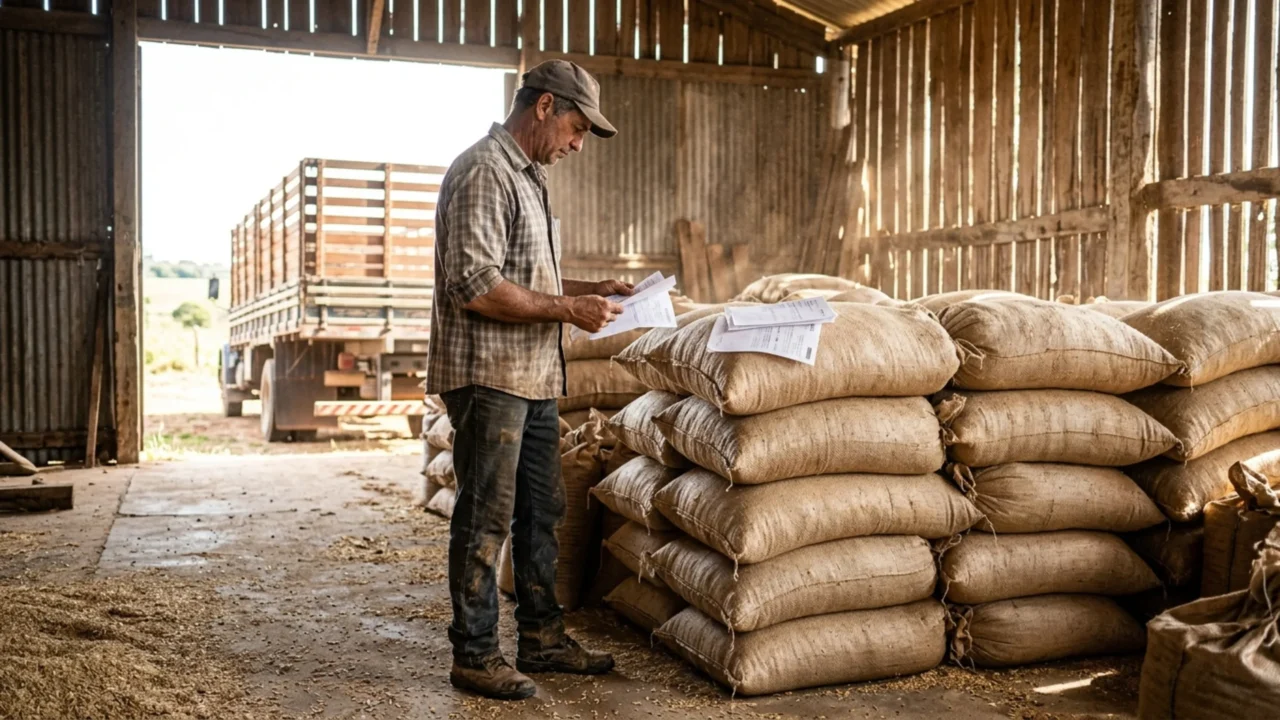
Um produtor vende a colheita para uma empresa e recebe um depósito menor que o valor faturado. A contribuição do segurado especial pode ser descontada na própria comercialização. Para entender a diferença, ele precisa separar a base de cálculo, as alíquotas e a responsabilidade de quem comprou.
Sobre qual valor incide a contribuição do segurado especial?
O INSS explica que a contribuição obrigatória incide sobre a receita bruta da comercialização. A parcela previdenciária é de 1,2%, acrescida de 0,1% destinado aos benefícios relacionados aos riscos ambientais do trabalho.
O cálculo parte do valor bruto da venda, antes da retenção. O valor líquido recebido mostra quanto foi transferido após os descontos da operação, enquanto o preço faturado continua sendo a referência para apurar as contribuições incidentes.
Quem desconta e recolhe quando a compradora é uma empresa?
Nas operações abrangidas, a pessoa jurídica adquirente deve descontar a contribuição do valor devido ao segurado especial e recolhê-la. Essa transferência da obrigação de recolher é chamada de sub-rogação.
Para o produtor, isso significa que o comprovante bancário pode mostrar um depósito menor que a nota. A análise deve ligar cada desconto à comercialização e identificar o recolhimento de responsabilidade da compradora.
Onde entra a contribuição ao Senar?
A Receita Federal indica 0,2% para o Senar na aquisição de produção de segurado especial na operação ordinária abrangida. A contribuição tem destinação própria e aparece separada da parcela previdenciária e do percentual ligado aos riscos do trabalho.
Em uma venda em que incidam os três percentuais, a soma é 1,5% da receita bruta. Dentro desse total, 1,3% corresponde às duas parcelas da seguridade social apresentadas pelo INSS e 0,2% ao Senar.
As parcelas têm finalidades distintas no cálculo.
Como a conta aparece numa venda de R$ 10 mil?
Em um exemplo com R$ 10 mil de receita bruta e incidência das três parcelas, a contribuição previdenciária seria de R$ 120. A parcela relativa aos riscos do trabalho seria de R$ 10, e a contribuição ao Senar, de R$ 20.
A retenção total seria de R$ 150. Considerando apenas esses descontos, o depósito ficaria em R$ 9.850. A comparação com o valor real da venda ajuda a verificar se a diferença corresponde às parcelas indicadas.
A responsabilidade muda conforme o comprador?
A venda direta ao consumidor final pessoa física e outras hipóteses previstas em lei podem atribuir ao próprio produtor a responsabilidade pelo recolhimento. A identidade do comprador e a natureza da operação definem como a contribuição será tratada.
A previdência social usa regras específicas para a comercialização rural. A operação com empresa adquirente deve ser distinguida das vendas diretas e dos casos com tratamento próprio. Isso ajuda a conferir quem deveria descontar e repassar cada valor.
A comparação dos documentos separa as etapas da venda.
Leia também: Após 60 anos, gigante dos eletrônicos fecha 567 lojas e demite 34 mil trabalhadores com dívida de quase R$ 12 bilhões
Que documentos ajudam a conferir o depósito?
A nota ou o documento da comercialização indica o valor bruto. O demonstrativo da compradora e o comprovante bancário ajudam a comparar base, retenção e valor pago.
Se a diferença não estiver identificada, o produtor pode pedir à compradora que discrimine as parcelas da operação. A conferência deve partir do tipo de venda e das contribuições que efetivamente incidiram.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)