

Bancos podem bloquear sua conta por dívida? Entenda quando a Justiça autoriza e o que fazer para liberar o dinheiro
Bancos podem bloquear sua conta por dívida? Só com ordem da Justiça: devedor tem 5 dias para pedir a liberação de salário e poupança
Ver o saldo da conta zerado de uma hora para outra assusta. O bloqueio de conta por dívida depende de ordem de um juiz, dada a pedido de quem cobra. Ele não é uma decisão do banco.
A lei protege parte do dinheiro, como o salário e a poupança até certo limite. Para recuperar esses valores, porém, o devedor precisa agir rápido: o prazo é de apenas 5 dias.
Quando a Justiça pode bloquear o dinheiro da conta?
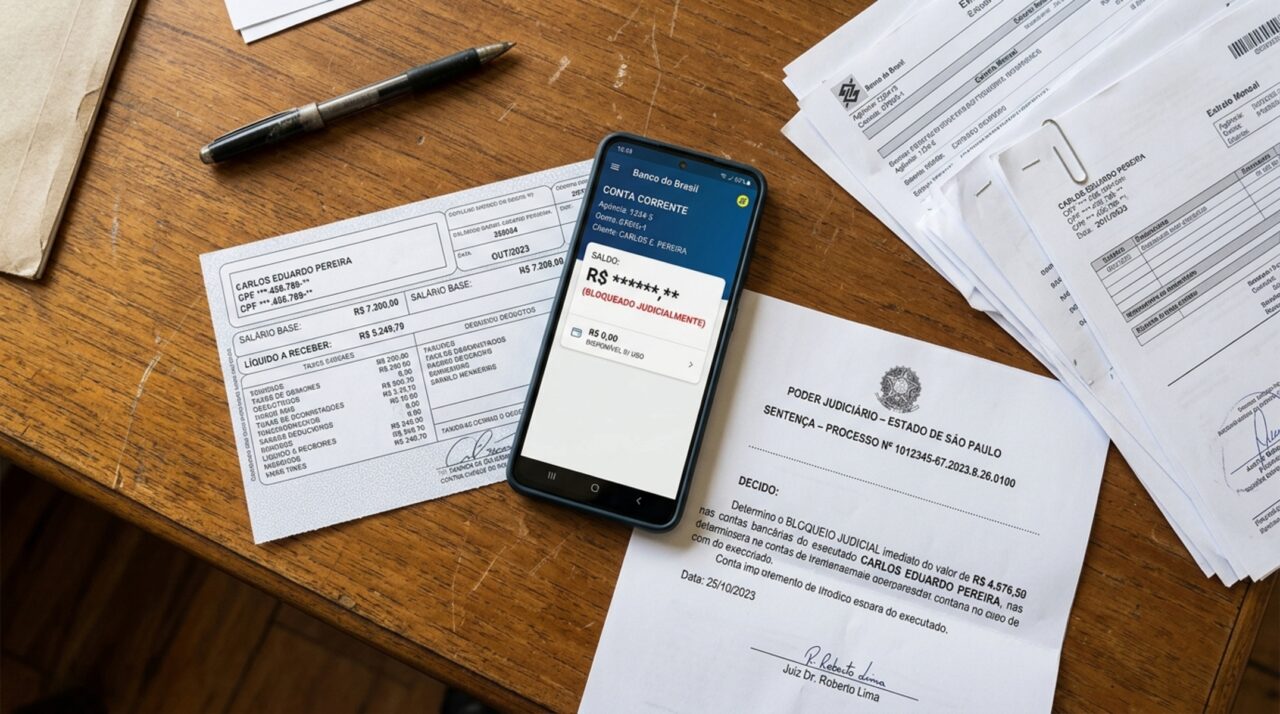
A Justiça pode bloquear quando há um processo de cobrança e o credor pede a penhora de dinheiro. O juiz então manda bloquear os valores pelo Sisbajud, sistema do Conselho Nacional de Justiça ligado aos bancos.
Segundo o artigo 854 do Código de Processo Civil, o bloqueio pode ser feito sem aviso prévio ao devedor. Se o valor travado passar do total da dívida, o juiz deve cancelar o excesso em até 24 horas.
Em 2026, o CNJ e os bancos firmaram um acordo técnico para modernizar o sistema. A previsão é de bloqueios no mesmo dia útil e monitoramento das contas por até um ano. A implantação deve levar cerca de 18 meses.
Leia também: Brastemp e Consul trocam sua geladeira velha por uma nova e ainda vão buscar o eletrodoméstico em casa
Que dinheiro não pode ser bloqueado da conta por causa de dívida?
O artigo 833 do Código de Processo Civil lista os valores impenhoráveis, ou seja, protegidos contra a cobrança. Os mais comuns no dia a dia são estes:
- Salário, aposentadoria e pensão, salvo exceções previstas em lei, como a pensão alimentícia.
- Dinheiro guardado na poupança até o limite de 40 salários mínimos.
Há um detalhe importante. Em 2024, o Superior Tribunal de Justiça decidiu que a proteção dos 40 salários mínimos não é reconhecida automaticamente pelo juiz. O próprio devedor precisa pedir a liberação na primeira oportunidade que tiver no processo.
Na prática, quem fica em silêncio pode perder dinheiro que a lei protegeria. Por isso, guardar extratos que mostrem a origem dos valores ajuda muito na hora de provar que eles são salário ou reserva da poupança.
O banco pode descontar a dívida direto da conta?
Pode, em um caso específico: quando o cliente autorizou o desconto das parcelas de um empréstimo feito no próprio banco. Isso não é bloqueio judicial, e sim cobrança combinada em contrato.
Em 2022, o STJ julgou o tema e fixou as regras para esse tipo de desconto. Os pontos principais da decisão são estes:
- O banco pode descontar parcelas de empréstimo comum da conta onde cai o salário.
- Esse desconto não segue o limite de 30% dos empréstimos consignados.
- O cliente precisa ter autorizado o desconto antes.
- O desconto só vale enquanto essa autorização estiver em vigor.
Se houver desconto sem autorização, o caminho é reclamar primeiro ao banco e, se não resolver, ao Banco Central ou ao Procon.
O que fazer para liberar o dinheiro bloqueado?
O primeiro passo é descobrir qual processo gerou o bloqueio. Depois, é preciso provar no processo que o dinheiro é protegido por lei ou que o bloqueio foi maior que a dívida. O caminho fica assim:
Quem não tem condições de pagar advogado pode procurar a Defensoria Pública do seu estado. Perder o prazo de 5 dias dificulta muito a recuperação do dinheiro. Antes de agir, organize estes itens:
📋 Seu checklist
☐ Número do processo informado pelo banco
☐ Holerite ou extrato de benefício do INSS
☐ Extrato da poupança, se for o caso
☐ Contato com advogado ou Defensoria Pública
☐ Prazo de 5 dias anotado no calendário
Salve ou tire um print para consultar depois
Vale esperar para resolver a conta bloqueada por dívida?
Não vale, porque o prazo para pedir a liberação é curto e a proteção da poupança precisa ser pedida pelo próprio devedor. Agir logo aumenta a chance de recuperar salário e reservas. Se você conhece alguém nessa situação, compartilhe estas orientações.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)