

Quanto rendem R$ 28 milhões da Mega-Sena nos principais investimentos em 2026?
Compare poupança, Tesouro Selic, CDB, LCI e LCA nas projeções de 2026
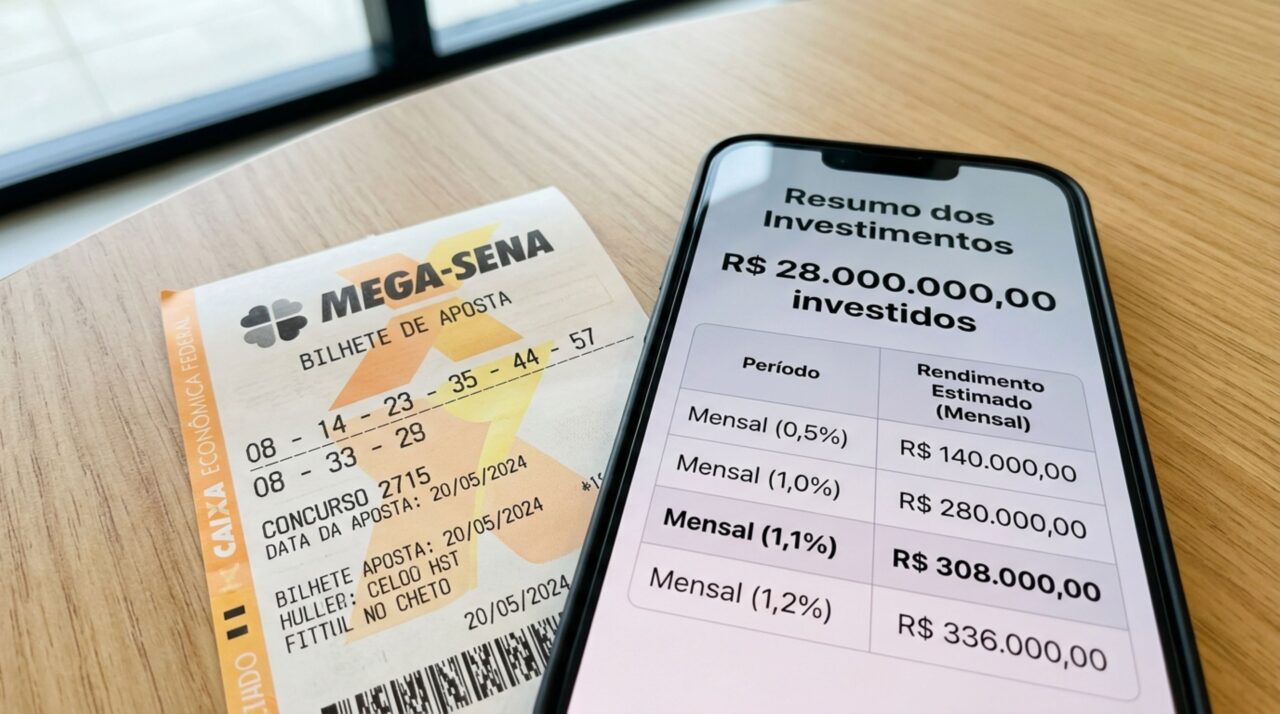
O prêmio atual de R$ 28 milhões da Mega-Sena pode produzir uma renda mensal maior do que muitos outros prêmios de loteria. Com a Selic em 13,75% ao ano em setembro de 2026, aplicações de renda fixa continuam oferecendo retornos elevados. A diferença entre poupança, Tesouro Selic, CDB e LCI pode superar R$ 1 milhão em apenas um ano.
Quanto R$ 28 milhões podem render por mês?
Para comparar os investimentos, é preciso adotar uma referência. Os cálculos abaixo consideram a Selic de 13,75% ao ano e um CDI estimado em 13,65% ao ano. As taxas podem mudar durante o período, portanto os valores representam projeções, não rendimentos garantidos.
Confira quanto o prêmio poderia gerar em um mês, sem retirar dinheiro do valor principal:
- Poupança: cerca de R$ 140 mil, mais a Taxa Referencial.
- Tesouro Selic: aproximadamente R$ 302 mil brutos.
- CDB que paga 100% do CDI: cerca de R$ 300 mil brutos.
- LCI ou LCA a 90% do CDI: aproximadamente R$ 272 mil.
- CDB que paga 110% do CDI: perto de R$ 329 mil brutos.
Os números mensais são equivalências calculadas a partir das taxas anuais. Na prática, aplicações atreladas à Selic ou ao CDI acumulam rendimentos diariamente. Impostos, taxas, datas de aniversário e oscilações dos indexadores também alteram o valor disponível para saque.
Quanto renderia o prêmio da Mega-Sena em um ano?
A comparação anual mostra melhor o efeito dos juros. Para aplicações tributadas, foi considerada a alíquota de 17,5% do Imposto de Renda, válida para resgates realizados entre 361 e 720 dias. Veja as estimativas para R$ 28 milhões aplicados durante um ano:
Quanto cada investimento pode render?
Os valores abaixo ajudam a comparar alternativas de renda fixa considerando rendimento bruto, líquido, tributação e eventuais custos.
Poupança
Estimativa sem considerar a Taxa Referencial (TR).
Tesouro Selic
Valor líquido considerando Imposto de Renda e taxa de custódia.
CDB
O valor líquido considera a incidência de Imposto de Renda.
LCI ou LCA
A estimativa líquida se beneficia da isenção de IR para pessoa física.
CDB
Nesta simulação, o rendimento líquido estimado fica acima das demais opções apresentadas.
Rentabilidade bruta e líquida não são a mesma coisa. Impostos, taxas, prazo, liquidez e regras específicas de cada produto podem alterar o resultado final.
Por que uma LCI pode render mais que um CDB?
Um CDB com taxa maior nem sempre entrega o maior valor líquido. A LCI e a LCA são isentas de Imposto de Renda para pessoas físicas, enquanto o CDB sofre tributação regressiva. Por isso, uma letra de crédito pagando 90% do CDI pode superar um CDB que oferece 100% do CDI depois dos descontos.
Essa vantagem precisa ser analisada junto com o prazo de carência e a liquidez. Algumas letras de crédito não permitem resgate antes do vencimento. Para alguém com R$ 28 milhões, manter todo o patrimônio preso em um único produto pode dificultar o acesso ao dinheiro e aumentar a concentração em uma instituição.
É possível investir os R$ 28 milhões de uma só vez?
No Tesouro Direto, o limite tradicional de aplicação é de R$ 2 milhões por pessoa a cada mês. Isso impede a compra imediata de R$ 28 milhões pelo programa de varejo. CDBs, LCIs e LCAs podem aceitar aportes maiores, mas a disponibilidade e as taxas precisam ser negociadas com bancos ou corretoras.
A proteção do Fundo Garantidor de Créditos também não cobre todo esse patrimônio. O limite ordinário é de R$ 250 mil por CPF ou CNPJ em cada instituição ou conglomerado financeiro, respeitado o teto global de R$ 1 milhão em quatro anos. Entre os cuidados necessários estão:
- dividir o dinheiro entre instituições sólidas e produtos diferentes;
- manter uma parcela com liquidez para despesas e emergências;
- comparar rentabilidade líquida, prazo, risco e tributação;
- evitar decisões apressadas logo após o recebimento do prêmio;
- buscar planejamento tributário, sucessório e patrimonial.
Uma fortuna exige mais do que buscar a maior taxa
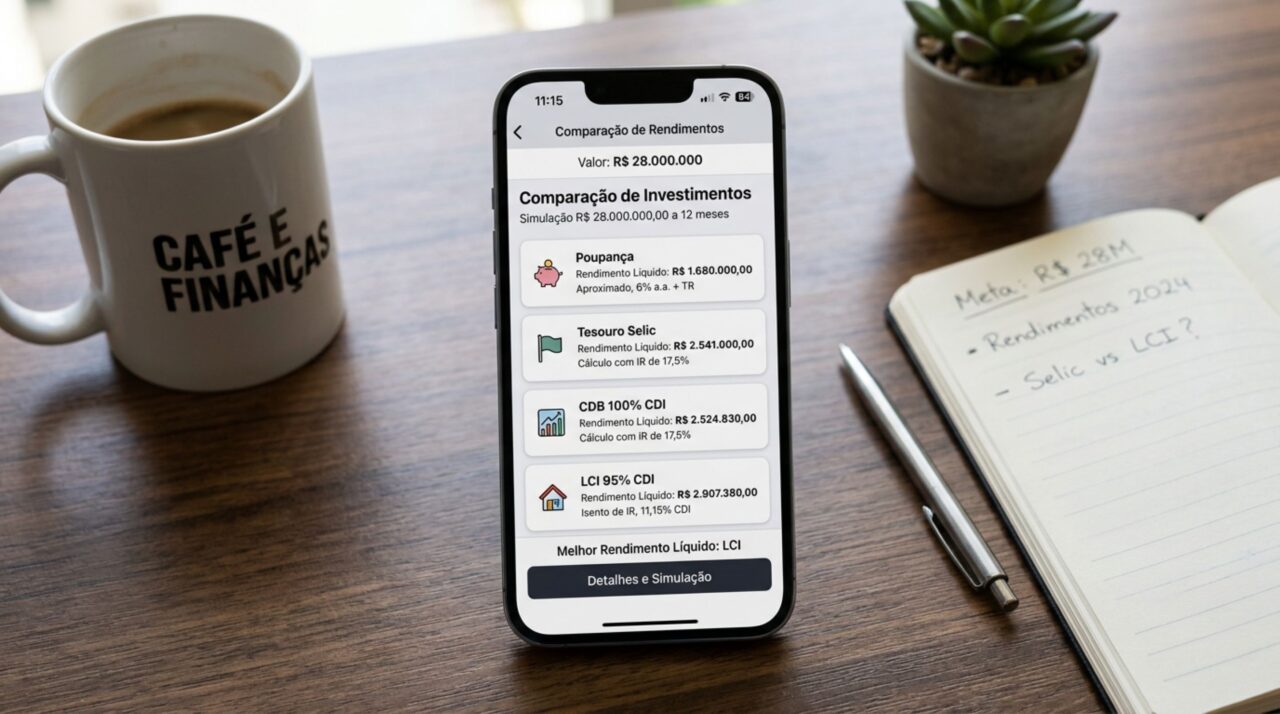
A diferença entre deixar R$ 28 milhões na poupança e aplicar o valor em uma LCI a 90% do CDI poderia passar de R$ 1,7 milhão em um ano, com as taxas usadas nesta simulação. Entretanto, escolher apenas pelo maior rendimento pode expor o ganhador a baixa liquidez, concentração bancária ou produtos inadequados para seus objetivos.
Um patrimônio desse tamanho permite combinar reserva imediata, títulos públicos, crédito bancário, proteção contra a inflação e investimentos de longo prazo. As projeções mostram quanto o prêmio pode render em 2026, mas a estratégia precisa considerar segurança, impostos e preservação do poder de compra. A taxa mais alta do momento não substitui uma carteira diversificada e compatível com a vida do ganhador.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)