


Família compra uma casa construída nos fundos de um terreno dividido entre parentes e descobre, ao tentar financiar o imóvel, que as duas residências continuam registradas na mesma matrícula
Saiba por que isso complica o financiamento e quais soluções podem individualizar a casa
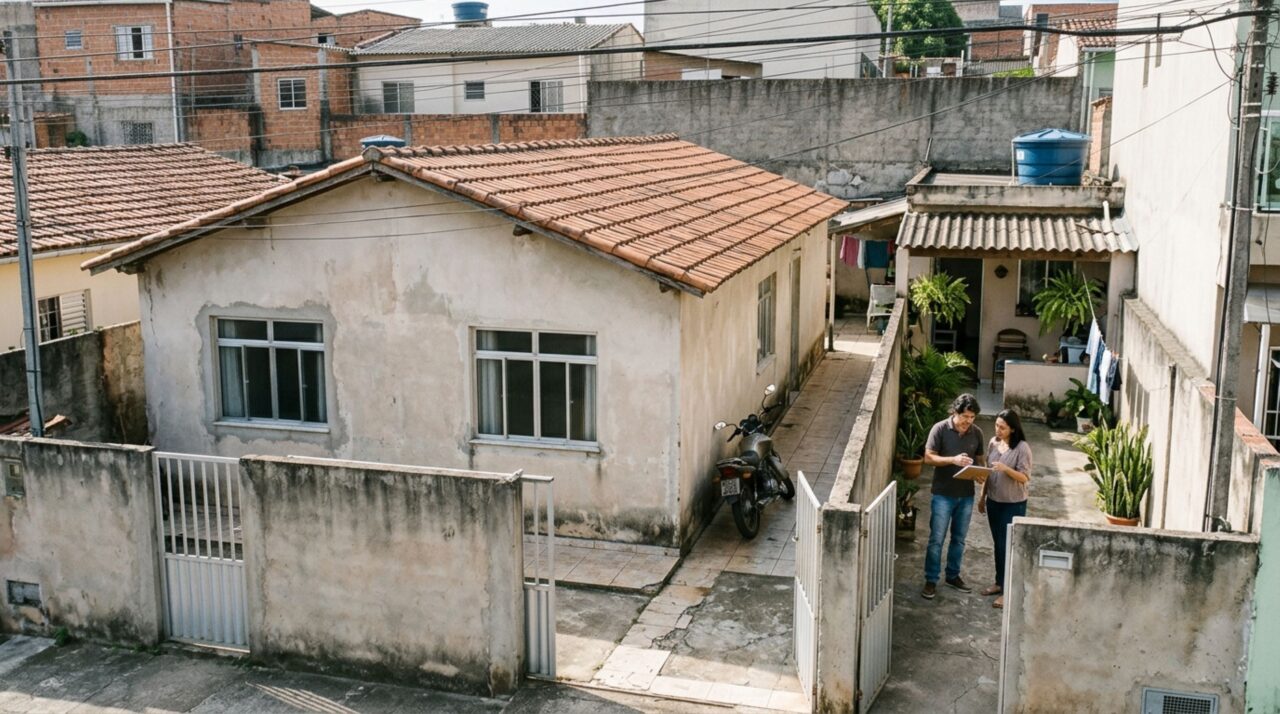
A família comprou uma casa nos fundos de um terreno que os parentes haviam dividido entre si. Ao tentar obter financiamento, descobriu que a casa da frente e a dos fundos continuavam vinculadas à mesma matrícula do imóvel. A divisão organizava o uso do terreno, mas a unidade negociada ainda precisava ser identificada separadamente para a análise da garantia pelo banco.
Por que duas casas podem constar na mesma matrícula do imóvel?
Uma família pode dividir o uso de um terreno com um muro, portões separados ou um corredor de acesso. No Registro de Imóveis, porém, o lote pode continuar descrito como uma única propriedade. Mesmo quando as duas construções estão averbadas, a averbação registra a existência das edificações e, por si só, não cria uma matrícula para cada casa.
Também é possível que os parentes sejam donos de frações ideais. Nesse caso, cada fração corresponde a uma participação no imóvel inteiro. Um acordo pode reservar a casa dos fundos para uso de um dos parentes, mas é o registro que permite verificar se ele é titular de uma unidade autônoma ou de uma parte do terreno em comum.
O que o banco precisa conferir para financiar a casa dos fundos?
Na compra financiada, a instituição analisa a documentação e avalia o imóvel que receberá como garantia. Se o contrato de compra descreve só a casa dos fundos, mas o registro identifica um lote único, o banco precisa verificar se a residência pode ser aceita isoladamente na operação. Para entender a pendência, a família pode reunir os seguintes documentos.
Quais documentos precisam ser conferidos?
A comparação entre registros, contrato, documentação municipal e exigências do banco ajuda a identificar a origem da pendência.
Certidão atualizada da matrícula
Para conferir os proprietários, as frações registradas e as averbações das construções.
Contrato de compra e venda
Para verificar se a negociação descreve a casa dos fundos, uma fração ideal ou outro direito sobre o terreno.
Planta aprovada e documentos municipais
Quando disponíveis, para conferir a localização das casas e os acessos previstos.
Exigência formal do banco
Para identificar se a pendência envolve a individualização da unidade, a titularidade ou a documentação da construção.
Quando o terreno pode ser dividido ou as casas podem virar unidades autônomas?
O desmembramento do terreno pode ser uma opção se a legislação municipal permitir a criação de lotes separados. A prefeitura avalia as condições do parcelamento, como as dimensões mínimas e a relação de cada lote com a via pública. Se a casa dos fundos só é alcançada por um corredor na lateral da residência da frente, a configuração do acesso precisa entrar nessa análise.
Outra possibilidade é instituir um condomínio edilício, quando a situação das construções e as regras aplicáveis permitirem. Nesse formato, as casas podem ser descritas como unidades autônomas, cada uma com sua fração ideal do terreno. O corredor pode ser definido como área comum no ato de instituição, que precisa ser registrado para formalizar a divisão entre as unidades.
O que conferir antes de iniciar a regularização?
A família pode começar pela titularidade do terreno, especialmente se a divisão entre parentes ocorreu após uma herança ou foi acertada verbalmente. Quem vendeu a casa dos fundos pode ter direito a uma fração ideal ou ainda depender da formalização de uma partilha. Essas diferenças afetam as assinaturas e os documentos necessários para avançar.
- Identificar os titulares que constam no registro e verificar se existe inventário ou partilha pendente.
- Conferir na prefeitura se a área, as construções e o acesso permitem a solução pretendida.
- Confirmar com o Registro de Imóveis quais títulos e documentos técnicos são exigidos para abrir uma matrícula própria.
Como retomar o financiamento depois da regularização?
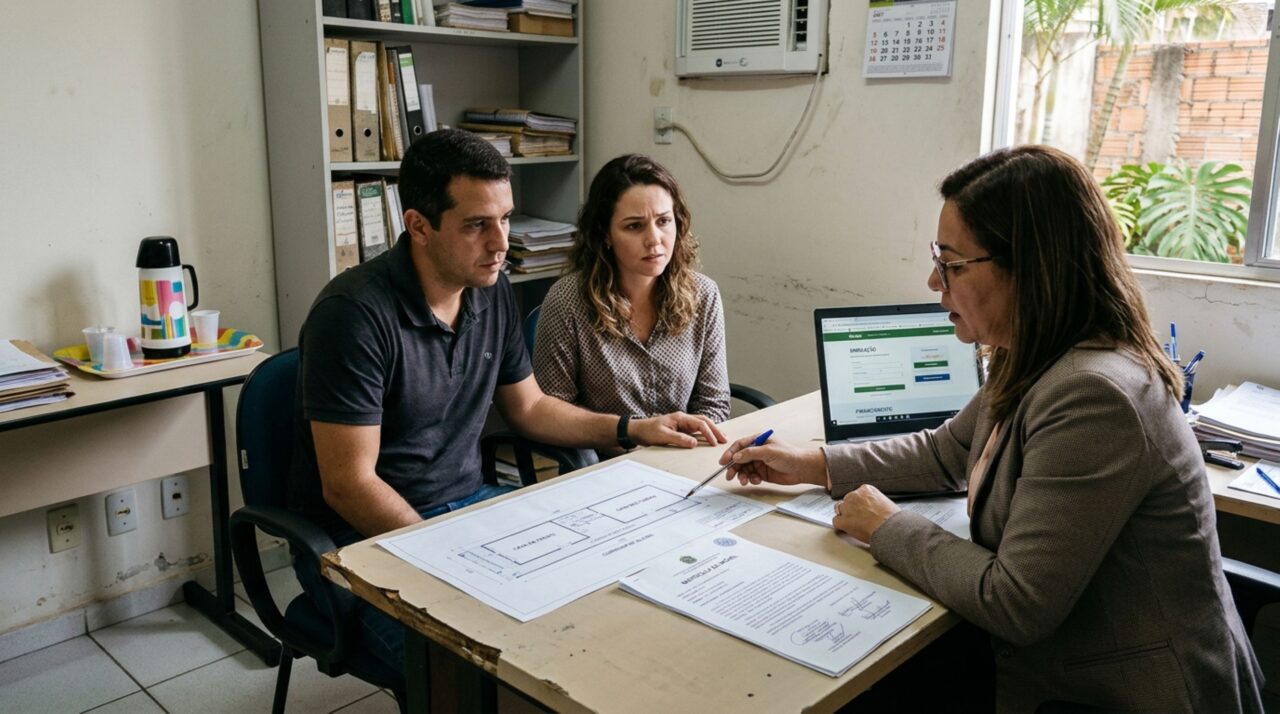
Com a matrícula própria aberta, a família pode apresentar ao banco a certidão atualizada da casa dos fundos. O documento permite conferir a titularidade e a descrição da unidade que será oferecida em garantia. A instituição ainda analisa a avaliação do imóvel, os documentos das partes e as condições de crédito.
Se a regularização ainda estiver em andamento, a exigência do banco ajuda a definir o que falta para retomar o pedido. Pode ser necessário registrar o desmembramento, formalizar a instituição do condomínio ou atualizar a titularidade do imóvel. A etapa pendente deve corresponder ao que impede a identificação da casa dos fundos na operação.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)