

Os caminhos em debate no governo para lidar com as contas públicas
Fazenda e Planejamento discutem saídas diferentes para conter despesas; empresas precisam avaliar os efeitos de cada uma
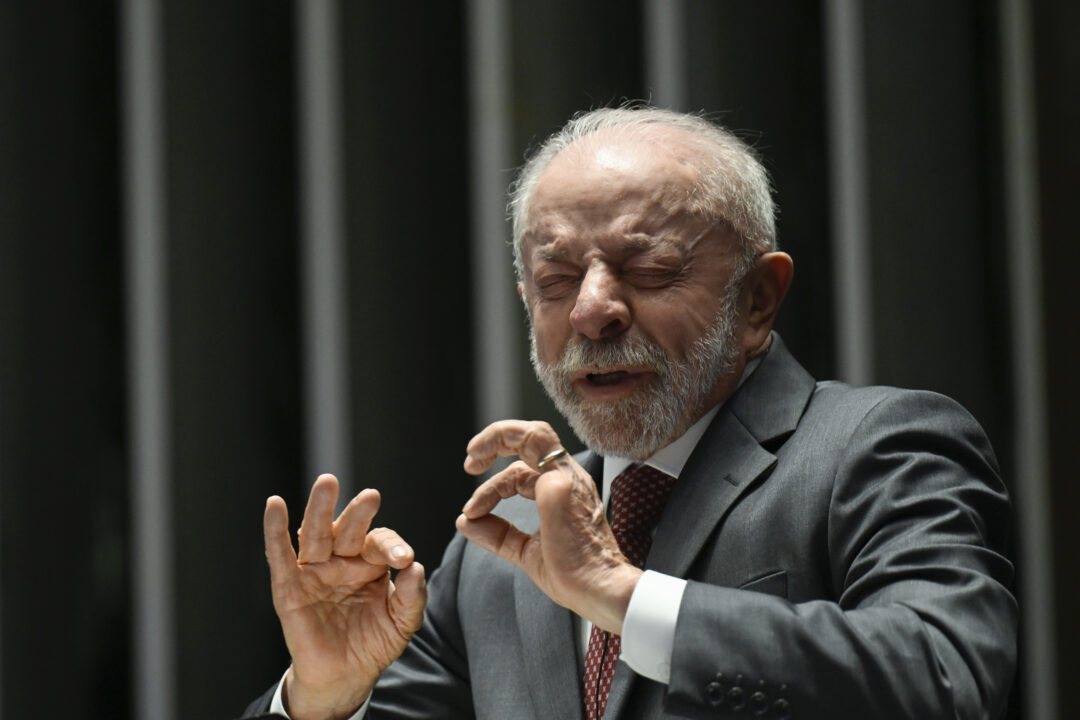
A vitória de Lula no segundo turno provocou uma forte reversão das expectativas dos mercados financeiros. Desde o primeiro turno, a perspectiva de eleição de Flávio Bolsonaro havia impulsionado a Bolsa, valorizado o real e reduzido os juros futuros.
Na manhã desta segunda-feira, 26, o movimento se inverteu. A Bolsa acionou o circuit breaker, mecanismo de suspensão temporária das negociações, pela primeira vez desde março de 2020. Por volta do meio-dia, o Ibovespa acumulava perdas próximas de 15%, enquanto o dólar subia cerca de 9%, cotado a R$ 5,45. O risco-Brasil avançava mais de 20%.
Os juros futuros também dispararam, com altas que chegaram a 182 pontos-base nos contratos longos. A turbulência levou o Tesouro Nacional a cancelar leilões de títulos prefixados e indexados à inflação previstos para a semana. As negociações do Tesouro Direto permaneciam suspensas em razão da volatilidade.
Por que isso importa
Seria um erro interpretar a reação apenas como preferência dos investidores por um candidato de direita. Há razões econômicas concretas para a desconfiança em relação à continuidade da política econômica petista.
Durante o terceiro mandato de Lula, a dívida bruta cresceu mais de 11 pontos percentuais, chegando a 82,9% do PIB, ou R$ 11,1 trilhões. A Selic está em 13,75%, enquanto a economia cresceu apenas 1,9% nos últimos quatro trimestres.
A deterioração fiscal contribui para manter os juros elevados, encarece o crédito e aumenta a vulnerabilidade cambial. Para as empresas, significa maior custo de financiamento, menor previsibilidade e menos incentivos ao investimento.
Lula tampouco ofereceu sinais tranquilizadores durante a campanha. Anunciou benefícios com impacto estimado em até R$ 53,6 bilhões em 2027 e classificou como “babaquice” a preocupação em produzir superávits primários. É legítimo questionar sua disposição (e capacidade) de promover o ajuste necessário.
Panorama: dois caminhos para o ajuste
O governo estuda enviar ao Congresso uma PEC para reforçar os mecanismos de controle das despesas públicas. Segundo o jornal Valor, há diferenças entre as propostas defendidas pelos ministérios da Fazenda e do Planejamento.
A Fazenda propõe reduzir de 2,5% para 1,5% o limite máximo de crescimento real das despesas estabelecido pelo arcabouço fiscal. A mudança restringiria o ritmo de expansão dos gastos, mesmo quando o crescimento da arrecadação permitisse aumentos maiores.
O Planejamento, comandado por Bruno Moretti, defende outros instrumentos: tornar permanentes os gatilhos de contenção de despesas, ampliar a parcela do Orçamento sujeita a contingenciamento e recorrer a uma nova Desvinculação de Receitas da União (DRU), que daria maior liberdade para distribuir recursos entre diferentes finalidades.
Moretti afirma que o governo pretende cumprir as metas de superávit primário, de 0,5% do PIB em 2027 até 1,5% em 2030. As alternativas continuam em discussão.
Lupa: aonde levam os caminhos
A diferença é entre reduzir o ritmo de crescimento das despesas e ampliar a capacidade de administrar o Orçamento.
A proposta da Fazenda estabelece uma restrição mais severa à expansão do gasto total. Em princípio, isso pode contribuir para desacelerar o crescimento da dívida e reduzir a necessidade de financiamento do governo.
Com cerca de 92% das despesas classificadas como obrigatórias, um limite mais apertado pode comprimir ainda mais o espaço para investimentos e gastos discricionários.
A proposta do Planejamento segue outra lógica. Gatilhos, contingenciamentos e desvinculações dão ao governo instrumentos para acomodar pressões e cumprir metas anuais, sem necessariamente alterar as regras permanentes de crescimento das despesas.
Essa flexibilidade pode facilitar a gestão orçamentária e preservar as prioridades do Executivo. Mas também tende a transferir o esforço de ajuste para a parcela relativamente pequena do Orçamento sobre a qual o governo tem maior liberdade de decisão.
Há, portanto, uma diferença entre conseguir cumprir a meta fiscal de determinado ano e alterar de maneira duradoura a trajetória da dívida.
Os caminhos podem seguir em paralelo. Um limite de crescimento mais rigoroso pode coexistir com mecanismos de gestão mais flexíveis. A questão decisiva é saber se a combinação produzirá economia efetiva e sustentável ou apenas permitirá administrar, por mais algum tempo, as pressões de um Orçamento cada vez mais rígido.
Radar empresarial
Para as empresas, a diferença entre essas estratégias é bastante significativa.
Um ajuste baseado em limites duradouros de despesa pode contribuir para reduzir a percepção de risco fiscal e, ao longo do tempo, favorecer juros menores. Mas sua credibilidade não dependerá apenas da aprovação de uma regra. Nos últimos anos, o Brasil viu o teto de gastos e o arcabouço fiscal serem rapidamente desmoralizados.
Já um ajuste concentrado em contingenciamentos pode produzir maior incerteza sobre a execução de investimentos públicos, contratos e programas dos quais participam empresas privadas. A revisão de benefícios tributários, por sua vez, pode alterar custos e decisões de investimento em determinados setores.
Três respostas precisam ser cobradas imediatamente: quanto o governo pretende economizar com cada medida; como acomodará as promessas eleitorais sem ampliar o desequilíbrio; e qual trajetória de dívida espera alcançar até 2030.
Há ainda uma quarta pergunta: quais despesas obrigatórias o governo está disposto a rever? Sem resposta, a discussão sobre gatilhos e limites permanece no terreno das intenções.
Resumo da ópera
O governo Lula admite a necessidade de fazer um ajuste fiscal, mas ainda não apresentou uma estratégia suficientemente detalhada para estabilizar a dívida. A divergência entre Fazenda e Planejamento importa menos como disputa interna do que pelo que revela: ainda não está claro onde recairá o esforço de contenção das despesas. Para as empresas, essa definição terá consequências sobre juros, tributos, investimentos públicos e previsibilidade econômica. É por ela que as cobranças devem começar.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)