

Poupança, Tesouro Selic ou CDB: quanto R$ 1 milhão rende por mês em cada um
Deixar R$ 1 milhão na poupança pode significar abrir mão de milhares de reais em rendimentos ao longo do ano.
Deixar R$ 1 milhão na poupança pode significar abrir mão de milhares de reais em rendimentos ao longo do ano.
Com a Selic em 13,75% ao ano, simulações de outubro de 2026 indicam que o dinheiro pode render cerca de R$ 6.951 líquidos por mês na caderneta, contra aproximadamente R$ 9.453 no Tesouro Selic e até R$ 10.238 em determinados CDBs.
A diferença depende das taxas, dos impostos, dos custos e do prazo da aplicação.
Quanto rendem R$ 1 milhão por mês na poupança, no Tesouro Selic e no CDB?
O rendimento muda conforme o investimento escolhido. Segundo as simulações divulgadas pela Patrimo, estas são as estimativas mensais para um patrimônio de R$ 1 milhão, considerando as condições informadas para outubro de 2026.
- Poupança: aproximadamente R$ 6.951 por mês, sem cobrança de Imposto de Renda.
- Tesouro Selic: cerca de R$ 9.453 líquidos mensais.
- CDB a 100% do CDI: aproximadamente R$ 9.384 líquidos por mês.
- CDB acima de 100% do CDI: pode alcançar cerca de R$ 10.238 líquidos mensais, conforme a taxa contratada.
Os valores são estimativas, não rendimentos garantidos. A rentabilidade efetiva depende das condições de cada produto, do período de permanência e dos descontos aplicáveis.
Por que a poupança pode render milhares de reais a menos?
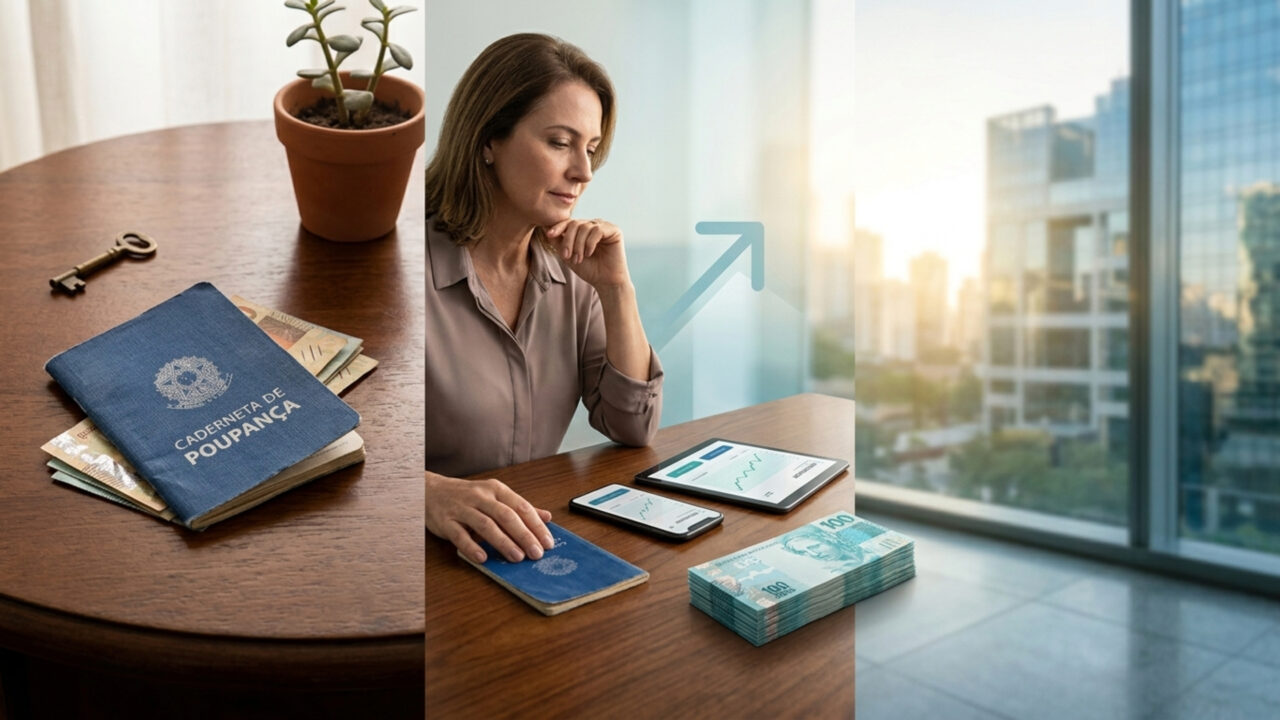
Quando a Selic está acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a Taxa Referencial (TR). Nas condições consideradas pela simulação, o retorno fica abaixo do oferecido por aplicações vinculadas ao CDI, referência utilizada por muitos investimentos de renda fixa.
Em um patrimônio de R$ 1 milhão, essa diferença pode superar R$ 2,5 mil por mês entre a poupança e o Tesouro Selic. Ao longo de 12 meses, a distância pode ultrapassar R$ 30 mil, embora o resultado dependa das taxas efetivas e da evolução dos juros.
Quais são as vantagens e os custos do Tesouro Selic?
O Tesouro Selic é um título público emitido pelo governo federal e acompanha a taxa básica de juros.
A aplicação costuma ser utilizada para objetivos de curto prazo e reserva de emergência, mas é importante conhecer seus custos e as condições de resgate.
Antes de investir, o interessado deve observar três fatores que influenciam o resultado final:
Tesouro Selic: 3 pontos que você precisa avaliar
O título público pode ser uma alternativa para quem busca acompanhar os juros básicos, mas segurança, resgate e custos devem entrar na conta.
O título é emitido pelo Tesouro Nacional, com risco de crédito ligado ao governo federal. Isso não elimina os riscos de mercado e de liquidez.
Risco de crédito soberanoÉ possível vender o título antes do vencimento, conforme as regras do Tesouro Direto. O preço de venda e o prazo para receber precisam ser considerados.
Consulte as regras de resgateOs rendimentos estão sujeitos ao Imposto de Renda regressivo. Também pode haver taxa de custódia da B3, conforme as regras e condições vigentes.
Calcule o retorno líquidoO que avaliar antes de escolher um CDB?
O Certificado de Depósito Bancário (CDB) é emitido por instituições financeiras e pode oferecer remuneração atrelada ao CDI, taxa prefixada ou inflação. Um CDB que pague mais de 100% do CDI pode superar o Tesouro Selic, mas é necessário comparar a rentabilidade líquida e as condições de resgate.
Outro ponto importante é a proteção do Fundo Garantidor de Créditos (FGC). A cobertura ordinária pode chegar a R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, respeitado o teto global de R$ 1 milhão em garantias pagas a cada período de quatro anos. Por isso, concentrar R$ 1 milhão em um único banco não significa que todo o valor estará protegido.
Qual investimento pode valer mais a pena para R$ 1 milhão?
A escolha depende do objetivo financeiro, da necessidade de liquidez e da tolerância ao risco. O Tesouro Selic pode ser adequado para quem prioriza títulos públicos e acesso ao dinheiro, enquanto CDBs competitivos podem oferecer retornos maiores quando apresentam boas taxas e condições compatíveis com o planejamento.
A poupança continua atraindo pela simplicidade e pela isenção de Imposto de Renda, mas tende a render menos em cenários de juros elevados. Antes de transferir o patrimônio, vale comparar as taxas, os impostos, os custos, os prazos e as garantias para evitar que uma diferença aparentemente pequena reduza significativamente o rendimento acumulado.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)