

Split payment: o debate que as empresas precisam fazer
Disputa entre Lula e Flávio Bolsonaro sobre o recolhimento automático de impostos deve ir além do manter/não manter

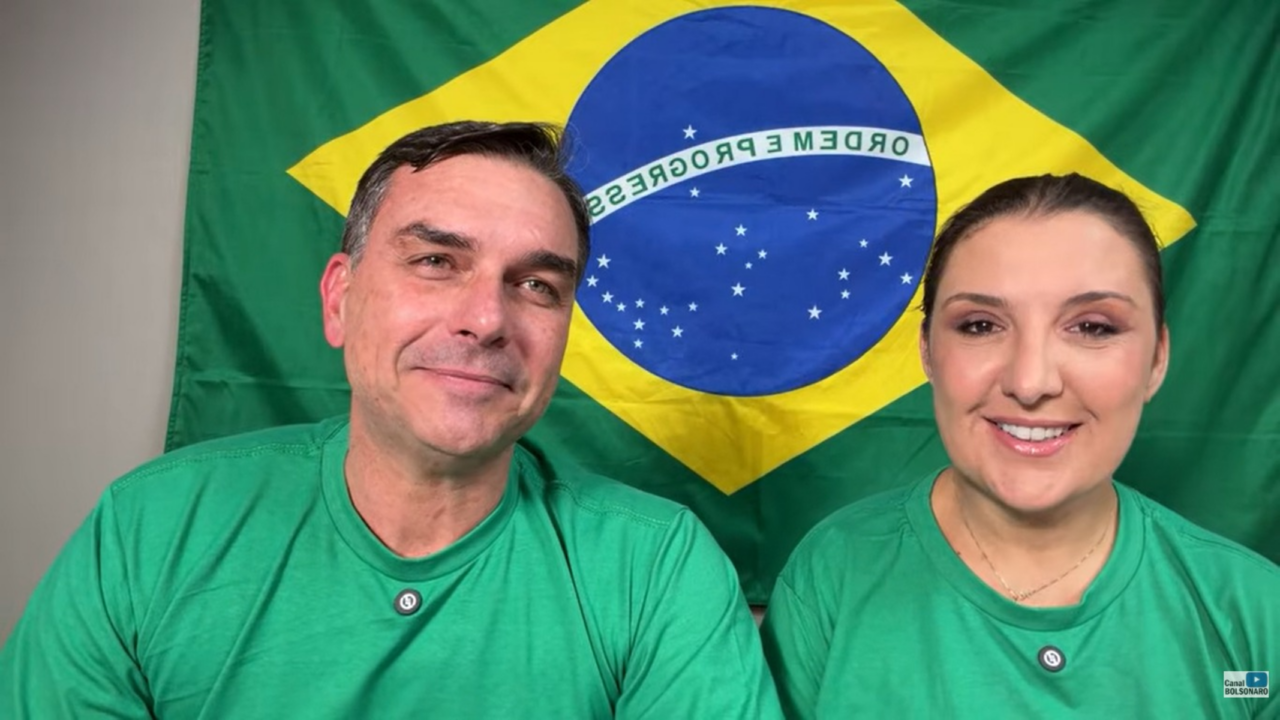
No início de setembro, o Oráculo antecipou que o split payment entraria na campanha presidencial de Flávio Bolsonaro. Em encontro com empresários, o economista Adolfo Sachsida, integrante de sua equipe, criticou o mecanismo previsto na reforma tributária, argumentando que ele poderia estrangular o capital de giro das empresas.
Nesta semana, a discussão ganhou amplitude. Daniella Marques, porta-voz econômica de Flávio, afirmou que um eventual governo do candidato acabará com o split payment, dentro de uma proposta de revisão da reforma tributária. Segundo ela, o sistema “simplesmente asfixia o capital de giro do pequeno, que já está asfixiado”.
O ministro da Fazenda, Dario Durigan, reagiu afirmando que se opor ao mecanismo é favorecer empresas que fraudam o Fisco. Argumentou também que a redução da sonegação poderá permitir alíquotas menores para todos os contribuintes.
Por que interessa
A discussão assumiu a forma de uma escolha binária: manter ou eliminar o split payment. Mas empresários e executivos, especialmente de empresas médias e pequenas, têm razões para examinar o assunto com mais cuidado antes de tomar posição.
O mecanismo procura resolver problemas reais do sistema tributário brasileiro, mas também pode impor custos financeiros aos negócios. Esses efeitos não são uniformes: dependem de como cada empresa recebe, paga, utiliza créditos tributários e financia suas operações.
O interesse do setor produtivo está em identificar se aspectos da reforma merecem ser preservados, ou não.
Panorama: o que é split payment
Previsto na reforma tributária, o split payment permite separar automaticamente, no momento do pagamento de uma operação, os valores correspondentes à CBS e ao IBS, novos tributos sobre o consumo. A parcela devida segue ao Fisco, enquanto o restante é recebido pela empresa.
O mecanismo tem uma função arrecadatória, mas também busca combater fraudes. No sistema atual, empresas podem emitir notas fiscais que geram créditos tributários para compradores sem recolher os impostos correspondentes. Algumas deixam deliberadamente de pagar tributos, obtendo vantagem competitiva sobre concorrentes regulares.
O mecanismo procura impedir essas práticas e proteger o comprador, assegurando que o crédito utilizado corresponda a um débito efetivamente quitado. Não significa, porém, que o imposto integral será retido em toda operação: créditos já disponíveis ao fornecedor podem reduzir ou eliminar o valor a recolher.
Lupa: o efeito no caixa
Um artigo publicado no Portal FGV por Antônio José Maristrello Porto, Gustavo Schneider Fossati e Pedro Mencarini Vasconcelos faz uma distinção fundamental: o dinheiro que deixa de circular pelo caixa não equivale ao custo econômico do split payment.
Hoje, uma empresa que recebe uma venda antes do vencimento do imposto pode utilizar temporariamente esse dinheiro para financiar suas operações. O split payment elimina essa disponibilidade. Mas o custo efetivo corresponde ao preço de substituir esses recursos.
Se uma empresa perder acesso a 100 mil reais de liquidez e precisar financiá-los a juros de 20% ao ano, seu custo anual será de R$ 20 mil, e não de R$ 100 mil. O exemplo simplificado mostra por que estimativas baseadas apenas nos valores retidos podem exagerar o impacto econômico permanente.
Mas isso não torna o problema irrelevante. Empresas com acesso restrito ao crédito ou que pagam juros elevados sofrerão mais. Em casos extremos, sequer conseguirão repor integralmente a liquidez perdida.
Há ainda uma diferença decisiva: empresas que recebem dos clientes depois do vencimento do tributo já podem recorrer aos empréstimos de capital de giro corriqueiramente. Nessa situação, o split não necessariamente dificulta sua operação.
No radar das empresas
Além do custo de substituir a liquidez perdida, há três variáveis que precisam entrar na avaliação de executivos e empreendedores.
Créditos tributários: Empresas que acumulam créditos de IBS e CBS podem ter pouco ou nenhum imposto retido nas operações. O problema surge quando esses créditos demoram a ser reconhecidos ou restituídos. Exportadores e empresas em fase de investimento merecem atenção especial.
Custos de adaptação: A integração de sistemas fiscais, financeiros e contábeis exigirá investimentos. Como parte desses custos é fixa, seu peso proporcional tende a ser maior nas empresas menores. Erros de apuração também podem provocar retenções indevidas.
Outros efeitos da reforma tributária: O fim da substituição tributária e a ampliação das possibilidades de aproveitamento de créditos podem liberar recursos hoje imobilizados. Para algumas empresas, esses ganhos poderão superar a perda financeira provocada pelo split payment.
Há ainda uma questão de calendário. A implantação será gradual, começando de forma opcional no segundo semestre de 2027, nas operações entre empresas. Pequenos negócios que vendem diretamente ao consumidor final ficarão fora dessa etapa inicial, segundo o governo.
Para as empresas, o exercício necessário é simular o efeito conjunto dessas mudanças sobre seu fluxo de caixa. Para as associações empresariais, há uma agenda de atuação junto ao governo e ao Congresso: defender restituições rápidas, regras simples e ajustes capazes de reduzir os custos financeiros e operacionais do mecanismo.
Resumo da ópera
O split payment pode combater fraudes e tornar a arrecadação mais eficiente, mas também pode encarecer o financiamento de muitas empresas, chegando ao ponto de sufocar algumas delas. O impacto dependerá de suas condições de crédito, do aproveitamento de créditos tributários e dos demais efeitos da reforma. O setor produtivo deveria exigir dos candidatos uma avaliação técnica mais detalhada de custos e benefícios.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)