

Quanto rendem R$ 112 milhões da Mega-Sena na poupança, no CDB e em outros investimentos?
O prêmio de R$ 112 milhões da Mega-Sena rende R$ 560 mil na poupança, mais TR, e pode superar R$ 1 milhão em outras aplicações
A Mega-Sena, com prêmio estimado de R$ 112 milhões, desperta uma pergunta que vai além das dezenas sorteadas: quanto esse dinheiro poderia render? Considerando o valor integral para um único ganhador, as simulações mostram ganhos mensais superiores a R$ 1 milhão em algumas aplicações de renda fixa. O resultado, porém, depende de juros, impostos, prazo e condições de contratação.
Quais taxas foram consideradas para calcular o rendimento?
As estimativas utilizam a Selic de 13,75% ao ano e o CDI de referência de 13,65% ao ano, consultados em outubro de 2026. Para os produtos vinculados ao CDI, foi simulado um mês com 21 dias úteis. As taxas foram mantidas constantes, sem depósitos adicionais, para permitir uma comparação entre aplicações.
Os números são simulações, não ofertas garantidas. Produtos com remuneração de 110% ou 90% do CDI representam condições hipotéticas de contratação. A disponibilidade dessas taxas para R$ 112 milhões precisa ser negociada. O valor aplicado também seria menor se o prêmio da Mega-Sena fosse dividido entre apostas vencedoras.
Quanto R$ 112 milhões rendem na poupança?
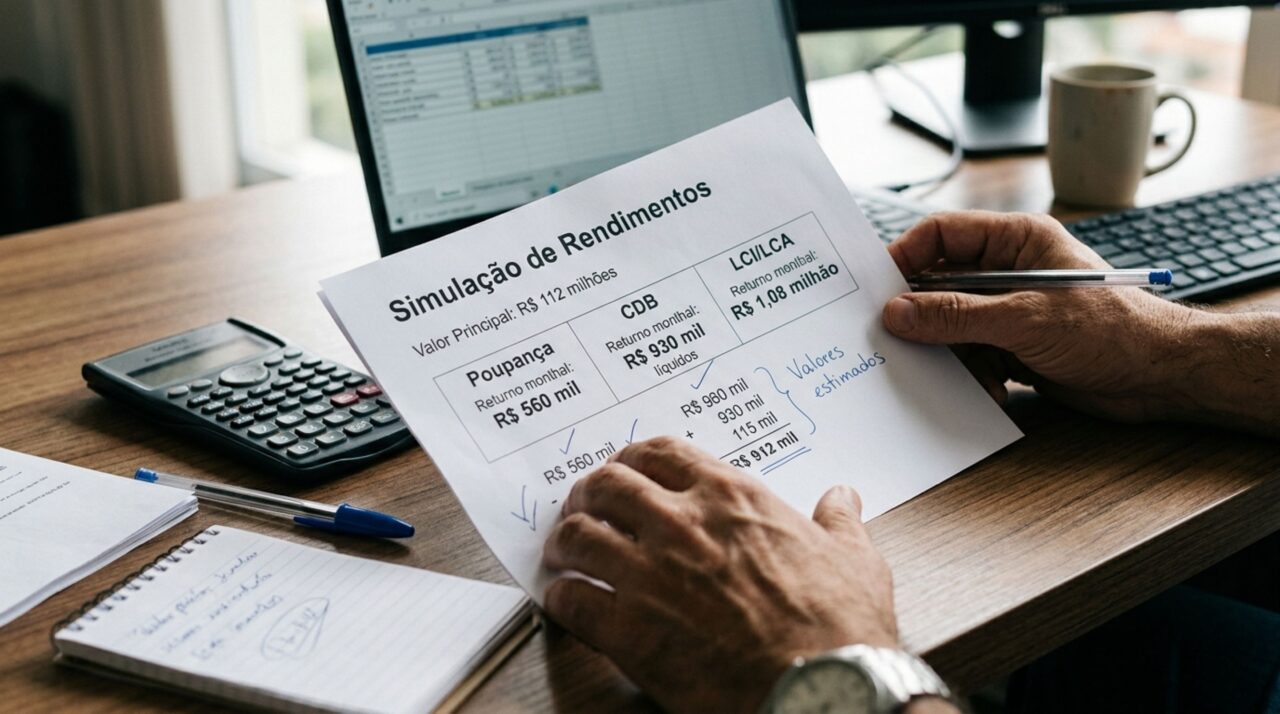
Com a Selic acima de 8,5% ao ano, a poupança remunera os depósitos com 0,5% ao mês mais a Taxa Referencial, a TR. Aplicando apenas a parcela fixa sobre R$ 112 milhões, o ganho seria de R$ 560 mil por mês. A TR acrescentaria rendimento, mas varia conforme o período. Para interpretar esse cálculo, considere:
Entenda o rendimento mensal da poupança
Taxa Referencial (TR)
Parcela adicional não incluída nessa estimativa.
Tributação
Rendimentos isentos de Imposto de Renda para pessoa física.
Crédito dos rendimentos
Realizado na data de aniversário do depósito.
Retirada antecipada
Pode impedir o rendimento da quantia retirada antes do aniversário.
Importante: o valor apresentado é uma estimativa baseada na taxa de 0,5% ao mês, sem considerar a parcela adicional da Taxa Referencial (TR).
Quanto renderia em CDBs de 100% e 110% do CDI?
Em um CDB de 100% do CDI, a simulação resulta em aproximadamente R$ 1.200.621 de rendimento bruto no mês. Considerando resgate após 30 dias, sem IOF e com Imposto de Renda de 22,5% sobre o ganho, restariam cerca de R$ 930.481 líquidos. A contagem efetiva de dias úteis pode alterar o resultado.
Em um CDB hipotético de 110% do CDI, o rendimento chegaria a aproximadamente R$ 1.321.355 brutos, ou R$ 1.024.050 após o mesmo imposto. A tributação incide sobre o rendimento, não sobre os R$ 112 milhões. As alíquotas diminuem conforme o prazo, chegando a 15% para aplicações mantidas por mais de 720 dias.
Como ficam LCI, LCA e aplicações ligadas à Selic?
LCI e LCA permanecem isentas de Imposto de Renda para pessoa física, conforme a legislação consultada. Já títulos públicos e fundos podem envolver impostos, taxas e características distintas. Os valores abaixo representam referências de rendimento, sem prometer disponibilidade imediata ou pagamento mensal ao investidor:
- LCI ou LCA hipotética de 90% do CDI: aproximadamente R$ 1.080.010 no mês, isentos de IR.
- Aplicação que acompanhasse integralmente 13,75% ao ano: equivalente mensal bruto de aproximadamente R$ 1.208.918.
- Fundos DI: resultado depende da carteira, taxa de administração e tributação.
- Tesouro Selic: acompanha a Selic efetiva, com diferenças decorrentes de preço, taxas e impostos.
É possível aplicar todo o prêmio no Tesouro Direto?
O Tesouro Direto tem limite ordinário de compras de R$ 2 milhões por pessoa por mês. Portanto, não seria possível investir os R$ 112 milhões integralmente pelo programa em uma única aplicação mensal. A simulação vinculada à Selic serve como referência financeira e não representa uma compra desse valor disponível no canal varejista.
Também é necessário observar o risco dos emissores bancários. A garantia ordinária do FGC é limitada a R$ 250 mil por CPF e instituição ou conglomerado, com teto global de R$ 1 milhão em quatro anos. O FGC não protege integralmente um patrimônio de R$ 112 milhões, mesmo quando os produtos escolhidos possuem cobertura.
Rendimento mensal não significa dinheiro disponível para retirada
O ganho calculado pode ficar acumulado na aplicação até o resgate ou vencimento. LCI, LCA e CDB podem ter carência ou liquidez restrita, enquanto fundos possuem regras próprias. Antes de transformar a estimativa em orçamento mensal, é necessário conferir quando o dinheiro pode ser retirado e quais impostos e custos serão descontados.
Para quem receber R$ 112 milhões da Mega-Sena, a comparação precisa considerar rendimento líquido, inflação, liquidez e concentração de risco. Na simulação, o CDB de 100% do CDI gera cerca de R$ 930 mil líquidos no primeiro mês, enquanto a poupança oferece R$ 560 mil mais TR. Esses valores mudam com as taxas e as condições efetivamente contratadas.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)