

Família tem a casa invadida, aciona o seguro residencial e a seguradora nega a cobertura após perícia apontar que não houve arrombamento
Na apólice da família, a cobertura alcançava roubo e determinadas hipóteses de furto qualificado.
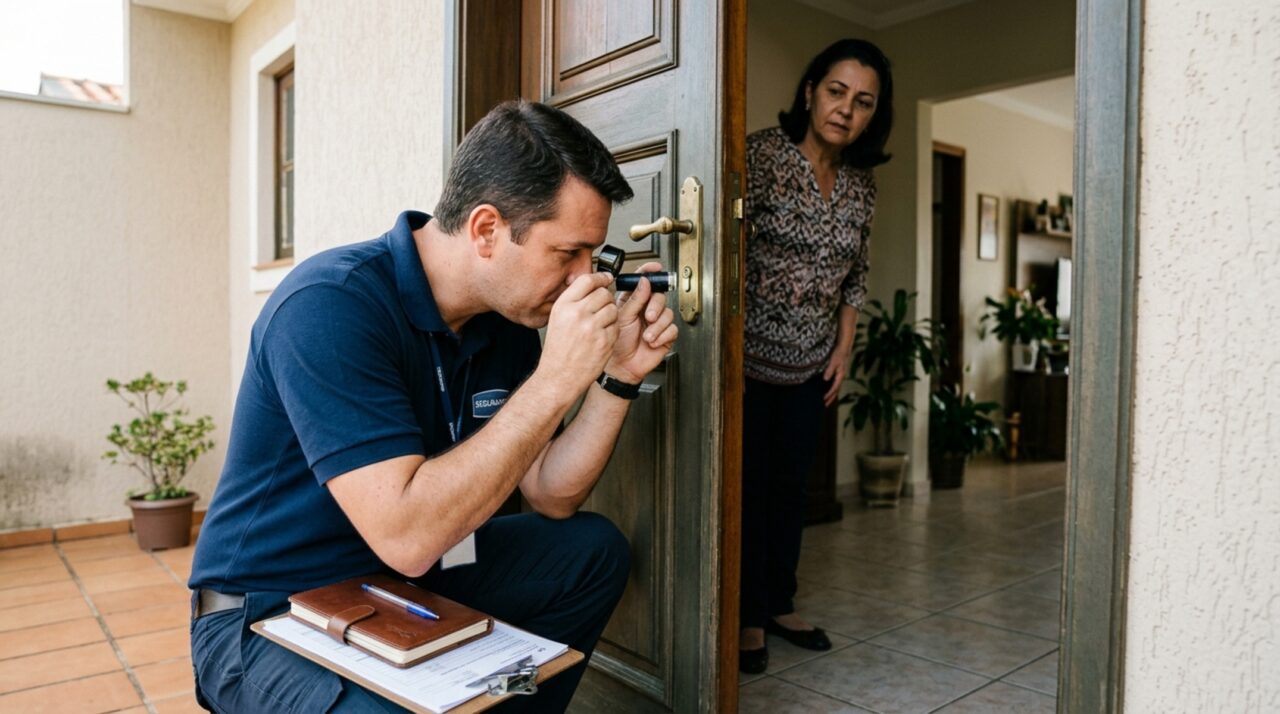
Quando Ana e Marcos voltaram para casa, perceberam que alguns eletrônicos tinham desaparecido. Nada parecia fora do lugar à primeira vista, mas uma televisão, um notebook e outros objetos já não estavam onde deveriam. Como possuíam seguro residencial com cobertura para roubo e furto, fizeram boletim de ocorrência e acionaram a seguradora. A surpresa veio depois da vistoria: portas e janelas não apresentavam sinais de arrombamento, e a empresa informou que aquela modalidade de subtração não estava contemplada pelas condições contratadas.
“Eu tinha cobertura contra furto, então achei que qualquer invasão estaria incluída”
Foi exatamente isso que Ana pensou quando abriu o aviso de sinistro. O problema é que expressões como “roubo e furto” no resumo comercial não significam necessariamente cobertura para qualquer desaparecimento de bens.
A SUSEP orienta o consumidor a conferir não apenas o nome da cobertura, mas também suas condições, limites e riscos excluídos. O seguro residencial pode oferecer proteção contra roubo e furto, porém cada contrato define quais situações estão efetivamente garantidas.
Por que a ausência de arrombamento fez tanta diferença?
Na apólice da família, a cobertura alcançava roubo e determinadas hipóteses de furto qualificado. Em seguros desse tipo, é comum que a indenização por furto dependa de vestígios de rompimento ou destruição de obstáculos, como uma porta forçada, uma janela quebrada ou outro sinal material de entrada.
Condições de seguros residenciais disponíveis no mercado mostram exatamente essa distinção. Há produtos que cobrem roubo e furto mediante arrombamento, mas excluem a subtração sem vestígios materiais de destruição ou rompimento de obstáculos.
Na prática, três situações diferentes costumam ser confundidas:
- roubo: envolve violência ou grave ameaça contra uma pessoa;
- furto com características previstas na cobertura: pode envolver arrombamento ou rompimento de obstáculo, conforme o contrato;
- furto simples: o bem é levado sem violência e sem sinais de entrada forçada.
Isso significa que toda seguradora pode negar um furto sem arrombamento?
Não automaticamente. A resposta depende da apólice contratada. Existem diferenças entre produtos, coberturas adicionais e definições usadas por cada seguradora. Por isso, não basta saber que existe “seguro residencial”: é necessário verificar o texto específico da garantia vigente no dia do evento.
Algumas condições contratuais são bastante restritivas. Há apólices que exigem vestígios materiais evidentes, enquanto outras podem prever meios adicionais de comprovação em determinadas circunstâncias. A própria SUSEP ressalta que as condições contratuais podem restringir coberturas e recomenda leitura cuidadosa das cláusulas de riscos cobertos e excluídos.
O que a família deveria guardar antes e depois de acionar o seguro?
Depois da negativa, Ana percebeu que a discussão não dependia apenas da lista de objetos desaparecidos. Era necessário entender exatamente o que a apólice exigia e quais provas existiam sobre a forma de entrada na residência.
Em uma situação semelhante, é útil preservar:
- boletim de ocorrência;
- fotografias de portas, janelas, fechaduras e outros acessos antes de reparos;
- imagens de câmeras de segurança, quando existirem;
- notas fiscais, comprovantes e registros dos bens levados;
- laudo ou relatório da vistoria da seguradora;
- apólice e condições gerais válidas na data do sinistro.
Também é importante pedir que uma eventual negativa seja formalizada com indicação da cláusula utilizada. Se houver divergência entre o fato ocorrido e a interpretação do contrato, o segurado pode contestar diretamente com a empresa e utilizar os canais de atendimento e reclamação disponíveis. A SUSEP também orienta consumidores a verificar se a seguradora é autorizada e a conhecer previamente todas as exclusões do produto.
A família descobriu que “ter seguro contra furto” não bastava para saber se aquele furto estava coberto
A negativa não aconteceu simplesmente porque os objetos desapareceram sem testemunhas. O ponto decisivo foi a forma como a cobertura havia sido contratada e definida. Sem sinais de arrombamento e sem outra hipótese prevista nas condições da apólice, o evento podia ficar fora da garantia específica que Ana e Marcos imaginavam possuir.
É justamente essa diferença que vale conferir antes de um problema acontecer. Roubo, furto qualificado e furto simples não são tratados da mesma maneira em muitos seguros residenciais. Ler a descrição da cobertura, perguntar explicitamente se há proteção para subtração sem arrombamento e guardar uma cópia das condições contratadas pode evitar descobrir essa diferença somente depois que a casa já foi invadida.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)