

Trabalhador tenta sacar o salário, encontra a conta bloqueada por uma dívida de anos atrás e descobre o que a Justiça pode e o que não pode tirar do dinheiro que ele recebe todo mês
O bloqueio bancário pode atingir o pagamento do mês, mas isso não significa que todo o salário ficará automaticamente disponível para quitar a dívida.
Marcos tentou sacar o salário e encontrou a conta bloqueada por causa de uma execução relacionada a uma dívida antiga. Como aquele dinheiro pagava aluguel, mercado e contas da família, ele precisou demonstrar a origem dos valores. O caso envolve penhora de salário, bloqueio bancário e proteção do mínimo necessário à subsistência.
O salário pode ser bloqueado por causa de uma dívida antiga?
A idade da dívida, sozinha, não transforma o salário em dinheiro livre para penhora. O art. 833, IV, do Código de Processo Civil protege salários, vencimentos, aposentadorias, pensões e outras verbas destinadas à subsistência.
Isso não impede que uma ordem eletrônica atinja inicialmente a conta onde o salário caiu. O bloqueio bancário e a manutenção definitiva da penhora são etapas diferentes, e a origem do dinheiro pode precisar ser demonstrada no processo.
Por que o banco pode bloquear primeiro e verificar depois?
O art. 854 do CPC permite tornar valores indisponíveis por ordem judicial sem comunicação prévia ao devedor. Depois da indisponibilidade, ele é intimado e pode demonstrar que o dinheiro atingido é protegido ou que houve bloqueio acima do necessário.
A lei prevê prazo de cinco dias para essa manifestação após a intimação. Se a alegação for acolhida, o juiz determina o cancelamento da indisponibilidade irregular ou excessiva.
Como o trabalhador prova que o dinheiro bloqueado é salário?
O extrato bancário é uma das provas mais importantes, sobretudo quando identifica o empregador e o pagamento. Holerite e comprovantes de despesas podem reforçar a destinação do valor.
Se a conta mistura transferências e outros depósitos, torna-se ainda mais importante reconstruir a origem do saldo atingido.
Entre os documentos que podem ajudar estão:
A Justiça nunca pode tirar parte do salário para pagar uma dívida comum?
Não é mais correto tratar essa proteção como absoluta. Em setembro de 2026, o STJ firmou o Tema 1.230 e admitiu, em caráter excepcional, penhora de verba remuneratória para dívida não alimentar quando outros meios executórios tiverem falhado e a medida não comprometer a subsistência digna da família.
O Código de Processo Civil também traz exceções expressas para prestação alimentícia e para valores mensais que excedam cinquenta salários mínimos. A preservação do mínimo existencial permanece central.
Na prática, a origem da dívida e a situação financeira mudam o resultado:
Existe um percentual fixo que sempre pode ser retirado?
Não. A tese repetitiva do STJ não criou um percentual único aplicável a todos os trabalhadores. Para dívida não alimentar, a mitigação é excepcional e depende da tentativa prévia de outros meios de cobrança e da comprovação de que o desconto não destrói a subsistência digna.
Salário, dependentes, aluguel, alimentação, medicamentos e outras despesas essenciais podem ser relevantes. O devedor precisa demonstrar concretamente o impacto que a constrição produziria no orçamento familiar.
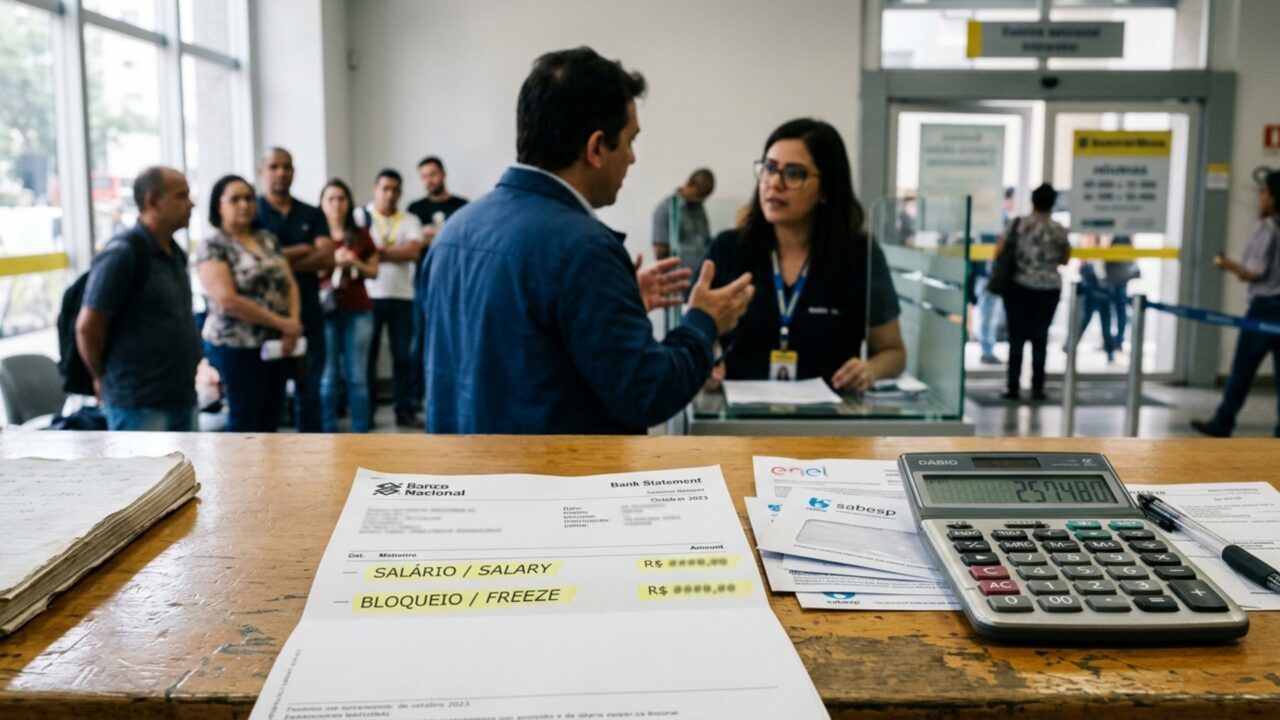
O que Marcos deve fazer ao descobrir o salário bloqueado?
Ele deve identificar o processo que originou a ordem, verificar a intimação e reunir imediatamente extratos e comprovantes de renda. Se o valor bloqueado corresponde ao salário necessário para despesas essenciais, essa origem e o impacto da retenção precisam ser apresentados ao juízo.
O simples fato de a dívida ser antiga não libera nem protege automaticamente todo o dinheiro. A questão decisiva é saber qual parcela pode ser alcançada sem retirar o mínimo necessário à vida do trabalhador e de sua família, dentro das regras e exceções aplicáveis ao caso.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)