

Quem tem R$ 10 mil no FGTS consegue sacar quanto no saque-aniversário e por que o valor surpreende quem espera receber todo o saldo?
Entenda como a alíquota e a parcela adicional formam esse valor
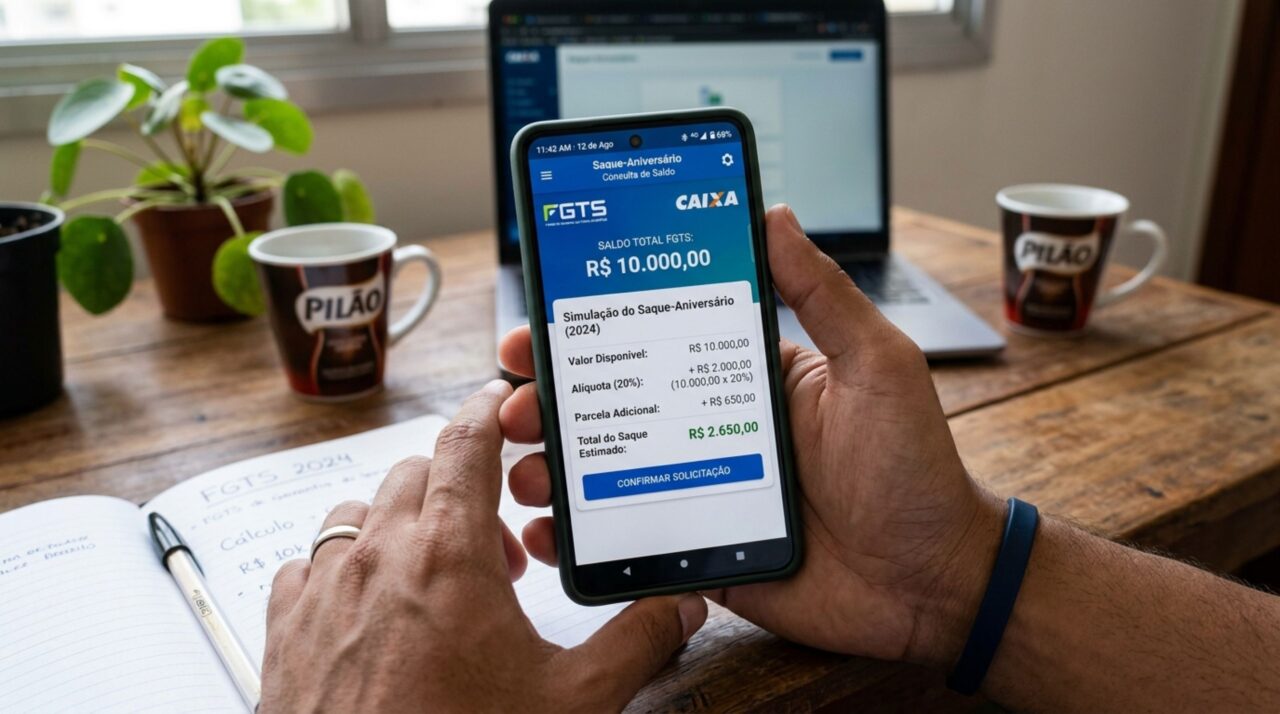
Quem possui exatamente R$ 10 mil no FGTS pode retirar R$ 2.650 pelo saque-aniversário, conforme a tabela vigente. O cálculo aplica uma alíquota de 20% sobre o saldo, equivalente a R$ 2 mil, e acrescenta uma parcela fixa de R$ 650. Os R$ 7.350 restantes continuam nas contas vinculadas.
Como chegar ao saque de R$ 2.650?
O saldo de R$ 10 mil está na faixa que vai de R$ 5.000,01 até R$ 10.000. Nela, a regra estabelece alíquota de 20% e parcela adicional de R$ 650. A conta não exige descontos ou divisão proporcional entre contas antigas e atuais.
O cálculo fica organizado da seguinte forma:
- saldo total considerado: R$ 10.000;
- alíquota da faixa: 20%;
- resultado da alíquota: R$ 2.000;
- parcela adicional: R$ 650;
- valor estimado do saque anual: R$ 2.650.
Por que o trabalhador não recebe os R$ 10 mil?
O saque-aniversário não foi criado para liberar todo o fundo de uma só vez. Ele permite retirar anualmente apenas uma parte do saldo, calculada por uma tabela com alíquotas decrescentes e parcelas adicionais. Quanto maior o valor acumulado, menor é o percentual aplicado, embora a parcela fixa aumente.
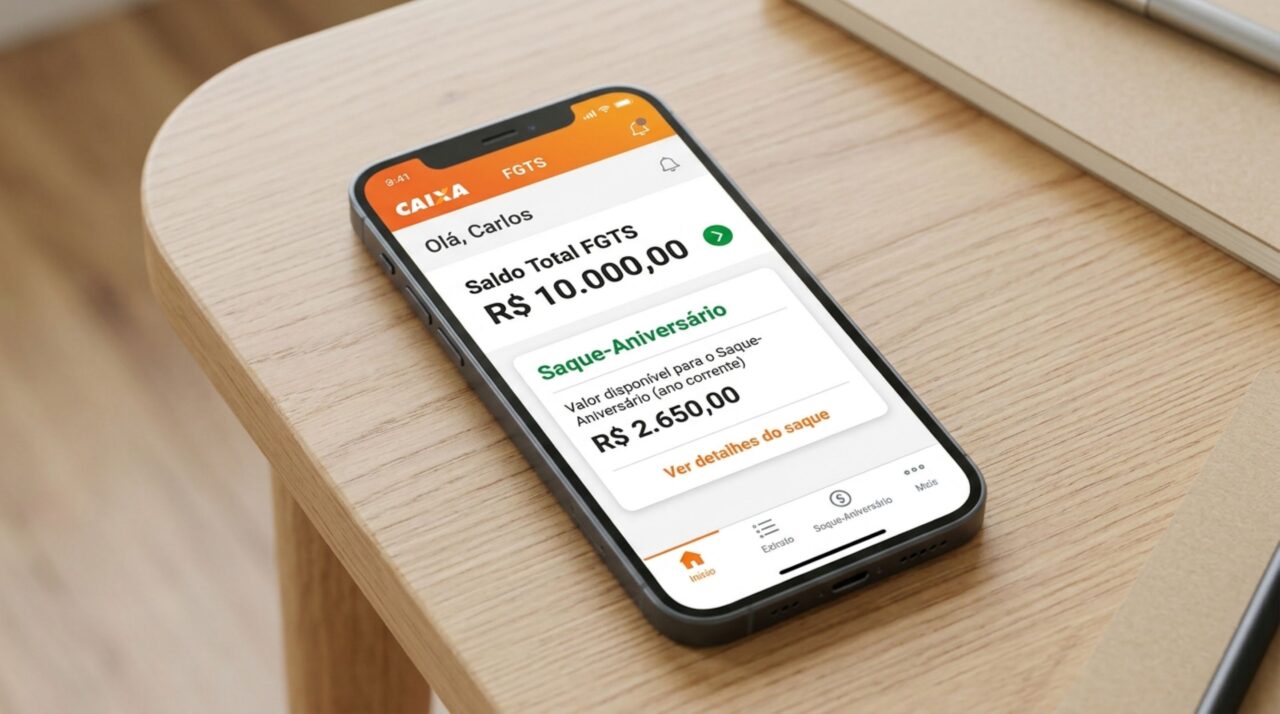
Qual saldo entra no cálculo do saque-aniversário?
A Caixa considera a soma dos valores existentes em todas as contas do FGTS pertencentes ao trabalhador. Isso inclui contas do emprego atual e de vínculos anteriores. Portanto, quem possui R$ 6 mil em uma conta e R$ 4 mil em outra entra na mesma faixa de quem mantém os R$ 10 mil em uma única conta.
O valor disponível pode variar até o processamento por causa de novos depósitos, atualização do saldo ou retiradas permitidas. Se houver antecipação contratada com uma instituição financeira, parte do fundo poderá estar bloqueada como garantia, alterando o montante efetivamente liberado ao trabalhador.
O que muda depois da adesão à modalidade?
A escolha é opcional, mas produz efeitos importantes em uma futura demissão sem justa causa. Antes de confirmar a opção pelo saque-aniversário do FGTS, o trabalhador deve observar:
O que muda depois da adesão ao saque-aniversário?
A modalidade altera principalmente a forma de acesso ao saldo do FGTS. Por isso, é importante entender como ficam os saques anuais, a rescisão do contrato e uma eventual volta ao saque-rescisão.
O saque é apenas parcial
O valor liberado anualmente corresponde somente a uma parcela do saldo disponível nas contas do FGTS.
A opção alcança todos os contratos
A adesão à modalidade passa a valer para os contratos de trabalho vinculados ao trabalhador, e não apenas para uma conta específica.
A multa rescisória pode continuar disponível
Em uma demissão sem justa causa, a multa rescisória permanece disponível quando for devida, conforme as regras aplicáveis ao vínculo.
O saldo não é liberado integralmente na rescisão
A demissão sem justa causa não libera automaticamente todo o saldo restante enquanto o trabalhador estiver submetido às regras do saque-aniversário.
Outras hipóteses de saque continuam existindo
A adesão não elimina, por si só, as demais situações de saque previstas em lei, que continuam sujeitas às respectivas condições.
A volta ao saque-rescisão não é imediata
O pedido de retorno pode ser feito, mas a mudança não passa a produzir efeitos imediatamente após a solicitação.
Antes de confirmar a modalidade, vale comparar o benefício do saque anual com a possibilidade de precisar do saldo integral em uma futura rescisão.
A expectativa de retirada integral causa a surpresa
Muitos trabalhadores confundem o saldo exibido no aplicativo com o valor que receberão no mês de aniversário. Os R$ 10 mil representam a base usada no cálculo, não a quantia liberada. Após o saque estimado de R$ 2.650, o restante continua no fundo e pode receber novos depósitos do empregador e as atualizações correspondentes.
A simulação oficial no aplicativo FGTS é a forma mais segura de conferir o valor individual antes da adesão. Também é importante não confundir o saque regular com empréstimos de antecipação ou liberações extraordinárias, que possuem condições próprias. Para um saldo exato de R$ 10 mil e sem bloqueios, a regra ordinária libera R$ 2.650 por saque-aniversário, e não os R$ 10 mil completos.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)