

Família vende casa financiada e leva multa de R$ 14 mil só por quitar antes do prazo
Multa por quitação antecipada: família paga R$ 14 mil extra ao adiantar financiamento
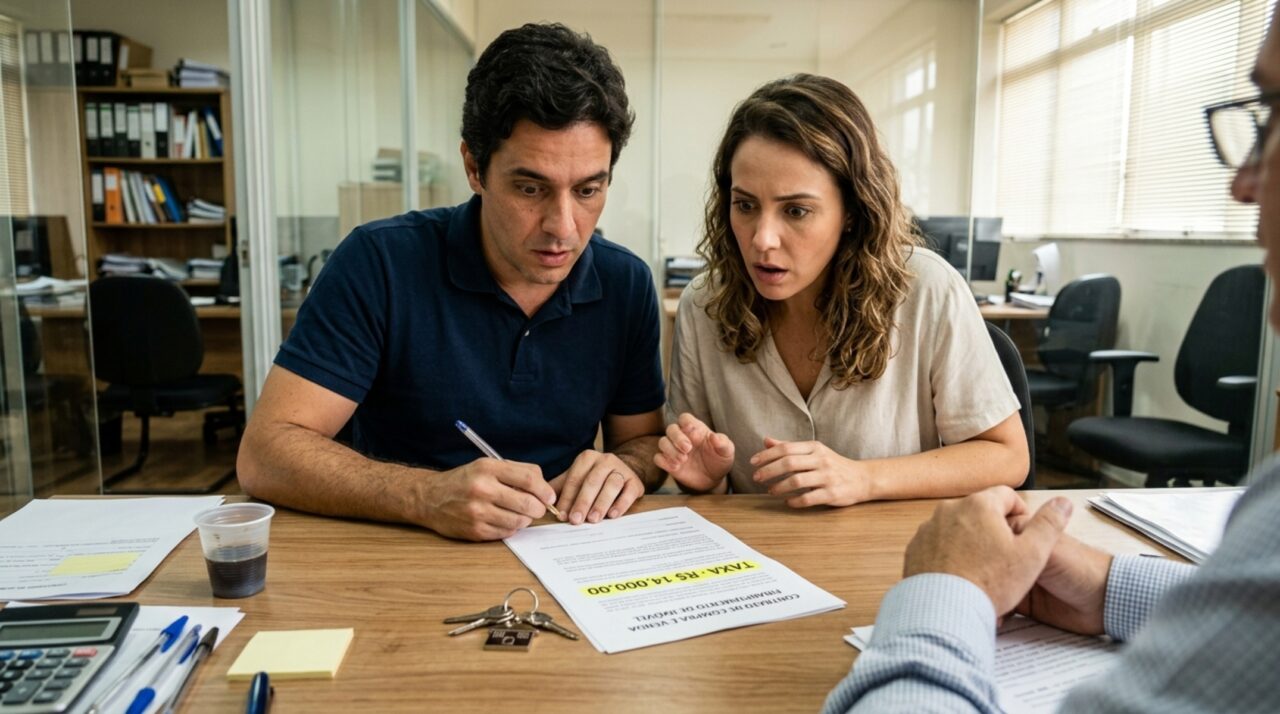
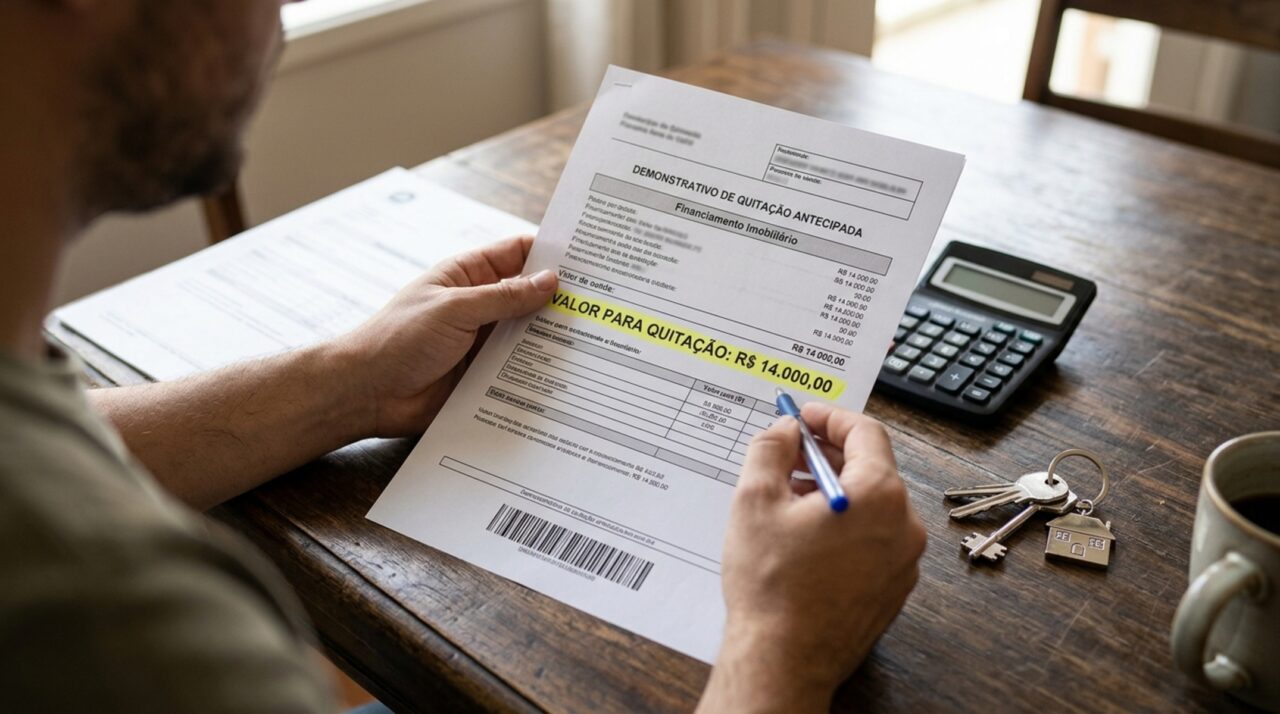
Depois de anos economizando, uma família conseguiu quitar antecipadamente o financiamento da casa própria pelo banco. A alegria durou pouco: veio junto uma cobrança de R$ 14 mil, apresentada como multa por antecipação, mesmo a lei consumerista garantindo tratamento diferente para esse tipo de situação.
A lei permite cobrar multa por quitação antecipada?
O Código de Defesa do Consumidor, no artigo 52, parágrafo 2º, garante ao consumidor o direito de liquidar antecipadamente sua dívida, com redução proporcional dos juros. A regra não fala em multa, e sim em desconto, o que muda completamente a lógica da cobrança.
Isso significa que, em vez de pagar mais para quitar antes, o consumidor deveria pagar menos, já que os juros futuros deixam de incidir sobre o saldo devedor antecipado.
Como identificar se a cobrança está sendo feita de forma indevida?
Alguns sinais ajudam a reconhecer quando o banco está cobrando algo que a lei não autoriza dessa forma.
- Ausência de detalhamento: cobrança genérica, sem explicar a composição do valor exigido.
- Falta de redução de juros: quando o valor final não reflete desconto algum pela antecipação.
- Nome de “multa” no contrato: termo que, por si só, já contraria a lógica de redução prevista em lei.
Encontrando qualquer um desses pontos, o consumidor tem base para contestar formalmente a cobrança junto ao banco.
O banco pode alegar alguma cláusula específica do contrato?
Pode tentar, mas cláusulas contratuais não podem contrariar direitos garantidos por lei federal. Se o contrato prevê multa em vez de redução de juros, essa cláusula pode ser considerada nula pela Justiça.
Guardar o contrato completo, junto com o extrato detalhado da quitação, é essencial para qualquer contestação formal apresentada ao banco ou ao Procon.
Como pedir a devolução do valor cobrado indevidamente?
O primeiro passo é formalizar reclamação diretamente no banco, pedindo a revisão do cálculo com base na redução proporcional de juros. Sem resposta satisfatória, o Banco Central e o Procon aceitam denúncias sobre esse tipo de cobrança.
A via judicial também permite pedir devolução em dobro do valor pago indevidamente, conforme prevê o próprio Código de Defesa do Consumidor em casos de cobrança abusiva.
Vale a pena quitar o financiamento antecipadamente mesmo assim?
Vale, desde que o cálculo seja feito corretamente, com o desconto de juros aplicado como manda a lei. Antecipar pagamentos costuma gerar economia real quando a cobrança segue as regras corretas.
Se você recebeu uma cobrança parecida com essa multa, questione antes de pagar: essa redução de juros é um direito seu, não uma cortesia do banco.


Os comentários não representam a opinião do site; a responsabilidade pelo conteúdo postado é do autor da mensagem.
Comentários (0)